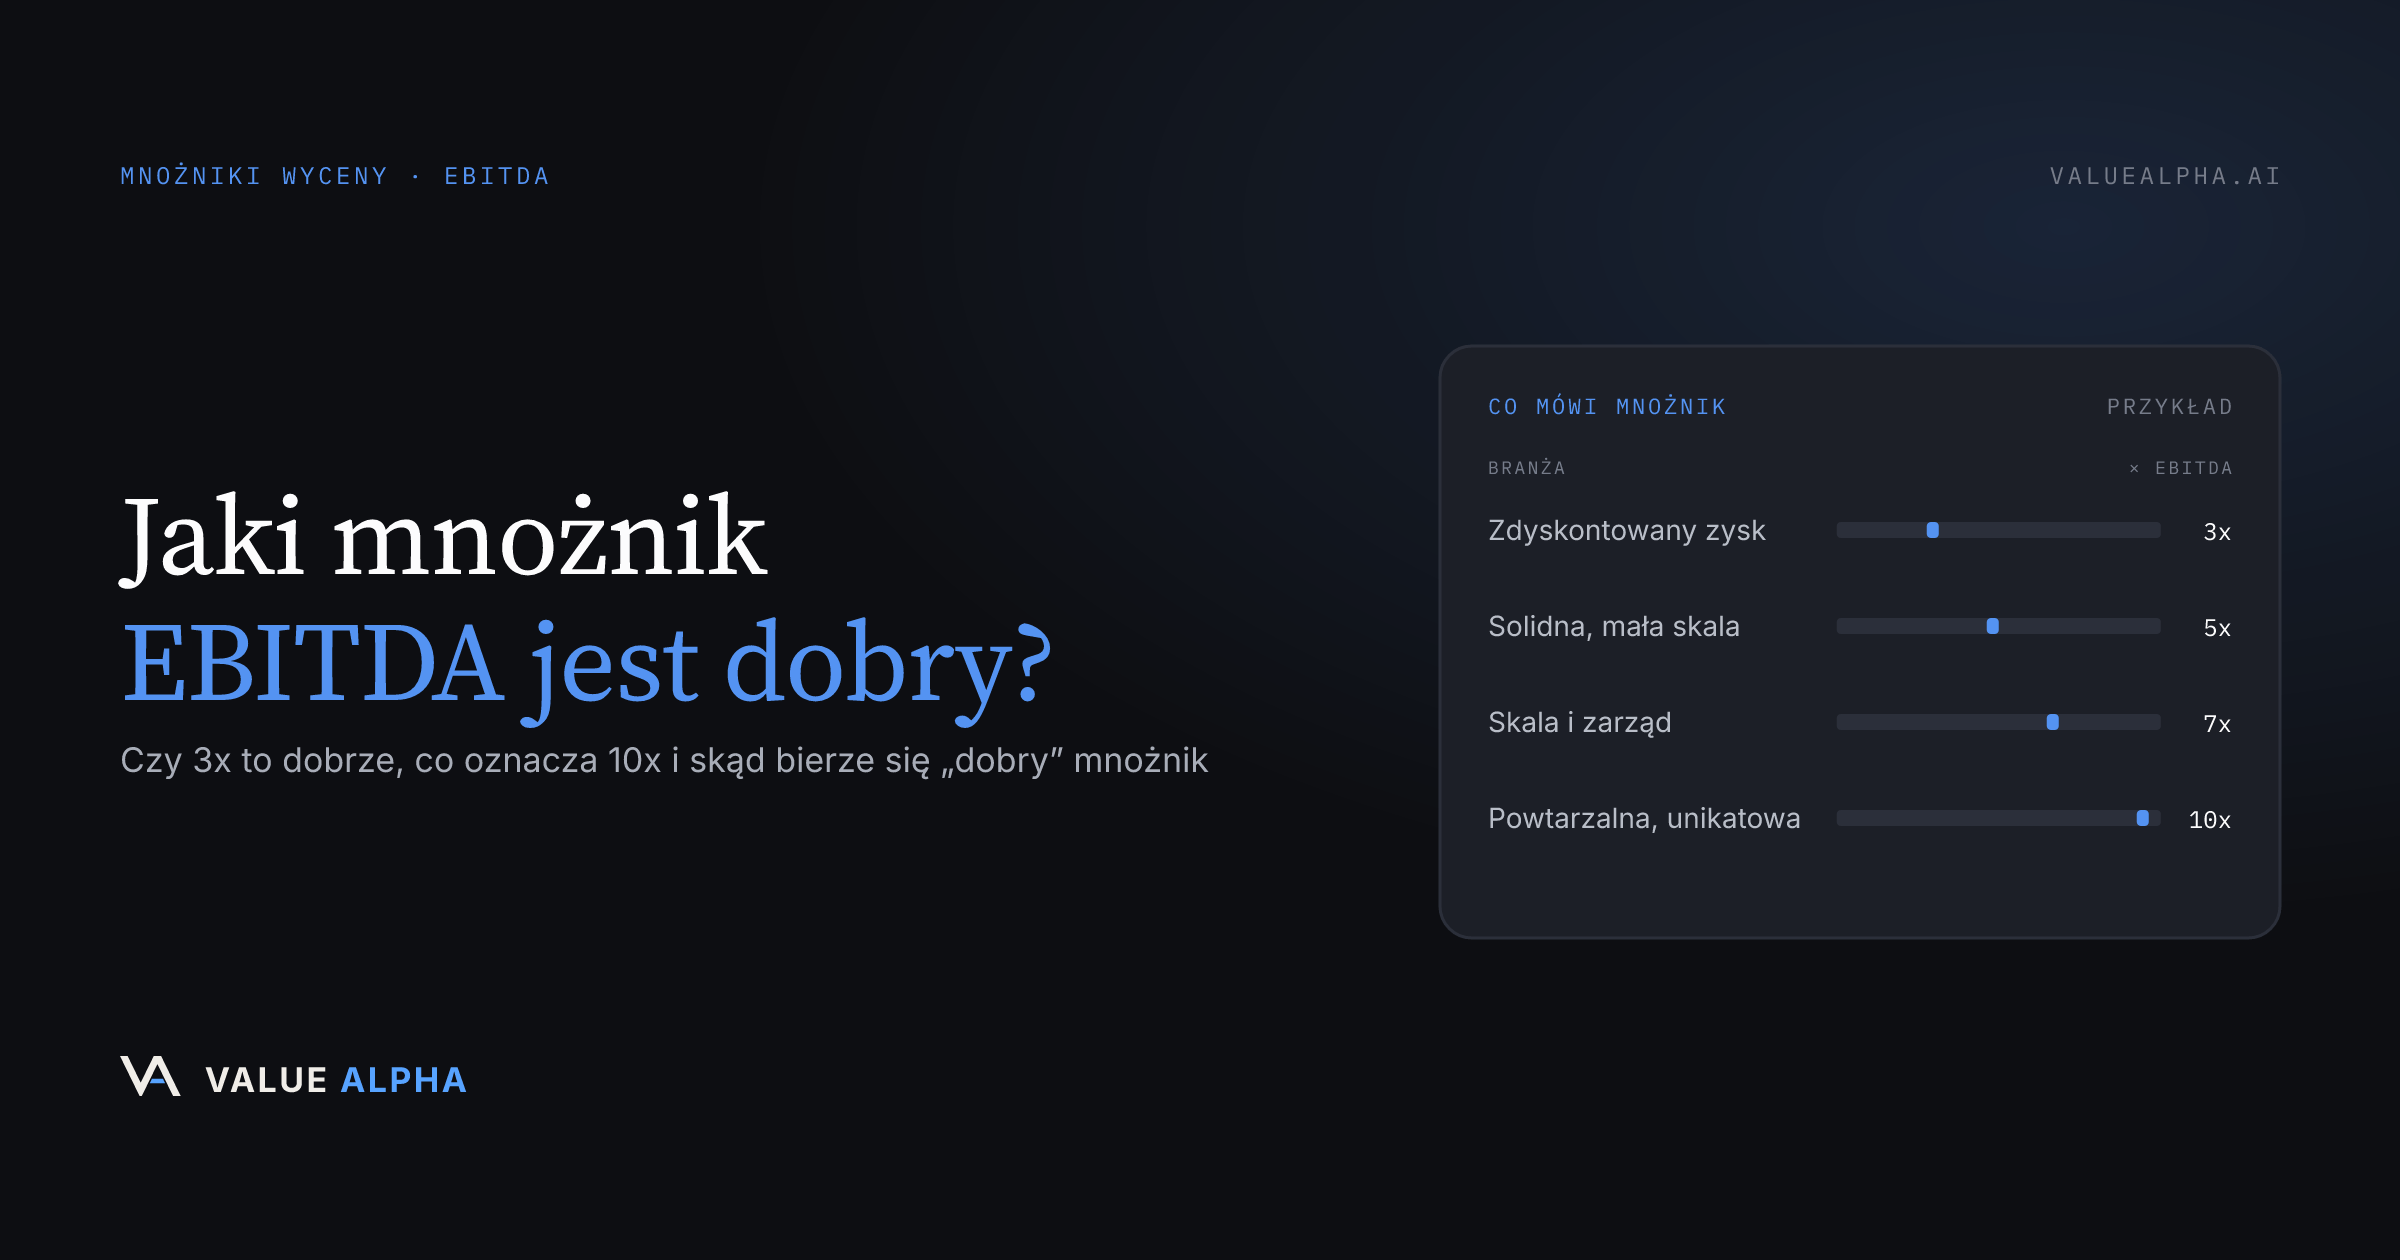
Mnożnik EBITDA to wartość przedsiębiorstwa (enterprise value) podzielona przez EBITDA, a to, czy dany mnożnik jest dobry, zależy od wielkości firmy: spółki z niższego segmentu rynku średnich firm (lower middle market) z EBITDA od 1 do 5 mln USD zwykle zmieniają właściciela przy mnożniku od 4,5x do 7x, który rośnie w stronę 9x i wyżej, gdy EBITDA przekracza 10 mln USD. 3x EBITDA to niski mnożnik dla firmy zarządzanej przez zatrudnioną kadrę i zwykle sygnalizuje koncentrację klientów, spadające przychody albo zależność od właściciela; 10x oznacza, że kupujący płaci za dziesięć lat obecnych zysków, a taką premię dostają firmy z przychodami powtarzalnymi, szybko rosnące albo strategicznie unikatowe.
EBITDA to zysk przed odsetkami, podatkami i amortyzacją, znormalizowany o świadczenia dla właściciela i pozycje jednorazowe; cena 9 mln USD za firmę z EBITDA 1,5 mln USD to mnożnik 6x.
Jaki mnożnik EBITDA jest dobry?
Taki, który mieści się w przedziale właściwym dla wielkości firmy lub go przekracza i pochodzi od kupującego, który naprawdę jest w stanie domknąć transakcję. Ten sam mnożnik 6x to mocny wynik przy EBITDA 1,5 mln USD i słaby przy 15 mln USD. Przedział wyznaczają trzy czynniki, w tej kolejności:
- Wielkość. Większe firmy przyciągają więcej kupujących i tańszy dług, więc każdy kolejny próg zysku podnosi mnożnik; tabela według wielkości transakcji w przewodniku po mnożnikach podaje przedział dla każdego poziomu.
- Branża. Wyżej wyceniane są branże z przychodami powtarzalnymi, wysokimi marżami i niskimi nakładami inwestycyjnymi; tekst o mnożnikach EBITDA według branż omawia najważniejsze z nich.
- Sama firma. Przychody z umów, zespół niezależny od właściciela i uporządkowane księgi przesuwają ją w górę przedziału; koncentracja klientów i spadki spychają w dół.
Tabela czyta mnożnik w drugą stronę, od liczby do tego, co mówi o firmie:
| Mnożnik | Co zwykle oznacza | Jaki kupujący zwykle go płaci |
|---|---|---|
| 3x | Zysk, któremu kupujący nie ufa: dominujący klient, spadki, zależność od właściciela albo wysokie nakłady inwestycyjne | Kupujący indywidualni, inwestorzy od restrukturyzacji, nabywcy aktywów |
| 5x | Solidna, gotowa do przekazania firma z dolnej granicy lower middle market albo większa ze znaną wadą | Niezależni sponsorzy, fundusze typu search fund, family offices |
| 7x | Skala, zespół zarządzający, zdywersyfikowani klienci, księgi gotowe na analizę jakości zysków | Fundusze private equity z niższego segmentu średnich firm, inwestorzy strategiczni |
| 10x | Przychody powtarzalne, trwały wzrost, wysokie marże albo pozycja, której konkurenci nie skopiują | Inwestorzy strategiczni wyceniający synergie, fundusze PE w konkurencyjnej aukcji |
Skąd naprawdę bierze się „dobry” mnożnik?
Ze stopy zwrotu, jakiej potrzebuje kupujący. Mnożnik to w przybliżeniu odwrotność przedpodatkowej stopy zysku kupującego: 3x to 33%, 5x to 20%, 10x to 10%. Kupujący godzą się na niższą stopę, a więc płacą wyższy mnożnik, gdy zysk jest pewniejszy, ma rosnąć albo da się go sfinansować tanim długiem.
Dlatego „dobry” mnożnik wyznaczają zrealizowane transakcje, a nie ceny ofertowe czy giełda: kwartalne badanie IBBA Market Pulse raportuje mnożniki według wielkości transakcji, baza DealStats gromadzi zamknięte transakcje prywatne wraz z danymi finansowymi, a GF Data śledzi transakcje funduszy private equity powyżej mniej więcej 10 mln USD wartości przedsiębiorstwa. Value Alpha działa według tej samej zasady: wycenia w oparciu o ponad 9 000 zrealizowanych transakcji i zamiast jednego mnożnika zwraca VA Range, czyli wariant pesymistyczny, bazowy i optymistyczny ze wskaźnikiem wiarygodności VARI.
Jaki mnożnik EBITDA jest dobry dla małej firmy w 2026 roku?
Dla firmy zarządzanej przez kadrę, z EBITDA od 1 do 5 mln USD: od 4,5x do 7x, przy czym górna granica należy do firm z przychodami powtarzalnymi, prawdziwym zespołem zarządzającym i zdywersyfikowanymi klientami. Poniżej mniej więcej 1 mln USD zysku kupujący przestają mówić o EBITDA i wyceniają firmy prowadzone przez właściciela na podstawie SDE, w przedziale około 2x do 4x; wyjaśnia to tekst SDE a EBITDA. Mnożnik 6x EBITDA przyłożony do firmy prowadzonej przez właściciela z zyskiem 400 000 USD to częsty sposób na zawyżenie ceny.
Rok ma znaczenie, bo pułap wyznacza finansowanie: większość kupujących pożycza dużą część ceny (kredyty SBA 7(a) w najmniejszych transakcjach, dług senioralny i mezzanine w większych), więc wyższe stopy procentowe obniżają mnożnik, jaki mogą zapłacić, wciąż obsługując dług. Zanim przyjmiesz jakąś liczbę za punkt odniesienia, sprawdź najnowsze wydanie Market Pulse; kalkulator wyceny firmy to szybkie, ograniczone pierwsze przybliżenie.
Czy 3x EBITDA to dobry mnożnik?
Dla sprzedającego firmę zarządzaną przez kadrę zwykle nie: 3x leży wyraźnie poniżej przedziału lower middle market i oznacza, że kupujący znalazł powód, by zdyskontować zysk. Typowe powody to klient z ponad 25% przychodu (zob. koncentracja klientów), spadające przychody, zależność od właściciela, zysk ze szczytu cyklu albo nakłady inwestycyjne, których EBITDA nie uwzględnia. Dla kupującego 3x to dobra cena tylko wtedy, gdy zysk się utrzyma; 3x zapłacone za kurczący się zysk to drogo.
Nie mieszaj wskaźników. 3x SDE to normalna cena za firmę prowadzoną przez właściciela, co pokazuje tekst czy firma jest warta trzykrotność zysku. 3x EBITDA, liczone po rynkowym wynagrodzeniu menedżera, to tanio.
Co oznacza mnożnik 10x EBITDA?
Kupujący płaci 10 USD wartości przedsiębiorstwa za każdego 1 USD rocznej EBITDA: dziesięć lat obecnych zysków, przed podatkiem, nakładami inwestycyjnymi i obsługą długu. Poglądowa firma z EBITDA 2 mln USD sprzedana za 10x jest warta 20 mln USD, co daje 10% przedpodatkowej stopy zysku.
Kupujący płacą tyle, bo nie kupują dzisiejszych zysków. Jeśli te 2 mln USD rosną o 20% rocznie, EBITDA w trzecim roku wynosi około 3,46 mln USD, a 20 mln USD to wobec niej około 5,8x. Inwestor strategiczny, który może zlikwidować 1 mln USD dublujących się kosztów, płaci około 6,7x zysku powiększonego o te oszczędności. W przedziałach z przewodnika dla EBITDA od 1 do 10 mln USD poziom 10x osiągają tylko oprogramowanie i SaaS, pośrednictwo ubezpieczeniowe i zarządzanie majątkiem.
Czy 10x EBITDA to dobry mnożnik?
Dla większości sprzedających firmy prywatne to znakomity wynik, a poza tymi branżami zwykle wymaga ponad 10 mln USD EBITDA albo inwestora strategicznego z synergiami. Dla kupującego to dobra cena tylko wtedy, gdy wzrost lub synergie są realne; jeśli wzrost wyhamuje, kolejny kupujący może wycenić firmę na 6x. Sprawdź też strukturę transakcji: nagłówkowe 10x z dużym earnoutem albo pożyczką sprzedającego może dać przy zamknięciu mniej gotówki niż oferta 8x płatna w całości gotówką, co pokazuje tekst finansowanie przez sprzedającego, earnouty i escrow.
Czym różni się mnożnik przychodów od mnożnika EBITDA?
Mnożnik przychodów dzieli wartość przedsiębiorstwa przez sprzedaż, a mnożnik EBITDA przez zysk operacyjny. Łączy je marża: mnożnik przychodów = mnożnik EBITDA × marża EBITDA, więc 6x EBITDA przy marży 15% to 0,9x przychodów. Przy firmach rentownych decyduje mnożnik EBITDA; mnożniki przychodów stosuje się tam, gdzie marże są do siebie zbliżone, jak w agencjach pracy, albo tam, gdzie zysku jeszcze nie ma, jak w rosnących firmach SaaS wycenianych na podstawie ARR.
Pytanie „czy 10% EBITDA to dobrze?” dotyczy czegoś innego: marży, czyli EBITDA podzielonej przez przychody, a nie mnożnika. Marża 10% jest zdrowa u dystrybutora i niska w firmie programistycznej; na mnożnik wpływa tylko pośrednio, przez to, jak trwały wydaje się zysk.
Na czym polega reguła 40 w odniesieniu do EBITDA?
To miara z branży oprogramowania: tempo wzrostu przychodów plus marża EBITDA powinny dawać razem co najmniej 40%. Wzrost o 25% przy marży 15% daje 40; wzrost o 50% przy 10% straty również daje 40. Część inwestorów używa zamiast EBITDA marży wolnych przepływów pieniężnych. Firmy powyżej 40 zwykle uzyskują wyższe mnożniki. Reguła dotyczy oprogramowania w modelu subskrypcyjnym, a nie firmy instalacyjnej HVAC, a przy mniejszych firmach SaaS kupujący często przykładają większą wagę do churnu i retencji przychodów netto (zob. jak wycenia się firmy SaaS).
Najczęściej zadawane pytania
Czy mnożnik EBITDA to to samo co wskaźnik P/E?
Nie. Wskaźnik P/E dzieli cenę kapitału własnego przez zysk netto, po odsetkach i podatku, i podaje się go dla spółek giełdowych. Mnożnik EBITDA dzieli wartość przedsiębiorstwa przez zysk przed odsetkami, podatkami i amortyzacją. Kupujący firmy prywatne wolą go, bo wnoszą własne finansowanie.
Dlaczego spółki giełdowe mają wyższe mnożniki EBITDA niż firmy prywatne?
Decydują wielkość, płynność i dywersyfikacja. Akcje spółki giełdowej sprzedaje się w kilka sekund, a sama spółka ma zwykle wielu klientów i rozbudowany zarząd; firma prywatna niesie ryzyko kluczowej osoby, a jej sprzedaż trwa miesiącami. Średnia giełdowa dla branży przyłożona do firmy prywatnej z EBITDA 2 mln USD zwykle zawyża jej wartość o kilka punktów mnożnika.
Najważniejsze wnioski
- O tym, co jest „dobre”, decyduje przede wszystkim wielkość: od 4,5x do 7x przy EBITDA od 1 do 5 mln USD, w stronę 9x i wyżej powyżej 10 mln USD.
- 3x EBITDA sygnalizuje zdyskontowany zysk, podczas gdy 3x SDE to normalna cena za firmę prowadzoną przez właściciela.
- 10x to dziesięć lat obecnych zysków, uzasadnione tylko przychodami powtarzalnymi, wzrostem albo realnymi synergiami.
- Mnożnik przychodów = mnożnik EBITDA × marża: marża i mnożnik odpowiadają na różne pytania.
- Porównuj się ze zrealizowanymi transakcjami: IBBA Market Pulse, DealStats i GF Data, a nie z cenami ofertowymi czy spółkami giełdowymi.
Value Alpha Team
Eksperci ds. finansów i AI
Wyszkoleni w MBA specjaliści od wyceny i inżynierowie budujący przyszłość wyceny firm prywatnych. Łączymy instytucjonalne metodologie finansowe z AI, aby obronne wyceny były dostępne dla każdego właściciela firmy.
LinkedInPowiązane artykuły
EBITDAmultiplesindustry analysis
Understanding EBITDA Multiples by Industry
Learn what EBITDA multiples are, how they are used in business valuations, and what typical ranges look like across major industries including technology, healthcare, manufacturing, retail, and professional services.
16 lutego 2026 · 5 min
valuation basicsSDEEBITDAsmall business
SDE vs EBITDA: Which Metric Matters for Your Business Valuation?
Understanding the difference between Seller's Discretionary Earnings and EBITDA - and why choosing the wrong one can cost you millions in a sale.
3 marca 2026 · 5 min
valuation multiplesSDErules of thumbsmall business ownerssellers
Is a Business Worth 3 Times Profit? When It Is 2x, When It Is 5x, and Which Profit Counts
Is a business worth 3 times profit? Often, if the profit is SDE. When 2x or 5x applies instead, which profit counts, and what diligence does to the price.
21 września 2026 · 7 min