

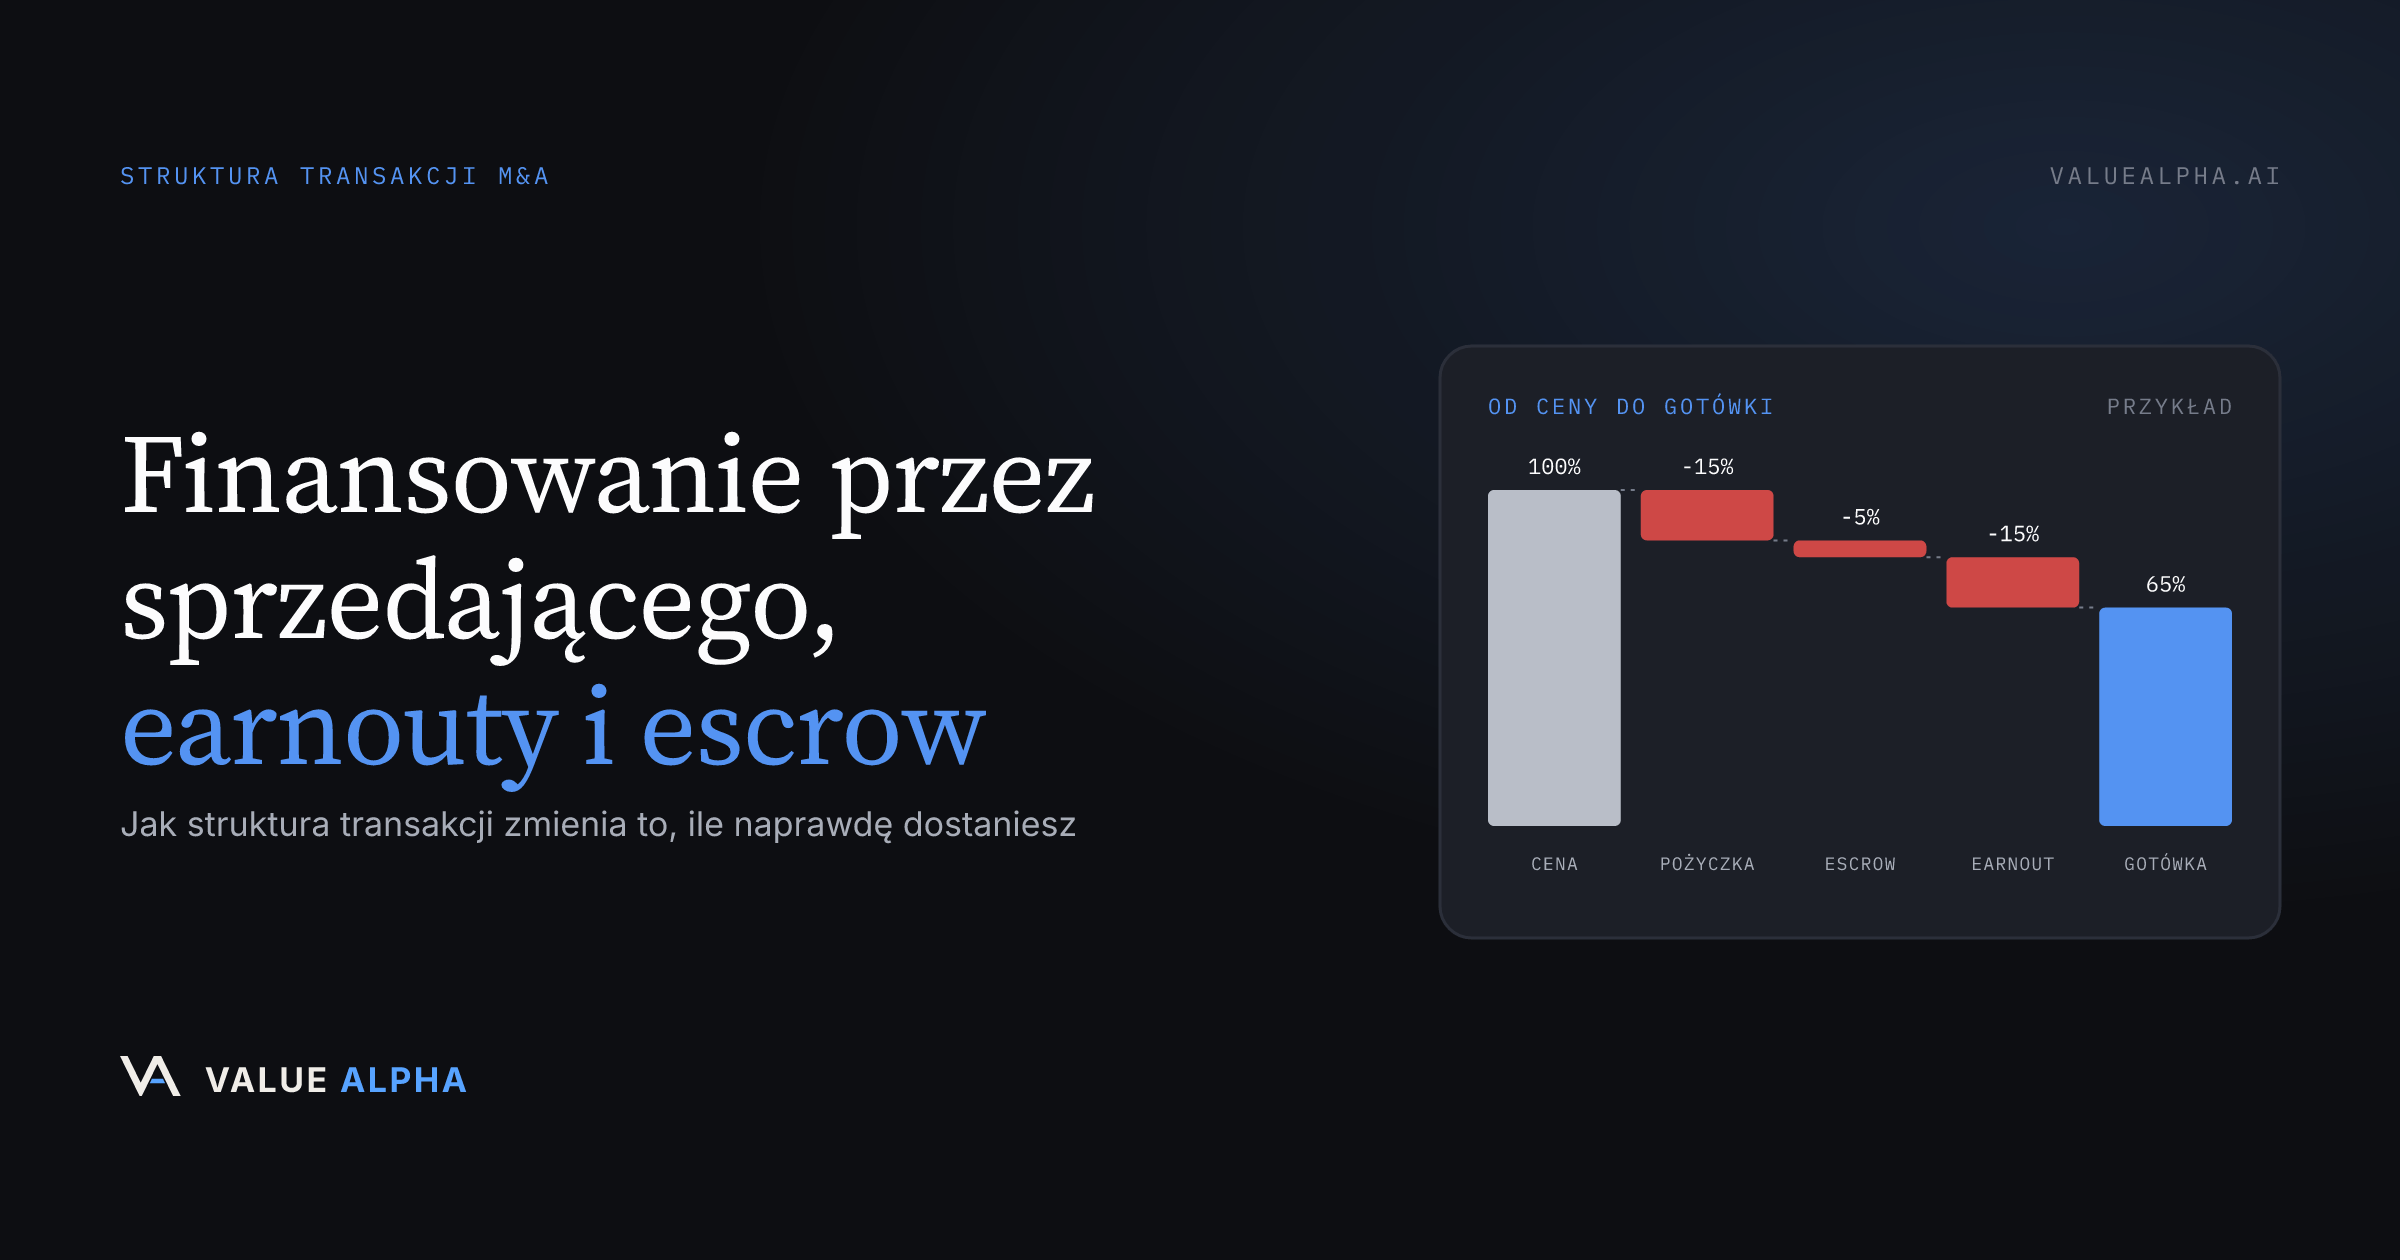
W większości transakcji w dolnym segmencie rynku średnich firm sprzedający nie dostaje przy zamknięciu całej ceny z nagłówka w gotówce. Typowa struktura daje mniej więcej od 60% do 80% ceny w gotówce przy zamknięciu, a resztę dzieli między pożyczkę od sprzedającego (seller note), escrow albo zatrzymaną część ceny na poczet roszczeń odszkodowawczych i czasem earnout powiązany z przyszłymi wynikami. Każdy dolar przesunięty z kolumny „gotówka” to dolar, którego wypłata zależy od czegoś, co wydarzy się, gdy nie będziesz już kontrolować firmy.
Struktura transakcji to rozłożenie zapłaty w czasie i według ryzyka: ile płaci się teraz, ile później, na jakich warunkach i kto ponosi stratę, jeśli firma będzie radzić sobie gorzej od oczekiwań. Dwie oferty z identyczną ceną z nagłówka mogą różnić się o 20% lub więcej pod względem wartości skorygowanej o ryzyko, gdy wyceni się strukturę.
Siedziałem po obu stronach stołu, od transakcji małych firm po wielomiliardową fuzję z udziałem spółki z listy Fortune 500, i wzorzec jest zawsze ten sam: sprzedający negocjują cenę miesiącami, a strukturę w jeden weekend. To odwrotna kolejność. Cena to liczba; struktura decyduje, czy kiedykolwiek ją zobaczysz.
Z czego składa się cena zakupu?
| Składnik | Typowy udział w cenie | Kiedy płatny | Kto ponosi ryzyko |
|---|---|---|---|
| Gotówka przy zamknięciu | od 60% do 80% | W dniu zamknięcia | Nikt, pieniądze są już na koncie |
| Pożyczka od sprzedającego | od 10% do 20% | Od 3 do 7 lat, w ratach | Sprzedający, spłacany dopiero po banku |
| Escrow / zatrzymana część ceny | od 5% do 15% | Od 12 do 24 miesięcy | Sprzedający, na poczet roszczeń z oświadczeń i zapewnień |
| Earnout | od 0% do 25% | Od 1 do 3 lat, warunkowo | W całości sprzedający |
| Udziały reinwestowane (rollover) | od 0% do 30% | Przy kolejnej sprzedaży | Sprzedający, jako udziałowiec mniejszościowy |
Proporcje zależą od typu kupującego. Indywidualny kupujący finansowany kredytem SBA opiera się na pożyczce od sprzedającego, bo wymaga jej kredytodawca; platforma private equity woli reinwestowane udziały, żeby operator pozostał zaangażowany kapitałowo i zarobił drugi raz przy kolejnej sprzedaży; inwestor strategiczny płacący gotówką zwykle proponuje najczystszą strukturę, ale w parze z najbardziej wymagającymi oświadczeniami i zapewnieniami.
Dlaczego wyższa cena z nagłówka może oznaczać mniej pieniędzy?
Bo dolary warunkowe to nie dolary w gotówce, a dyskonto jest wysokie. Weźmy dwie oferty na tę samą firmę:
| Oferta A | Oferta B | |
|---|---|---|
| Cena z nagłówka | 5 000 000 USD | 4 400 000 USD |
| Gotówka przy zamknięciu | 3 250 000 USD (65%) | 4 180 000 USD (95%) |
| Pożyczka od sprzedającego | 750 000 USD | 220 000 USD |
| Escrow (18 miesięcy) | 250 000 USD | 0 USD |
| Earnout (3 lata) | 750 000 USD | 0 USD |
| Wartość ważona prawdopodobieństwem | ~4 300 000 USD | ~4 340 000 USD |
Ważenie to kwestia osądu, a nie arytmetyki, ale kierunek nie budzi kontrowersji: rozsądny sprzedający dyskontuje earnout o 40% do 60%, podporządkowaną pożyczkę od sprzedającego o 10% do 25%, zależnie od zdolności kupującego do obsługi długu, a escrow o tyle, ile według niego przeoczyło due diligence. Oferta A jest na papierze o 14% wyższa, a w ręku wcale nie lepsza. Sprzedający, którzy gonią za liczbą z nagłówka, często wybierają gorszą transakcję, a kieruje nimi ten sam odruch, który stoi za luką między tym, czego oczekują właściciele, a tym, ile płacą kupujący.
Jak zaprojektować earnout?
Earnouty służą do pogodzenia rozbieżnych oczekiwań co do przyszłości: kupujący nie zapłaci dziś za wzrost, który jeszcze nie nastąpił, a sprzedający nie odda go za darmo. To zarazem postanowienie, wokół którego w prywatnych transakcjach M&A toczy się najwięcej sporów sądowych. Cztery zasady sprawiają, że earnout da się stosować w praktyce.
1. Mierz możliwie najczystszy wskaźnik. Przychody da się zweryfikować i trudno nimi manipulować. EBITDA przechodzi przez plan kont kupującego, jego alokację kosztów ogólnych i jego decyzje o premiach. Zysk brutto ze sprzedaży to rozsądny kompromis. Jeśli earnout liczy się od EBITDA, jej definicja musi mieć ten sam rygor, który raport z analizy jakości zysków (QoE) stosuje do danych historycznych, i musi zostać zapisana w umowie.
2. Niech okres będzie krótki. Jeden rok da się zmierzyć i przypisać konkretnym decyzjom. Trzy lata oznaczają, że dostajesz zapłatę zależną od decyzji kogoś innego, w firmie, której już nie prowadzisz, w cyklu koniunkturalnym, którego nikt nie przewidział.
3. Zapewnij sobie ochronę operacyjną na piśmie. Określ, czego kupujący nie może robić w okresie earnoutu: przenosić Twoich klientów do siostrzanej jednostki, obciążać Twojego rachunku zysków i strat kosztami centrali ani ciąć wydatków na sprzedaż, które generują docelowy wynik. Bez takich zastrzeżeń earnout jest obietnicą z wbudowanym konfliktem interesów.
4. Wybieraj skalę liniową zamiast progu. Próg („osiągnij 2 mln USD EBITDA, a dostaniesz 500 tys. USD”) oznacza całkowitą stratę przy 1,98 mln USD i proces sądowy przy 1,99 mln USD. Skala ruchoma płaci tyle, ile firma zarabia, i usuwa pokusę kłótni o zaokrąglenia.
Jak w praktyce działa pożyczka od sprzedającego?
Sprzedający pożycza kupującemu część ceny zakupu, zwykle na oprocentowaniu zbliżonym do rynkowego, ze spłatą w ratach przez trzy do siedmiu lat i jako dług podporządkowany wobec głównego kredytodawcy. Podporządkowanie to sedno sprawy: jeśli firma się potknie, bank dostaje swoje pieniądze, a Ty czekasz.
U kupujących korzystających z kredytu SBA 7(a) warunki tej pożyczki nie są tak swobodne, jak spodziewają się sprzedający. Pożyczkę od sprzedającego można zaliczyć do wymaganego wkładu kapitałowego kupującego tylko wtedy, gdy pozostaje w pełnym standby, czyli bez spłat kapitału i odsetek przez określony czas, zgodnie z warunkami obowiązującej instrukcji SBA SOP 50 10. Sprzedający powinni potwierdzić warunki standby z kredytodawcą kupującego przed podpisaniem listu intencyjnego (LOI), bo pożyczka opisana jako „500 tys. USD na pięć lat” może przez pierwsze dwa lata nie przynieść ani dolara. To jedno z kilku miejsc, w których zasady finansowania SBA kształtują wycenę i strukturę, a nie tylko samo finansowanie.
Trzy zabezpieczenia, które warto wynegocjować: poręczenie osobiste kupującego (skoro wymagają go banki, wymagaj go i Ty), natychmiastowa wymagalność w razie zwłoki i przy odsprzedaży firmy oraz zabezpieczenie na aktywach firmy, z pierwszeństwem niższym niż bank, ale wyższym niż wszyscy pozostali.
Co powinien zrobić sprzedający przed podpisaniem LOI?
Miejsce struktury jest w liście intencyjnym, obok ceny i pegu kapitału obrotowego netto (NWC peg). Gdy podpiszesz wyłączność, tracisz przewagę negocjacyjną, a każda kolejna rozmowa o strukturze staje się renegocjacją, którą przegrasz.
- Wyceniaj strukturę, a nie nagłówek. Zanim porównasz oferty, zbuduj dla każdej z nich powyższą tabelę ważoną prawdopodobieństwem.
- Ustal swoje minimum w gotówce. Zdecyduj, jaka minimalna kwota gotówki przy zamknięciu sprawia, że transakcja jest warta zawarcia, i nie schodź poniżej niej.
- Najpierw poznaj własne liczby. Przedział wyceny, którego da się bronić, zbudowany, zanim usiądziesz do rozmów, pozwala wymieniać strukturę na cenę świadomie, a nie odruchowo. Właśnie ten problem ma rozwiązywać ValueAlpha dla właścicieli, którzy nie mają bankiera inwestycyjnego na stałym zleceniu.
Najczęściej zadawane pytania
Czy finansowanie przez sprzedającego to zły znak?
Nie. Częściowe finansowanie przez sprzedającego to standard w transakcjach małych firm, a kredytodawcy często go wymagają jako dowodu, że sprzedający wierzy w dalsze dobre wyniki firmy. Liczy się to, jaki udział w cenie stanowi, jakie są warunki standby i jakie zabezpieczenia towarzyszą pożyczce.
Jaka część ceny powinna być płatna gotówką przy zamknięciu?
W przypadku zdrowej firmy, którą da się przekazać nowemu właścicielowi, większość sprzedających powinna celować w 70% lub więcej gotówki przy zamknięciu. Poniżej mniej więcej 60% transakcja zaczyna przypominać sprzedaż odroczoną, w której ponosisz ryzyko, nie mając kontroli.
Czy mogę odmówić earnoutu?
Tak, a kupujący zwykle odpowiada obniżeniem ceny z nagłówka. Taka wymiana często działa na korzyść sprzedającego: pewne 4,4 mln USD często wygrywa z warunkowymi 5,0 mln USD, gdy earnout zostanie właściwie zdyskontowany, a ryzyko sporu sądowego wycenione.
Kluczowe wnioski
- Cena z nagłówka to dopiero otwarcie negocjacji; transakcją jest gotówka przy zamknięciu.
- Zanim porównasz oferty, zdyskontuj zapłatę warunkową: earnouty o 40% do 60%, podporządkowane pożyczki o 10% do 25%.
- Earnouty działają, gdy wskaźnik jest czysty, okres krótki, zobowiązania operacyjne zapisane wprost, a wypłaty rosną liniowo zamiast skokowo.
- Przy kredycie SBA 7(a) pożyczka od sprzedającego zaliczana do wkładu kapitałowego kupującego musi pozostawać w pełnym standby, więc potwierdź warunki przed LOI.
- Negocjuj strukturę w LOI. Po podpisaniu wyłączności renegocjujesz z gorszej pozycji.
Tomasz Felpel
Założyciel i CEO, Value Alpha
Absolwent MBA Columbia Business School i założyciel Value Alpha. Były Global Business Development Manager w IFF, gdzie współtworzył wielomiliardową fuzję z listy Fortune 500. Wiceprezes Startup Lab w Columbia Entrepreneurship Organization.
LinkedInPowiązane artykuły
net working capitalNWC pegM&A advisoryETAsearch fundssellers
The Net Working Capital Peg: The Closing-Table Fight Nobody Warns First-Time Sellers About
The NWC peg explained: why 'cash-free, debt-free' deals still move six figures at closing, how the working capital target is set, and how buyers and sellers each protect themselves.
7 sierpnia 2026 · 8 min
quality of earningsdue diligenceETAsearch fundsM&A advisory
Quality of Earnings vs. Valuation: What Changes Between the LOI and Closing
A valuation sets the multiple; a Quality of Earnings (QoE) report tests the earnings underneath it. Here's what QoE actually examines, the adjustments that re-price deals, and how both sides prepare.
27 lipca 2026 · 8 min
valuation gapselling a businessbuyer psychologysmall business ownersETAM&A advisory
The Valuation Gap: Why Owners and Buyers Price the Same Business Differently
The valuation gap is the difference between what you think your business is worth and what a buyer will pay. Here's why it happens - and how to close it before you go to market.
29 maja 2026 · 7 min