

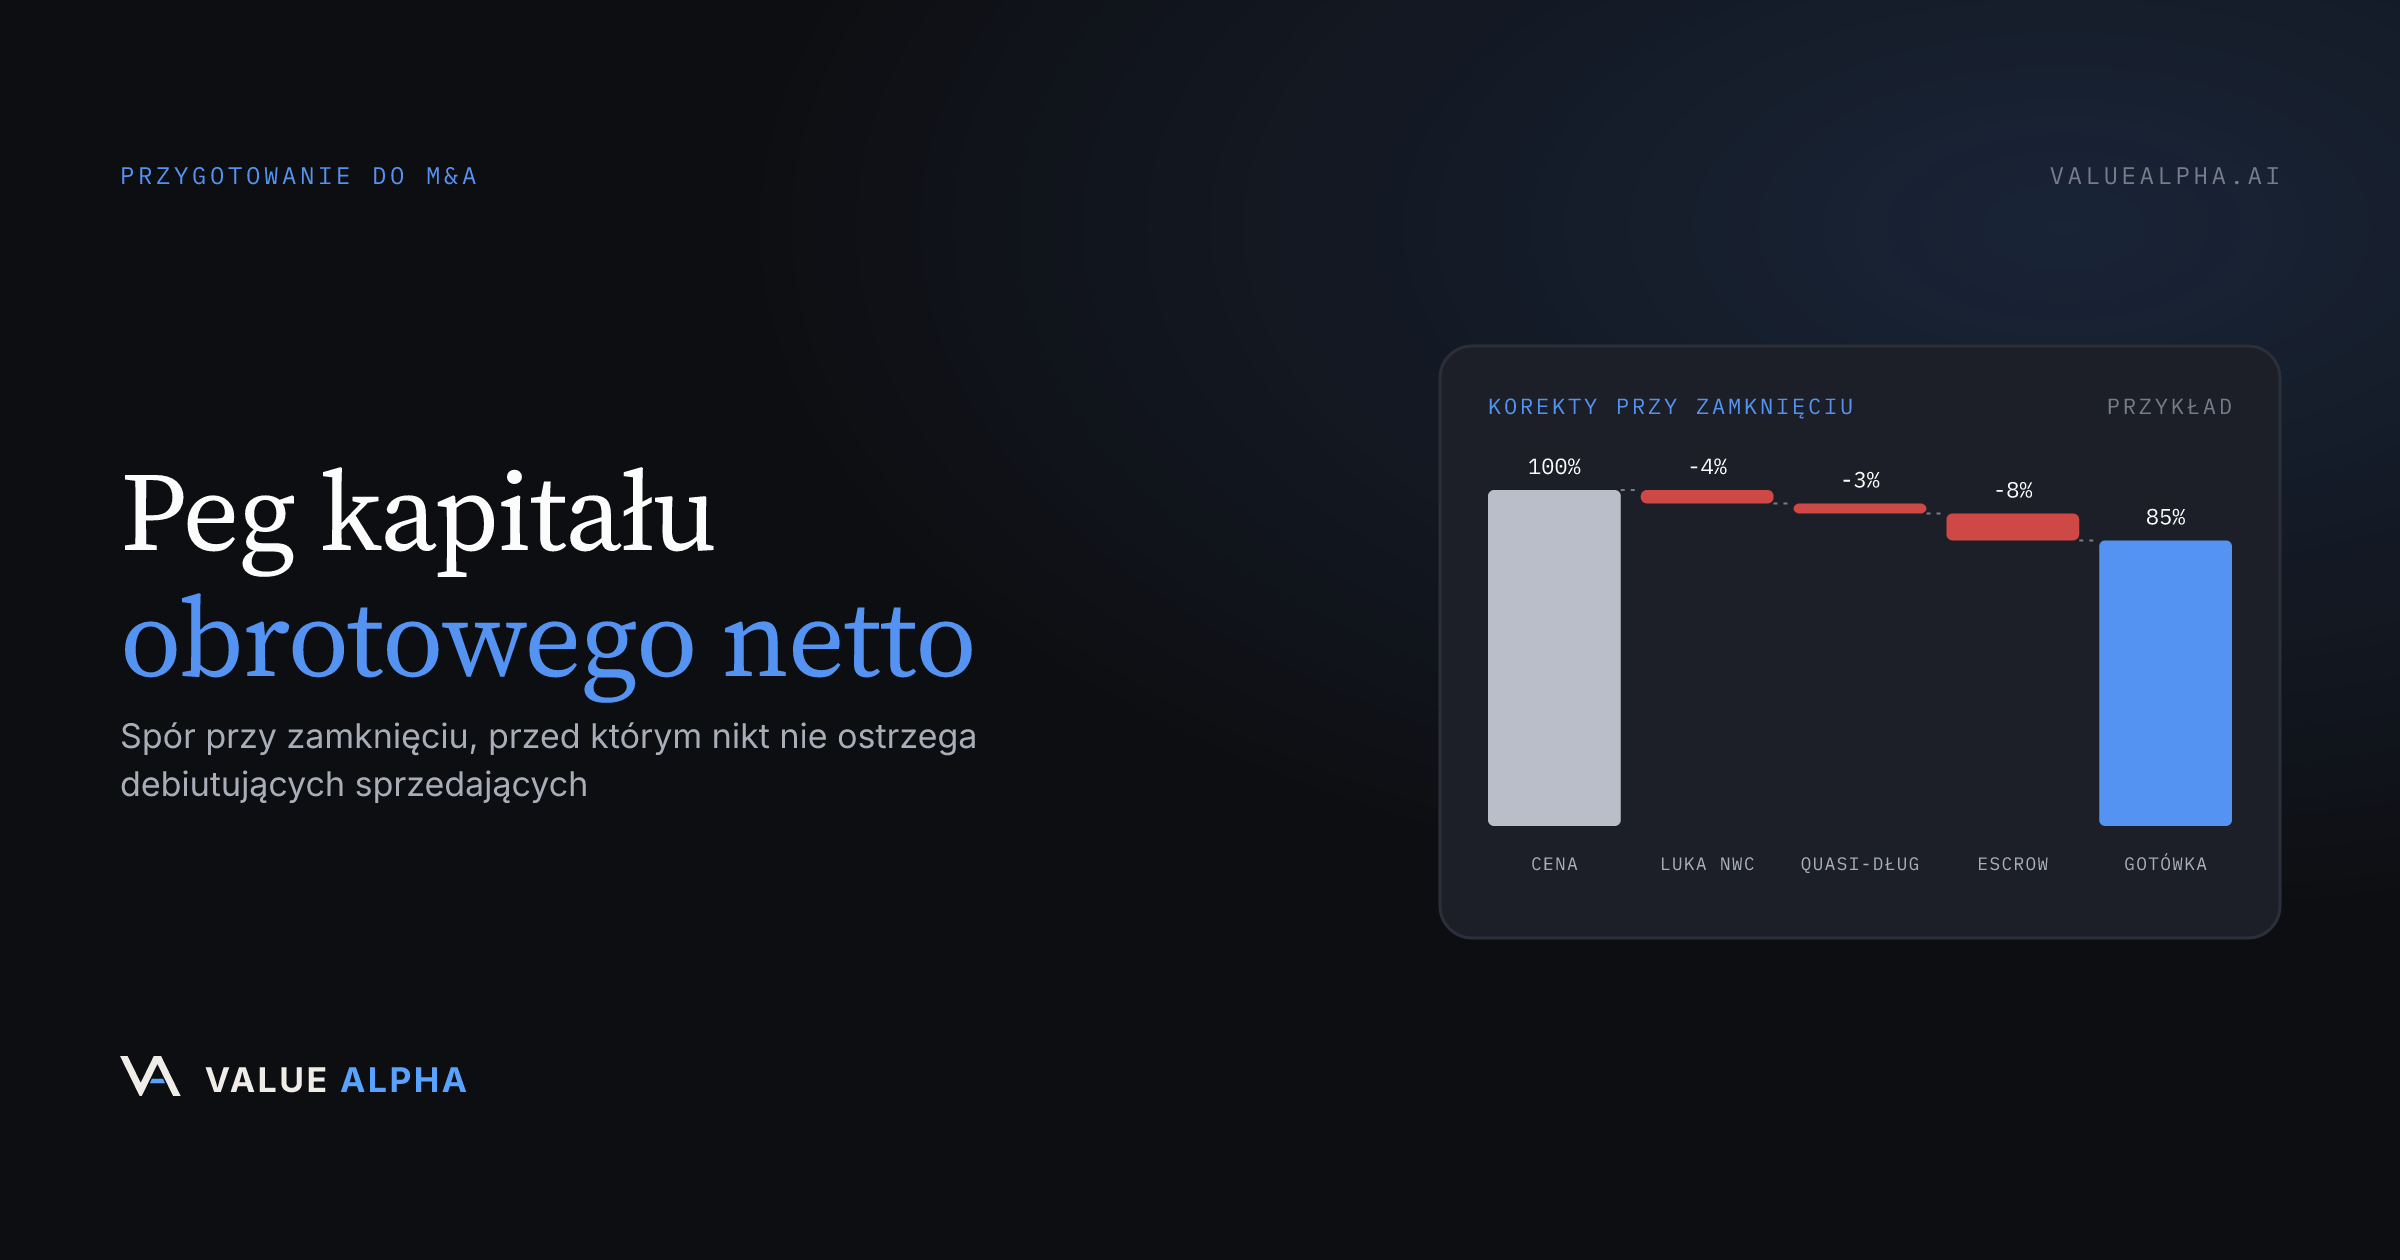
Peg kapitału obrotowego netto (NWC peg) to kwota kapitału obrotowego (w przybliżeniu należności plus zapasy minus zobowiązania handlowe), którą sprzedający musi przekazać razem z firmą przy zamknięciu transakcji, bez dodatkowej opłaty. Istnieje, bo firma nie jest maszyną, którą wystarczy odłączyć od prądu i oddać: potrzebuje paliwa w baku (wystawionych faktur, zatowarowanych półek, normalnego poziomu zobowiązań), żeby działać od pierwszego dnia. Peg NWC ustala się zwykle na poziomie średniego NWC z ostatnich dwunastu miesięcy, a przy zamknięciu porównuje się z nim faktyczne saldo: przy niedoborze cena spada dolar za dolar, przy nadwyżce kupujący dopłaca różnicę.
Z mojego doświadczenia w M&A, od transakcji małych firm po wielomiliardowe transakcje korporacyjne, przy których pracowałem na wcześniejszym etapie kariery, wynika jedno: zestawienie kapitału obrotowego wywołuje w tygodniu zamknięcia więcej kłótni niż cena zakupu. Cenę negocjuje się raz; peg NWC się mierzy, a to właśnie pomiar budzi w transakcjach emocje.
Dlaczego „bez gotówki i bez długu” to nie cała historia
Większość transakcji prywatnych wycenia się w formule bez gotówki i bez długu (cash-free, debt-free, CFDF): sprzedający zatrzymuje gotówkę, spłaca dług i przekazuje działające przedsiębiorstwo. Debiutujący sprzedający słyszą to i zakładają, że zatrzymają też należności, a za zapasy dostaną dodatkową zapłatę. Zwykle się mylą, a to nieporozumienie drogo kosztuje.
Logika kupującego jest taka: cenę ustalono jako wielokrotność zysków, które generuje firma, a wygenerowanie tych zysków wymaga normalnego poziomu kapitału obrotowego. Jeśli przekażesz firmę z pustym bakiem (należności ściągnięte, zapasy wyprzedane, płatności wobec dostawców odroczone), kupujący musi od razu dołożyć gotówkę, żeby wypłacić pensje i uzupełnić zapasy. Ta sama firma, gorsza transakcja. Peg NWC to mechanizm, który nie pozwala żadnej ze stron manipulować poziomem paliwa w baku między podpisaniem umowy a zamknięciem.
Jak ustala się peg NWC (i jak się o niego walczy)
Standardem jest średnie NWC z ostatnich dwunastu miesięcy (TTM), liczone na podstawie miesięcznych bilansów, z odpowiadającym mu rozliczeniem korygującym (true-up) przy zamknięciu:
| Krok | Co się dzieje | Gdzie zaczynają się spory |
|---|---|---|
| 1. Zdefiniuj NWC | Które konta się liczą (należności, zapasy, czynne rozliczenia międzyokresowe, zobowiązania handlowe, bierne rozliczenia międzyokresowe, ale bez gotówki i bez długu) | Czy przychody przyszłych okresów mają charakter długu? Czy wlicza się zaliczki od klientów? |
| 2. Ustal peg NWC | Zwykle średnia TTM, z tych samych kont | Firma sezonowa? Średnia z 12 miesięcy może nie pasować do zamknięcia w grudniu |
| 3. Szacunek na zamknięcie | Sprzedający przedstawia szacunkowy bilans | Agresywne szacunki przygotowują grunt pod spory po zamknięciu |
| 4. Rozliczenie korygujące (60–90 dni) | Stan faktyczny a peg NWC, rozliczany dolar za dolar | Przestarzałe zapasy, ściągalność należności, przypisanie operacji do właściwego okresu |
Trzy spory powtarzają się niemal w każdej transakcji:
- Gra definicjami. To, czy przychody przyszłych okresów, zaliczki od klientów albo rezerwy na premie liczą się jako kapitał obrotowy, czy jako pozycje o charakterze dłużnym, potrafi przesunąć efektywną cenę bardziej niż ostatnia runda negocjacji cenowych. To dokładnie to zestawienie, które ma ustalić analiza jakości zysków (QoE): firma wykonująca QoE zwykle proponuje definicję NWC i peg razem ze swoimi korektami zysków.
- Sezonowość. Detalista zamykający transakcję w październiku ma szczytowy poziom zapasów; peg NWC liczony jako średnia TTM zmusza sprzedającego do przekazania znacznie więcej, niż wynosi „normalny” poziom na tę datę. Firmy sezonowe powinny negocjować peg skorygowany o sezonowość (ten sam miesiąc roku poprzedniego albo określona krzywa sezonowa).
- Jakość, nie tylko ilość. Osiągnięcie pegu NWC należnościami przeterminowanymi o 90 dni i zalegającymi zapasami formalnie spełnia wymóg, ale nie jego cel. Dlatego definicje coraz częściej wymagają należności ściągalnych i zapasów zbywalnych.
Przykład liczbowy
Firma dystrybucyjna sprzedaje się za 4,0 mln USD w formule CFDF. Średnie NWC z okresu TTM (peg NWC) wynosi 600 tys. USD.
- Przy zamknięciu faktyczne NWC wynosi 450 tys. USD (w ostatnim kwartale sprzedający intensywnie ściągał należności, żeby zatrzymać gotówkę). Cena spada o 150 tys. USD, do 3,85 mln USD. Sprzedający w praktyce wypłacił sobie pieniądze kupującego.
- Gdyby faktyczne NWC wyniosło 700 tys. USD (sezonowe budowanie zapasów), kupujący dopłaciłby 100 tys. USD, a sprzedający nie oddałby towaru za darmo.
Efekt netto: odruch sprzedającego, żeby „wydoić bilans przed zamknięciem”, zostaje dokładnie zneutralizowany. Ściągnięta gotówka wraca jako obniżka ceny; sprzedający nie zyskał nic poza nerwową rozmową przy rozliczeniu.
Jak powinna to rozegrać każda ze stron
Sprzedający:
- Zamodeluj peg NWC, zanim podpiszesz list intencyjny (LOI): nalegaj, żeby mechanizm (definicja + metodologia) znalazł się w LOI, a nie został „dla prawników”. LOI, który milczy o kapitale obrotowym, to zaproszenie do renegocjacji ceny, którą uważałeś za zamkniętą.
- Prowadź firmę normalnie aż do zamknięcia. Każdy dolar należności, który wyciągniesz z firmy, wróci jako korekta ceny, z odsetkami w postaci utraconego zaufania kupującego.
- Uporządkuj składniki wcześnie: odpisz zalegające zapasy i przeterminowane należności na rok przed sprzedażą, żeby peg NWC ustalono na uczciwych liczbach, a nie korygowano go na Twoją niekorzyść w due diligence.
Kupujący (a zwłaszcza searcherzy):
- Niech peg NWC ustali QoE: te same dokumenty robocze, z których powstaje skorygowana EBITDA, dają miesięczne zestawienie NWC; nie przyjmuj okrągłej liczby zaproponowanej przez pośrednika.
- Dopasuj peg NWC do sezonowości w dacie zamknięcia, inaczej 30. dnia pokryjesz tę lukę z własnego kredytu akwizycyjnego.
- Określ testy jakości (limity wiekowania należności, zbywalność zapasów), żeby pegu NWC nie dało się spełnić bezwartościowymi pozycjami.
Najczęściej zadawane pytania
Czym jest peg kapitału obrotowego netto?
To docelowy poziom kapitału obrotowego (zwykle średnia z ostatnich dwunastu miesięcy: należności + zapasy + czynne rozliczenia międzyokresowe − zobowiązania handlowe − bierne rozliczenia międzyokresowe, bez gotówki i długu), który sprzedający musi przekazać przy zamknięciu. Faktyczne NWC powyżej pegu podnosi cenę dolar za dolar; poniżej niego ją obniża.
Dlaczego sprzedający nie zatrzymuje należności?
Bo cenę zakupu ustalono jako wielokrotność zysków, które zakładają firmę z normalnym poziomem kapitału obrotowego. W standardowej transakcji bez gotówki i bez długu, z pegiem NWC, należności i zapasy na normalnym poziomie przechodzą razem z firmą; sprzedający zatrzymuje za to gotówkę i spłaca dług.
Czym różni się peg NWC w firmach sezonowych?
Płaska średnia TTM źle wycenia każdą firmę, której kapitał obrotowy waha się w ciągu roku. Firmy sezonowe zwykle negocjują peg NWC dopasowany do miesiąca zamknięcia (ten sam miesiąc roku poprzedniego albo uzgodniony harmonogram sezonowy), żeby żadna ze stron nie wygrywała ani nie traciła na samym kalendarzu.
Czy małe transakcje finansowane kredytem SBA mają peg kapitału obrotowego?
Coraz częściej tak, choć mniejsze transakcje małych firm wciąż bywają zawierane w formule „tylko aktywa, zapasy dodatkowo po koszcie”. Przy każdej transakcji wycenianej na podstawie EBITDA lub SDE (dochodu uznaniowego właściciela), w której razem z firmą przechodzi bilans, zakładaj peg NWC, a jeśli druga strona go nie poruszyła, porusz ten temat sam, dopóki przewaga negocjacyjna jest po Twojej stronie.
Kluczowe wnioski
- Peg NWC sprawia, że formuła „bez gotówki i bez długu” działa: firma musi przejść z normalnym bakiem kapitału obrotowego, zwykle na poziomie średniej TTM.
- Rozliczenie korygujące działa dolar za dolar w obie strony, więc wyciąganie należności przed zamknięciem tylko zamienia zaufanie kupującego w obniżkę ceny.
- Spory toczą się o definicję (przychody przyszłych okresów, zaliczki), sezonowość i testy jakości. Rozstrzygnij wszystkie trzy w LOI.
- Sprzedający: prowadź firmę normalnie i uporządkuj bilans z rocznym wyprzedzeniem. Kupujący: niech zestawienie przygotuje QoE.
Peg NWC to kolejne miejsce, w którym transakcję kontroluje ta strona, która pierwsza ją zamodeluje. ValueAlpha wycenia firmę tak, jak ostatecznie zrobi to rozliczenie na dzień zamknięcia (znormalizowane zyski, mnożniki rynkowe i realia bilansu pod spodem), więc liczba, którą negocjujesz, to liczba, która przetrwa rozliczenie korygujące.
Tomasz Felpel
Założyciel i CEO, Value Alpha
Absolwent MBA Columbia Business School i założyciel Value Alpha. Były Global Business Development Manager w IFF, gdzie współtworzył wielomiliardową fuzję z listy Fortune 500. Wiceprezes Startup Lab w Columbia Entrepreneurship Organization.
LinkedInPowiązane artykuły
quality of earningsdue diligenceETAsearch fundsM&A advisory
Quality of Earnings vs. Valuation: What Changes Between the LOI and Closing
A valuation sets the multiple; a Quality of Earnings (QoE) report tests the earnings underneath it. Here's what QoE actually examines, the adjustments that re-price deals, and how both sides prepare.
27 lipca 2026 · 8 min
ETAsearch fundsM&A advisorybusiness buyersacquisitionLOI
How to Value an Acquisition Target: A Search Funder's Framework for Setting Your LOI Range
How search fund and ETA buyers value an acquisition target: normalize SDE or EBITDA, anchor to lower-middle-market multiples, and set an LOI range a lender will underwrite.
20 lipca 2026 · 11 min
valuation gapselling a businessbuyer psychologysmall business ownersETAM&A advisory
The Valuation Gap: Why Owners and Buyers Price the Same Business Differently
The valuation gap is the difference between what you think your business is worth and what a buyer will pay. Here's why it happens - and how to close it before you go to market.
29 maja 2026 · 7 min