

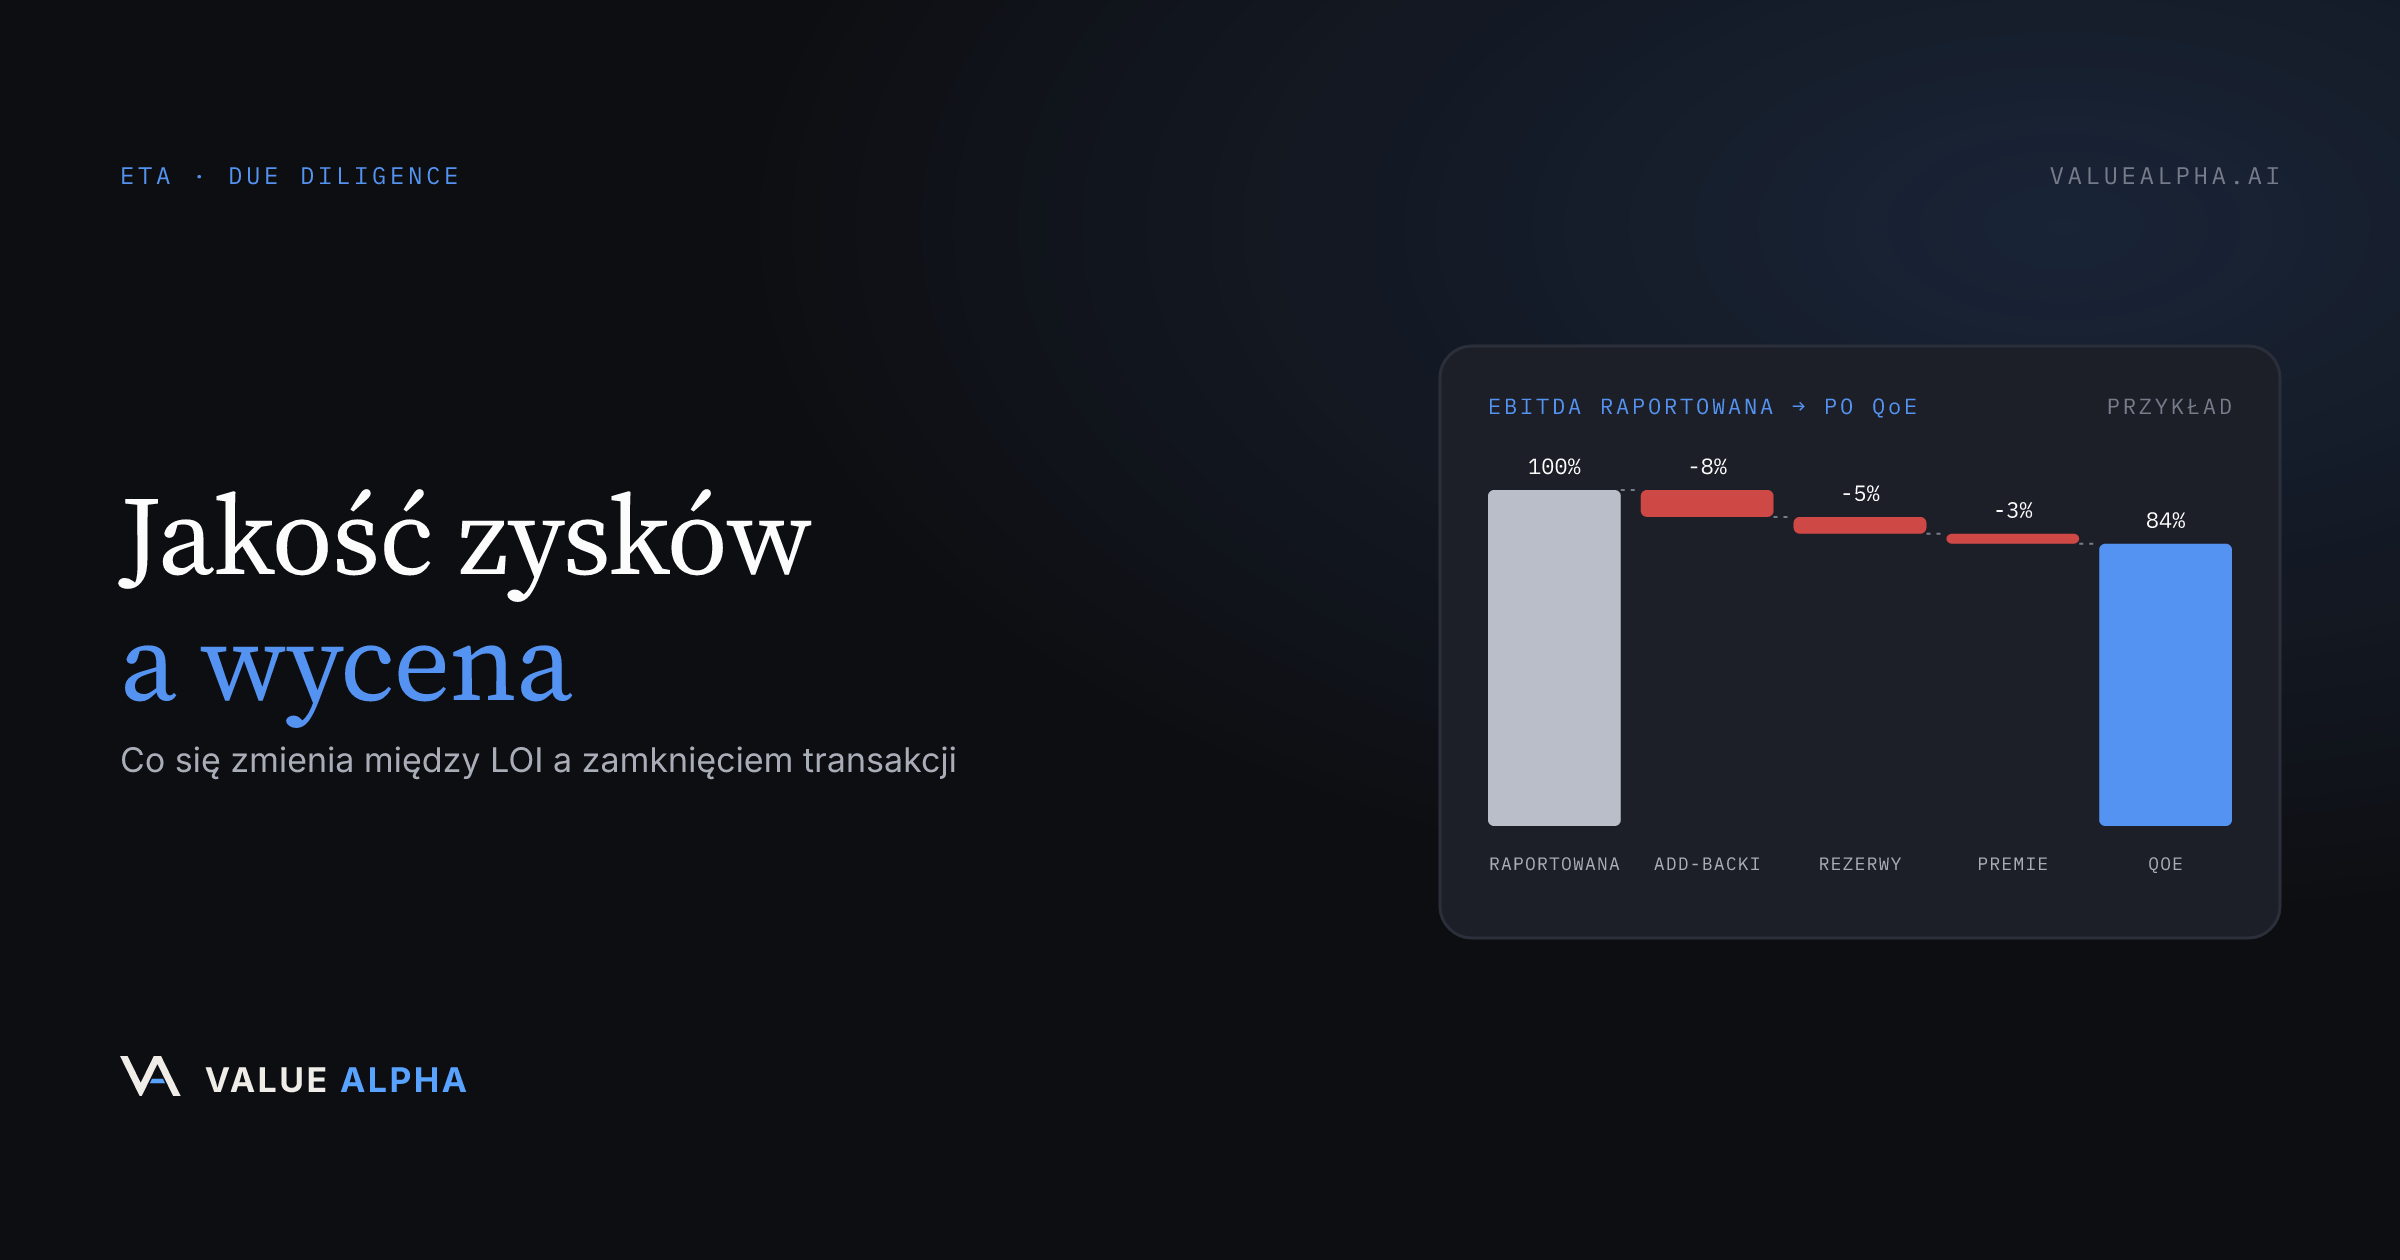
Wycena i raport z analizy jakości zysków (QoE) odpowiadają na dwa różne pytania. Wycena odpowiada na pytanie „ile jest warta ta firma przy takich zyskach?” i ustala mnożnik. QoE odpowiada na pytanie „czy te zyski są prawdziwe, powtarzalne i poprawnie zmierzone?” i sprawdza podstawę, na której ten mnożnik się opiera. Cena transakcji rzadko zmienia się między listem intencyjnym (LOI) a zamknięciem dlatego, że ktoś zmienia mnożnik. Zmienia się, bo QoE zmienia kwotę zysku, do której mnożnik jest stosowany.
Widziałem ten mechanizm przy transakcjach każdej wielkości, także przy fuzji o wartości 26 mld USD, w której armie księgowych spierały się o bazę zysków, a nagłówkowy mnożnik prawie się nie ruszył. W segmencie średnich firm to dokładnie ta sama gra, tylko o mniejsze kwoty: cena = zysk × mnożnik, a due diligence atakuje zysk.
Czym jest raport z analizy jakości zysków?
Raport z analizy jakości zysków (QoE) to niezależna analiza księgowa (zwykle wykonywana przez zespół doradztwa transakcyjnego firmy audytorskiej), która weryfikuje i normalizuje zyski spółki przed zamknięciem przejęcia. Sprawdza, czy raportowana EBITDA lub SDE (dochód uznaniowy właściciela) odzwierciedla rzeczywistą, trwałą zdolność firmy do generowania zysków: czy add-backi są uzasadnione, czy przychody są prawidłowo ujmowane, czy pozycje jednorazowe są naprawdę jednorazowe i czy zyski powtórzą się pod nowym właścicielem.
To nie jest audyt. Ta różnica ma znaczenie:
| Wycena | Raport QoE | Audyt | |
|---|---|---|---|
| Na jakie pytanie odpowiada | Ile jest warta firma? | Czy zyski są prawdziwe i powtarzalne? | Czy sprawozdania finansowe są zgodne ze standardami rachunkowości? |
| Kto zwykle zleca | Każda ze stron | Kupujący (czasem sprzedający, przed wyjściem na rynek) | Spółka |
| Wynik | Przedział wartości + mnożnik | Skorygowana EBITDA/SDE + ustalenia | Opinia o sprawozdaniach |
| Kiedy w transakcji | Przed LOI lub na etapie LOI | Po LOI, w trakcie due diligence | Niezależnie od jakiejkolwiek transakcji |
Korekty, które naprawdę zmieniają cenę transakcji
W transakcjach w segmencie średnich firm większość szkód wyrządza kilka ustaleń QoE:
- Odrzucone add-backi. „Skorygowana” EBITDA sprzedającego dolicza koszty, które okazują się powtarzalne: „jednorazowe” wydatki na marketing, które pojawiają się trzy lata z rzędu, albo członek rodziny na liście płac, który naprawdę pracuje i trzeba go będzie zastąpić.
- Moment ujęcia przychodów. Zaliczki zaksięgowane jako przychód przed wykonaniem pracy albo wysyłki z końca roku przyspieszone po to, żeby podbić wynik z ostatnich dwunastu miesięcy.
- Zaniżony koszt zastąpienia właściciela. Właściciel wypłacał sobie 40 tys. USD za funkcję, która na rynku kosztuje 120 tys. USD; QoE przelicza zyski z uwzględnieniem rzeczywistego kosztu.
- Ujawniona koncentracja klientów. QoE przekłada na liczby to, co CIM (memorandum informacyjne) bagatelizowało: ryzyko koncentracji, które kupujący wyceniają najsurowiej.
- Definicja kapitału obrotowego. To nie jest pozycja zysku, ale peg kapitału obrotowego netto (NWC peg), negocjowany na podstawie zestawień z QoE, regularnie przesuwa przy zamknięciu sześciocyfrowe kwoty.
Matematyka zmiany ceny (dlaczego sprzedający czują się jak w zasadzce)
Załóżmy, że transakcję uzgodniono przy 1 000 000 USD skorygowanej EBITDA i mnożniku 5,0×: 5,0 mln USD. QoE odrzuca add-backi na 150 tys. USD i przelicza wynagrodzenie właściciela, dochodząc do 850 tys. USD trwałej EBITDA. Kupujący nie renegocjuje mnożnika. Po prostu stosuje ten sam mnożnik 5,0× do nowej podstawy:
850 tys. USD × 5,0 = 4,25 mln USD. To obniżka ceny o 750 tys. USD, a kupujący może uczciwie powiedzieć: „nic się nie zmieniło poza Twoimi własnymi liczbami”.
To luka wyceny, która otwiera się ponownie w najgorszym możliwym momencie: gdy zdjąłeś już firmę z rynku i spędziłeś miesiące w due diligence. Ryzykiem nigdy nie był mnożnik. Były nim zyski.
Jak kupujący powinni korzystać z QoE
Jeśli jesteś searcherem, czyli osobą szukającą firmy do przejęcia, albo kupujesz firmę po raz pierwszy, QoE chroni Cię przed kupieniem mniejszej firmy niż ta, którą wyceniłeś; Twój przedział w LOI powinien to uwzględniać:
- Uwzględnij QoE w budżecie. Zlecenia QoE w segmencie średnich firm kosztują zwykle dziesiątki tysięcy dolarów. To ostatnia rzecz, na której warto oszczędzać w budżecie na due diligence, a kredytodawcy SBA coraz częściej oczekują jej przy większych transakcjach 7(a).
- Dopasuj zakres do swojej tezy inwestycyjnej. Skieruj księgowych na to, od czego naprawdę zależy Twoja cena: przychody powtarzalne, największe add-backi, koncentrację klientów.
- Wynegocjuj mechanizm z góry. Uzgodnij w LOI, jak zmiana zysku wynikająca z QoE przełoży się na cenę (dolar za dolar, przy uzgodnionym mnożniku), żeby rozmowa była arytmetyką, a nie wojną.
Jak sprzedający powinni się przygotować (przed wyjściem na rynek)
- Zleć QoE po stronie sprzedającego albo przynajmniej przeprowadź rygorystyczną analizę wewnętrzną. Znalezienie własnych problemów 12 miesięcy wcześniej kosztuje ułamek tego, ile kosztuje odkrycie ich po podpisaniu LOI.
- Udokumentuj każdy add-back tak, jak zażądałby tego sceptyczny księgowy: faktury, umowy, dokumentacja płacowa.
- Normalizuj uczciwie. Zestawienie skorygowanej EBITDA, które przejdzie due diligence nietknięte, jest warte więcej niż agresywne, które zostanie przycięte, bo każdy odrzucony add-back obciąża też Twoją wiarygodność we wszystkim innym.
Najczęściej zadawane pytania
Czy raport QoE to to samo co audyt?
Nie. Audyt wyraża opinię o tym, czy sprawozdania finansowe są zgodne ze standardami rachunkowości. QoE sprawdza konkretnie, czy raportowane zyski są trwałe i poprawnie znormalizowane na potrzeby transakcji. Ma węższy zakres, trwa krócej i skupia się na transakcji.
Kto płaci za raport z analizy jakości zysków?
Każda strona płaci za swój: kupujący zlecają QoE po stronie kupującego w trakcie due diligence, a sprzedający czasem zlecają QoE po stronie sprzedającego przed wyjściem na rynek, żeby uprzedzić niespodzianki i obronić cenę ofertową.
Czy transakcja może upaść przez QoE?
Tak, i regularnie się to zdarza, ale częstszym wynikiem jest zmiana ceny. Gdy QoE istotnie obniża skorygowany zysk, kupujący stosuje uzgodniony mnożnik do niższej podstawy, a sprzedający albo akceptuje nową cenę, albo negocjuje strukturę (earnout, pożyczka od sprzedającego), albo odchodzi od stołu.
Czy małe transakcje naprawdę potrzebują QoE?
Przy transakcjach rzędu kilku milionów dolarów pełną analizę QoE można zastąpić lżejszą wersją („QoE-lite”) albo przeglądem finansowym w ramach due diligence, ale całkowite pominięcie weryfikacji zysków kończy się tym, że kupujący zostaje właścicielem firmy, która zarabia mniej niż ta z jego modelu.
Kluczowe wnioski
- Wycena ustala mnożnik, QoE sprawdza zysk. Cena transakcji zmienia się, gdy przesuwa się baza zysków; mnożnik zwykle zostaje bez zmian.
- Najczęstsi winowajcy: odrzucone add-backi, moment ujęcia przychodów, koszt zastąpienia właściciela, koncentracja klientów i peg NWC.
- Kupujący: uwzględnij QoE w budżecie, dopasuj zakres QoE do swojej tezy i uzgodnij z góry w LOI arytmetykę zmiany ceny.
- Sprzedający: najpierw przeprowadź QoE we własnej firmie. Udokumentowana, uczciwa normalizacja to najtańsza dostępna ochrona ceny.
Pod tym wszystkim kryje się jeden wzorzec: kto pierwszy pozna prawdziwą bazę zysków, ten kontroluje negocjacje. ValueAlpha normalizuje zyski i wycenia firmę tak, jak ostatecznie zrobi to zespół due diligence, więc niezależnie od tego, po której stronie stołu siedzisz, QoE potwierdzi Twoją liczbę, zamiast ją zburzyć.
Tomasz Felpel
Założyciel i CEO, Value Alpha
Absolwent MBA Columbia Business School i założyciel Value Alpha. Były Global Business Development Manager w IFF, gdzie współtworzył wielomiliardową fuzję z listy Fortune 500. Wiceprezes Startup Lab w Columbia Entrepreneurship Organization.
LinkedInPowiązane artykuły
ETAsearch fundsM&A advisorybusiness buyersacquisitionLOI
How to Value an Acquisition Target: A Search Funder's Framework for Setting Your LOI Range
How search fund and ETA buyers value an acquisition target: normalize SDE or EBITDA, anchor to lower-middle-market multiples, and set an LOI range a lender will underwrite.
20 lipca 2026 · 11 min
valuation gapselling a businessbuyer psychologysmall business ownersETAM&A advisory
The Valuation Gap: Why Owners and Buyers Price the Same Business Differently
The valuation gap is the difference between what you think your business is worth and what a buyer will pay. Here's why it happens - and how to close it before you go to market.
29 maja 2026 · 7 min
M&Abuyer perspectivevalue drivers
What Buyers Actually Look At in a Business Valuation
Forget vanity metrics. Here are the 5 factors that move the needle when a buyer evaluates your business - and how to strengthen each one.
24 marca 2026 · 5 min