

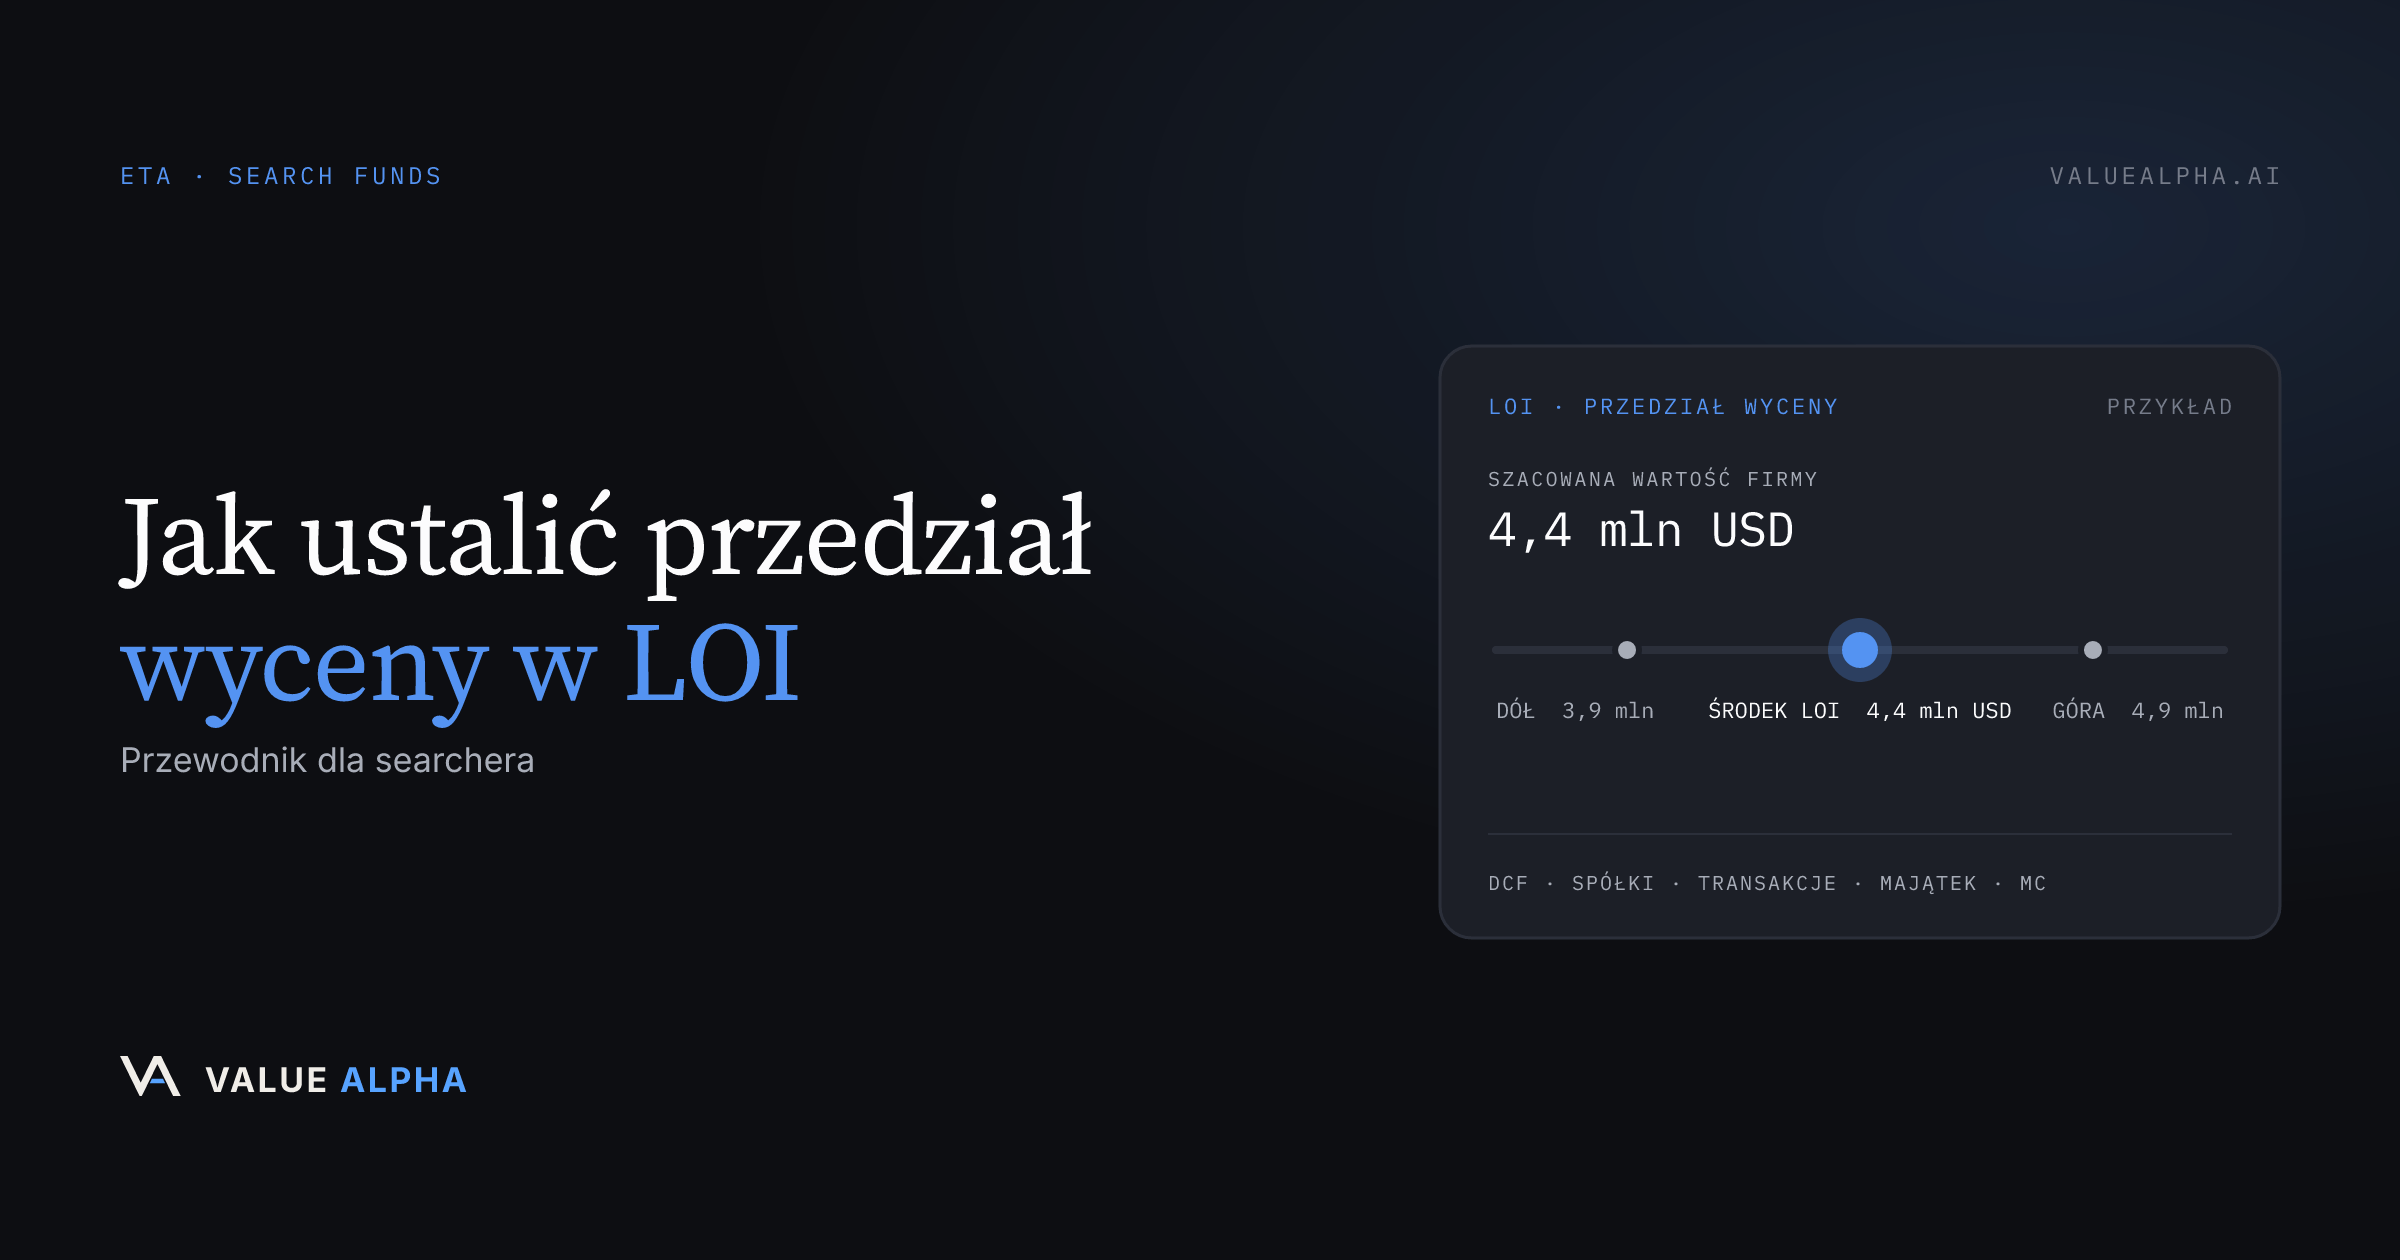
Jaka liczba powinna znaleźć się w LOI?
Oprzyj swój list intencyjny (LOI) na przedziale, a nie na jednym punkcie. Przedział zbuduj na znormalizowanych zyskach sprzedającego, a nie na liczbie z nagłówka CIM (memorandum informacyjnego). W większości transakcji w segmencie średnich firm oznacza to pasmo o szerokości mniej więcej od 0,5x do 1,0x mnożnika, wyśrodkowane tam, gdzie faktycznie sprzedają się porównywalne firmy tej wielkości i jakości. Przedział to zobowiązanie do metody, a nie do ceny: mówi, ile zapłacisz, jeśli due diligence potwierdzi zyski, i zostawia Ci miejsce na ruch w dół bez renegocjowania wszystkiego od zera.
Przedział wyceny w LOI to pasmo cenowe, które kupujący proponuje przed due diligence, wyrażone jako wielokrotność znormalizowanego SDE (dochodu uznaniowego właściciela) lub EBITDA i uzależnione od potwierdzenia. To liczba o największych konsekwencjach, jaką zapisuje searcher, czyli osoba szukająca firmy do przejęcia, bo wszystko, co następuje później, jest z nią porównywane: analiza jakości zysków (QoE), wycena zlecona przez bank i ostateczna umowa sprzedaży.
Dlaczego przedział jest ważniejszy niż jego środek?
Sprzedający patrzą na górę Twojego przedziału. Kredytodawcy na dół. Ty będziesz żyć gdzieś pomiędzy.
Jedna liczba zaprasza do odpowiedzi zero-jedynkowej: tak albo nie. Przedział zaprasza do rozmowy o tym, który koniec ma zastosowanie i dlaczego, a to dokładnie ta rozmowa, na której Ci zależy, bo zmusza sprzedającego do obrony jakości jego zysków, zanim sam wydasz pieniądze, żeby ją sprawdzić. Chroni Cię też strukturalnie. Gdy due diligence ujawni problem z koncentracją klientów albo add-back, który nie przetrwa weryfikacji, poruszasz się w przedziale, który już ujawniłeś, a nie łamiesz obietnicy.
Zbyt szeroki przedział sprawia, że wyglądasz niepoważnie, albo gorzej, jakbyś grał na zwłokę. Zbyt wąski oznacza, że z góry wynegocjowałeś przeciwko sobie. W praktyce pasmo około 0,5x przy mniejszych transakcjach opartych na SDE i do 1,0x przy większych transakcjach opartych na EBITDA wygląda na zdyscyplinowane, a nie wymijające.
Jakie mnożniki powinny wyznaczać przedział?
W segmencie średnich firm wielkość wpływa na mnożnik bardziej niż niemal cokolwiek innego. Ta sama firma przy 600 tys. USD SDE i przy 4 mln USD EBITDA nie jest dla kupującego tym samym aktywem: większa ma głębszą kadrę zarządzającą, przetrwa odejście właściciela i przyciąga szerszą pulę kapitału. Poniższe pasma odzwierciedlają przedziały często raportowane przez IBBA Market Pulse i DealStats i są typowe, a nie gwarantowane.
| Znormalizowane zyski | Stosowany wskaźnik | Typowy przedział mnożnika | Dlaczego właśnie tam |
|---|---|---|---|
| Poniżej 500 tys. USD | SDE | 2,0x - 3,0x | Zależność od właściciela, wąska grupa kupujących, głównie kupujący indywidualni |
| 500 tys. - 1 mln USD | SDE | 2,5x - 3,5x | Optymalny obszar dla finansowania SBA, konkurencyjny, ale wciąż zależny od właściciela |
| 1 mln - 2 mln USD | SDE lub EBITDA | 3,0x - 4,5x | Strefa przejściowa, firma ma już częściową kadrę zarządzającą |
| 1 mln - 3 mln USD | EBITDA | 4,0x - 6,0x | Zaczyna się zainteresowanie instytucjonalne, prawdziwa warstwa zarządcza |
| 3 mln - 5 mln USD | EBITDA | 5,0x - 7,0x | Konkurują o nią fundusze private equity ze średniego segmentu rynku |
| 5 mln - 10 mln USD | EBITDA | 6,0x - 8,0x | Jakość platformy do dalszych przejęć, różne typy oferentów |
Typowe przedziały według danych często raportowanych przez IBBA Market Pulse i DealStats. Branża, wzrost i koncentracja klientów potrafią przesunąć konkretną transakcję daleko poza jej pasmo.
Zwróć uwagę na nakładanie się wierszy SDE i EBITDA w okolicach od 1 mln do 2 mln USD. Właśnie na tym searcherzy się parzą, bo pośrednik podający „4x” od SDE i kredytodawca przyjmujący w swojej analizie „4x” od EBITDA opisują dwie bardzo różne ceny tej samej firmy. Jeśli nie masz pewności, który wskaźnik ma zastosowanie, zanim wybierzesz mnożnik, zacznij od artykułu SDE czy EBITDA.
Jak dojść do znormalizowanych zysków przed due diligence?
Nie dojdziesz do nich precyzyjnie i właśnie po to jest przedział. Możesz jednak zbliżyć się na tyle, by wycenić odpowiedzialnie, jeśli sam przytniesz liczby z CIM.
Sprzedający i ich doradcy przedstawiają najkorzystniejszą wersję zysków. Twoim zadaniem na etapie LOI jest usunięcie korekt, które według doświadczenia nie przetrwają analizy jakości zysków:
- Wynagrodzenie właściciela znormalizowane do rynkowej pensji prawdziwego menedżera, a nie do zera. Jeśli kupujesz firmę, która potrzebuje dyrektora generalnego za 150 tys. USD, ten koszt jest stały.
- Pozycje jednorazowe, które powtarzają się podejrzanie często. „Jednorazowy” wydatek prawny w trzech kolejnych latach to koszt operacyjny.
- Wydatki prywatne, które są uzasadnionymi add-backami tylko wtedy, gdy są udokumentowane. Nieudokumentowane to w najlepszym razie błąd zaokrąglenia, a w najgorszym problem z wiarygodnością.
- Wzrost pro forma wliczony w wynik za miniony okres. Kupujesz firmę, która istnieje, a nie tę z prognozy.
Każdy z tych punktów to sporne terytorium, a artykuł add-backi w praktyce omawia, które z nich się bronią. Jeśli Twoja korekta obniża zyski o więcej niż około 15%, nie obniżaj po prostu mnożnika. Napisz to w LOI, w jednym zdaniu, żeby sprzedający wiedział, na jakiej kwocie zysków opiera się Twój przedział. Transakcje upadają na etapie QoE głównie dlatego, że kupujący nigdy nie ujawnił, że jego liczba różni się od liczby sprzedającego.
Co jeszcze powinno przesunąć przedział, zanim go wyślesz?
Cztery czynniki niezawodnie uzasadniają wycenę na dole pasma albo poniżej niego:
| Czynnik | Na co zwrócić uwagę | Kierunek wpływu |
|---|---|---|
| Koncentracja klientów | Pojedynczy klient powyżej ~20% przychodów | Dół przedziału lub niżej |
| Zależność od właściciela | Właściciel trzyma kluczowe relacje lub licencje | Dół przedziału |
| Jakość przychodów | Powtarzalne lub z umów a projektowe | Powtarzalne zasługują na górę |
| Kapitał obrotowy | Czy sprzedający oczekuje, że zatrzyma gotówkę | Zmienia efektywną cenę, nie mnożnik |
Ten ostatni to cichy zabójca. Transakcja przy 4,0x z normalnym pegiem kapitału obrotowego netto (NWC peg) i transakcja przy 4,0x, w której sprzedający zgarnia należności, to nie ta sama transakcja. Zapisz w LOI swoje oczekiwania co do pegu NWC, bo inaczej tak naprawdę nie podałeś ceny. Szerszą logikę tego, dlaczego kupujący i sprzedający patrzą na identyczne dane finansowe i dochodzą do różnych liczb, znajdziesz w artykule luka wyceny.
Jak finansowanie ogranicza przedział?
Jeśli korzystasz z kredytu SBA 7(a), niezależna wycena zlecona przez kredytodawcę to twardy sufit dla Twojego entuzjazmu. Gdy finansowana wartość firmy przekracza 250 000 USD, zgodnie z SOP 50 10 8 wymagana jest niezależna wycena od zatwierdzonego przez SBA Kwalifikowanego Źródła, a jeśli ta wycena wyjdzie poniżej Twojej ceny, różnicę pokrywasz z własnego kapitału albo transakcja zostaje przebudowana. Pełne zasady opisuje artykuł wymogi wyceny firmy przy kredycie SBA 7(a).
Wniosek praktyczny: Twój przedział w LOI powinien leżeć tam, gdzie niezależny rzeczoznawca z uprawnieniami jest w stanie go obronić, a nie tam, gdzie wypada najbardziej optymistyczna zakładka Twojego arkusza. Searcherzy, którzy wyceniają powyżej tego, co realnie pokaże wycena rzeczoznawcy, spędzają miesiące, dochodząc do renegocjacji ceny (re-trade), której mogli uniknąć w pierwszym tygodniu.
Przepuszczenie celu przejęcia przez niezależny model, zanim wyślesz LOI, to tanie ubezpieczenie. ValueAlpha tworzy możliwy do obrony przedział w oparciu o podejście dochodowe i rynkowe, a ten przedział przydaje się właśnie dlatego, że nie jest ani Twoją liczbą, ani liczbą pośrednika.
Najczęściej zadawane pytania
Jak szeroki powinien być przedział wyceny w LOI?
Mniej więcej 0,5x przy mniejszych transakcjach opartych na SDE i do 1,0x przy większych transakcjach opartych na EBITDA. Szerszy przedział sprzedający odczytają jako znak, że kupujący nie odrobił pracy domowej; węższy oznacza, że oddałeś pole na korektę po due diligence, zanim due diligence w ogóle się zaczęło.
Czy w LOI podać przedział kwotowy, czy przedział mnożnika?
Podaj przedział kwotowy i wskaż mnożnik oraz podstawę zysków, z których go wyliczyłeś. Sprzedający ocenia kwotę. Podana podstawa chroni Cię, gdy zmieni się kwota zysków.
Czy mogę obniżyć cenę po podpisaniu LOI?
Tak, jeśli due diligence dostarczy udokumentowanego powodu: zysków, które się nie uzgadniają, nieujawnionej koncentracji, analizy QoE, która odrzuca przedstawione Ci add-backi. Renegocjacja poparta ustaleniami to norma. Renegocjacja wynikająca z samej zmiany zdania kosztuje Cię transakcję i reputację na małym rynku.
Co zrobić, jeśli pośrednik żąda jednej liczby?
Podaj środek przedziału i od razu określ warunki, od których on zależy. Nie uniknąłeś przedziału, tylko przeniosłeś go do jednego zdania.
Kluczowe wnioski
- Oprzyj LOI na przedziale o szerokości około 0,5x do 1,0x, zbudowanym na Twoich własnych znormalizowanych zyskach, a nie na zyskach z CIM.
- Wielkość wyznacza mnożnik: transakcje oparte na SDE poniżej 1 mln USD zwykle zamykają się przy 2,0x do 3,5x, a transakcje oparte na EBITDA powyżej 3 mln USD zwykle osiągają 5,0x do 7,0x.
- Zanim wybierzesz mnożnik, przytnij wynagrodzenie właściciela, powtarzające się pozycje „jednorazowe” i wzrost pro forma, a w LOI ujawnij podstawę zysków.
- Koncentracja klientów, zależność od właściciela i peg NWC przesuwają efektywną cenę tak samo jak mnożnik.
- Przy finansowaniu SBA sufitem jest wycena rzeczoznawcy. Wyceniaj tam, gdzie niezależny rzeczoznawca z uprawnieniami obroni tę liczbę.
Tomasz Felpel
Założyciel i CEO, Value Alpha
Absolwent MBA Columbia Business School i założyciel Value Alpha. Były Global Business Development Manager w IFF, gdzie współtworzył wielomiliardową fuzję z listy Fortune 500. Wiceprezes Startup Lab w Columbia Entrepreneurship Organization.
LinkedInPowiązane artykuły
SBA 7(a)business acquisitionvaluation requirementssearch fundsETAM&A advisorybusiness buyers
SBA 7(a) Business Valuation Requirements (2026): A Buyer's Guide
SBA 7(a) acquisitions need an independent business valuation once the financed amount tops $250,000. See the 2026 SOP 50 10 8 rules, who qualifies, and what to prepare.
19 czerwca 2026 · 9 min
add-backsEBITDAnormalizationquality of earningsM&Afinancial metrics
Add-Backs Explained: Which Adjustments Survive Diligence
Add-backs adjust reported earnings to reflect true business profitability. Learn which add-backs buyers accept, which they reject, and how normalization affects the valuation.
29 maja 2026 · 7 min
valuation basicsSDEEBITDAsmall business
SDE vs EBITDA: Which Metric Matters for Your Business Valuation?
Understanding the difference between Seller's Discretionary Earnings and EBITDA - and why choosing the wrong one can cost you millions in a sale.
3 marca 2026 · 5 min