

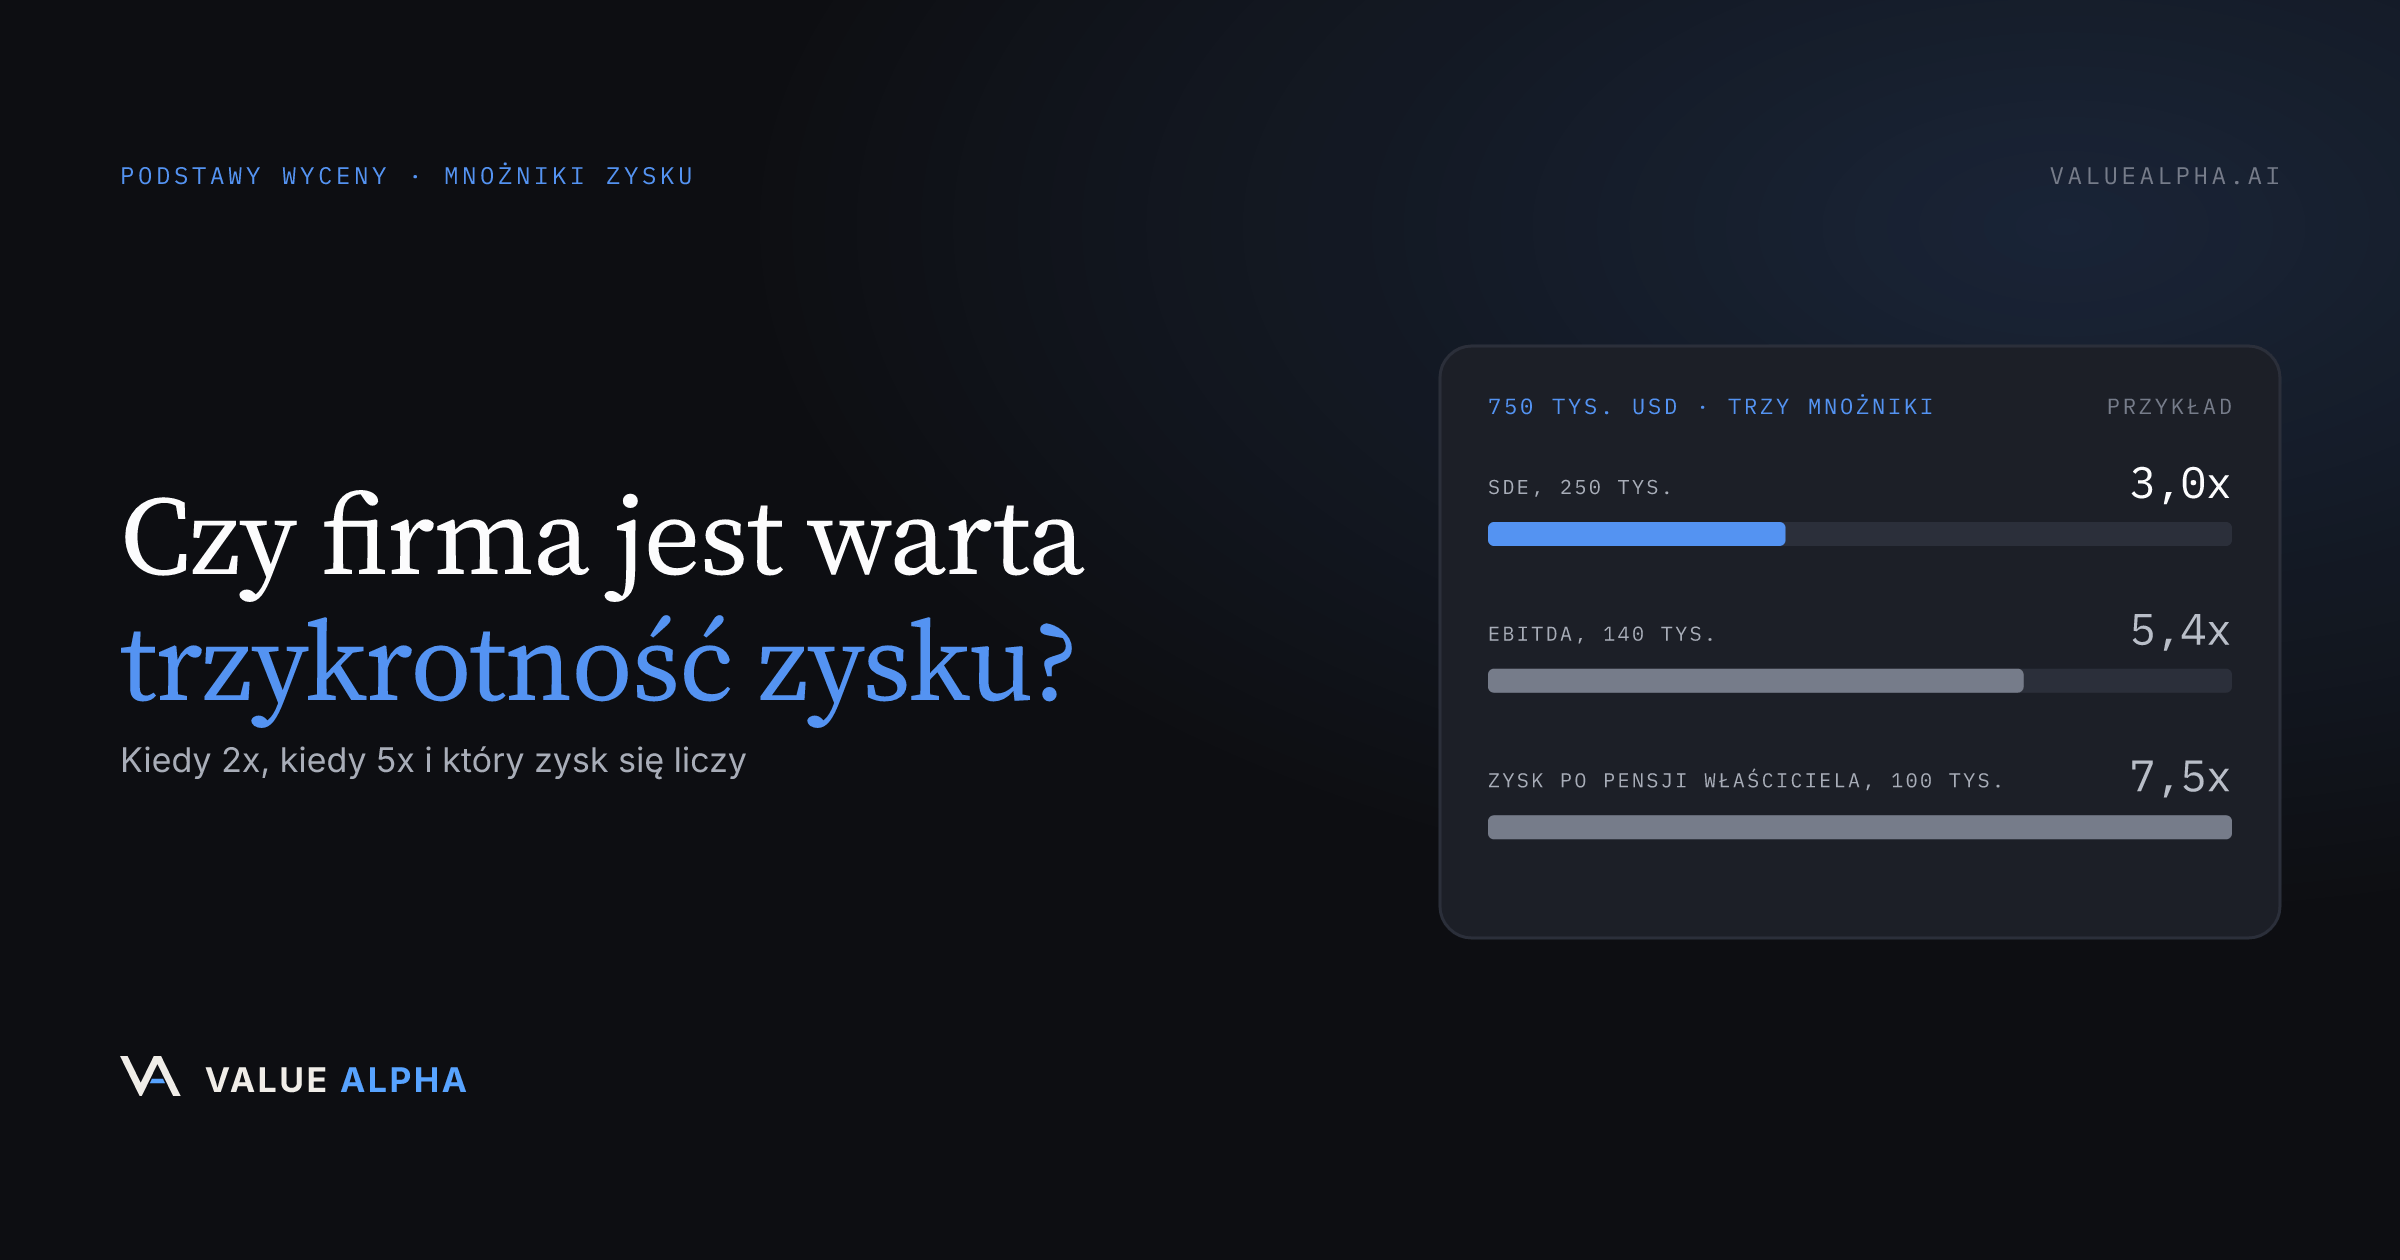
W większości firm prowadzonych osobiście przez właściciela tak: 3x leży w środku przedziału od 2x do 4x SDE (seller's discretionary earnings), w którym zwykle zawierane są transakcje w segmencie małych firm, więc „trzykrotność zysku” to rozsądny punkt odniesienia, a nie reguła. 5x to wynik z górnej granicy przedziału dla firmy prowadzonej przez właściciela i z dolnej granicy dla firmy zarządzanej przez zatrudnioną kadrę, bo gdy zysk przekracza mniej więcej 1 mln USD, kupujący przechodzą na mnożniki EBITDA w przedziale od 4x do 9x. Mnoży się SDE, czyli zysk przed opodatkowaniem powiększony o wynagrodzenie właściciela, jego świadczenia i koszty jednorazowe, a nie zysk netto po wypłacie wynagrodzenia właścicielowi.
Mnożnik zysku to cena podzielona przez jeden rok znormalizowanego zysku: „trzykrotność zysku” oznacza zapłatę za trzy lata gotówki, którą nowy właściciel może wyjąć z firmy. Gdy właściciel mówi mi, że jego firma jest warta trzykrotność zysku, zawsze zadaję to samo pierwsze pytanie: który zysk?
Czy firma jest warta trzykrotność zysku?
Często tak, i to z czysto rachunkowego powodu. Kupujący indywidualny pożycza większość ceny, a potem z tego samego SDE wypłaca sobie pensję i spłaca bank; przy około 3x ta arytmetyka dla typowej firmy prowadzonej przez właściciela się domyka. Sam przedział od 2x do 4x pochodzi ze zrealizowanych transakcji: kwartalne badanie pośredników IBBA Market Pulse raportuje je według wielkości transakcji, a baza DealStats gromadzi zamknięte transakcje prywatne wraz z danymi finansowymi. Trzykrotność opiera się jednak na czterech założeniach i każde z nich może zawieść:
| Założenie | Co zakłada mnożnik 3x | Co się zmienia, gdy założenie zawodzi |
|---|---|---|
| Wskaźnik | Zyskiem jest SDE, czyli doliczone są wynagrodzenie jednego właściciela, jego świadczenia i koszty jednorazowe | Poglądowo: 100 000 USD zysku po wynagrodzeniu właściciela to 250 000 USD SDE; 3x niewłaściwej liczby daje 300 000 USD zamiast 750 000 USD |
| Przedział wielkości | Zysk mieści się tam, gdzie firmy prowadzone przez właściciela sprzedają się za 2x do 4x SDE | Poglądowo: przy 120 000 USD SDE 3x to więcej, niż zwykle uzyskują najmniejsze firmy; przy 1,5 mln USD EBITDA i zespole zarządzającym to ponad 1x poniżej typowego przedziału |
| Niezależność od właściciela | Klienci, pracownicy i know-how zostają, gdy właściciel odchodzi | Poglądowo: relacje trzymane w rękach właściciela albo jeden klient z ponad 25% przychodu kosztują zwykle od 0,5x do 1,5x mnożnika |
| Udokumentowanie korekt | Każda korekta (add-back) jest udokumentowana i przejdzie analizę jakości zysków | Poglądowo: odrzucenie korekt na 40 000 USD zabiera 120 000 USD z ceny liczonej przy 3x |
Jaki mnożnik zysku przyjąć przy wycenie firmy?
Mniej więcej od 2x do 4x SDE dla firmy prowadzonej osobiście przez właściciela i od 4x do 9x EBITDA, gdy firmą zarządza zatrudniona kadra, a zysk przekracza około 1 mln USD.
Wielkość wyznacza przedział. Najmniejsze firmy sprzedają się poniżej 3x, bo ich kupujący finansują transakcję z przepływów kupowanej firmy, a mnożnik rośnie wraz z zyskiem. Tabela według wielkości transakcji w przewodniku po mnożnikach podaje przedział dla każdego poziomu zysku.
Firma wyznacza miejsce w przedziale. Przychody z umów, zespół, który prowadzi firmę bez ciebie, i uporządkowane księgi przesuwają wycenę w stronę górnej granicy. Koncentracja klientów, zależność od właściciela i spadające przychody spychają ją w dół.
Który zysk mnoży się przy wycenie firmy?
To zależy od tego, o jakim zysku mowa. Kupujący firmy prywatne wyceniają je na podstawie zysku przed odsetkami i opodatkowaniem, bo wnoszą własne finansowanie: SDE w firmach prowadzonych przez właściciela, EBITDA w firmach zarządzanych przez kadrę, a wskaźnik P/E znany z giełdy stosują rzadko.
Weźmy poglądową firmę, która po wypłacie właścicielowi pensji w wysokości 95 000 USD wykazuje 100 000 USD zysku w rachunku zysków i strat. Po doliczeniu pensji, 15 000 USD świadczeń dla właściciela, 20 000 USD amortyzacji, 10 000 USD odsetek i jednorazowej faktury za usługi prawne na 10 000 USD SDE wynosi 250 000 USD. Jeśli w miejsce właściciela odjąć rynkowe wynagrodzenie menedżera, 110 000 USD, EBITDA wynosi 140 000 USD. Wyceńmy ją na 750 000 USD:
| Miara zysku (poglądowo) | Kwota | Mnożnik przy cenie 750 000 USD |
|---|---|---|
| Zysk po wynagrodzeniu właściciela | 100 000 USD | 7,5x |
| EBITDA po rynkowym wynagrodzeniu menedżera | 140 000 USD | 5,4x |
| SDE | 250 000 USD | 3,0x |
Jedna cena, trzy mnożniki i każdy z nich jest poprawny. Wzór na SDE omawia każdą korektę pozycja po pozycji.
Czy firma może być warta pięciokrotność zysku?
Czasem tak, zależnie od tego, który to zysk. Dla firmy prowadzonej przez właściciela i wycenianej na SDE 5x to wynik z górnej granicy przedziału, spotykany tam, gdzie przychody wynikają z umów, a kupujący o nie konkurują: trasy serwisowe firm zwalczających szkodniki, firmy usług zarządzanych IT z abonamentowymi umowami miesięcznymi, przychodnie weterynaryjne, o które zabiegają konsolidatorzy. Dla firmy zarządzanej przez kadrę, z EBITDA powyżej około 1 mln USD, 5x leży blisko dolnej granicy przedziału, bo fundusze private equity i inwestorzy strategiczni dysponują finansowaniem instytucjonalnym i licytują się nawzajem.
Pułapka polega na przenoszeniu mnożnika z jednego świata do drugiego. Pięciokrotność SDE powyższej firmy to 1,25 mln USD, więcej, niż zdołałaby sfinansować większość kupujących indywidualnych; pięciokrotność jej EBITDA to 700 000 USD, mniej niż cena przy 3x SDE. Ta sama firma, ta sama „pięciokrotność zysku”, a różnica wynosi 550 000 USD.
Jak właściciele najczęściej źle stosują regułę 3x?
Na dwa sposoby: mnożą niewłaściwy zysk albo stosują mnożnik właściwy dla firmy innej wielkości. Analiza jakości zysków (QoE) zlecona przez kupującego traktuje te dwa błędy zupełnie inaczej.
Niewłaściwy zysk. Część właścicieli mnoży zysk z zeznania podatkowego, które z założenia miało pokazać jak najmniej, i zaniża wartość firmy o połowę lub więcej. Inni mnożą „zysk” napompowany każdą korektą, jaką da się wymyślić. QoE odtwarza SDE z zeznań podatkowych i wyciągów bankowych oraz usuwa wszystko, za czym nie stoją dokumenty, a przy 3x każdy odrzucony dolar kosztuje trzy. Nie znajdzie natomiast pensji, której zapomniałeś doliczyć: due diligence jest opłacane za wyłapywanie tego, co sprzedający zawyżył, a nie tego, co pominął. Udokumentowanie korekt, które się obronią, to twoje zadanie.
Niewłaściwy przedział wielkości. Właściciel z SDE na poziomie 150 000 USD czyta, że firmy sprzedaje się za sześciokrotność EBITDA; założyciel z zespołem zarządzającym i 2 mln USD EBITDA przyjmuje trzykrotność zysku, bo tak mówi reguła kciuka. QoE nie ratuje żadnego z nich, bo mnożnik ustala się w liście intencyjnym (LOI), a due diligence przesuwa tylko zysk, do którego się go stosuje; więcej o tym w tekście jakość zysków a wycena. Może jednak przesunąć firmę przez granicę przedziału. Firma wykazująca 1,1 mln USD „EBITDA” z wciąż doliczoną pensją właściciela spada do 950 000 USD, gdy QoE odejmie rynkowe wynagrodzenie dyrektora zarządzającego w wysokości 150 000 USD, i wycenia ją już inna grupa kupujących przy innym mnożniku. To luka wyceny, która otwiera się ponownie, gdy firma jest już zdjęta z rynku.
Za ile zwykle sprzedaje się firmę?
Zwykle za 2x do 4x SDE, a wiele transakcji w segmencie małych firm zamyka się między 2x a 3x: dla poglądowej firmy powyżej to od 500 000 do 1 000 000 USD, z 750 000 USD jako punktem odniesienia przy 3x. Kwota, która trafia na konto, jest niższa od ceny z nagłówka. Transakcje zwykle zamykają się poniżej ceny ofertowej; cena to wartość przedsiębiorstwa (enterprise value), więc spłaca się z niej dług, a przy zamknięciu rozlicza się uzgodniony poziom kapitału obrotowego; pożyczka sprzedającego, escrow i earnout odraczają zaś część zapłaty.
Każdą liczbę sprawdzaj względem zrealizowanych transakcji, nigdy ogłoszeń. ValueAlpha wycenia w oparciu o ponad 9 000 zrealizowanych transakcji i zwraca VA Range, czyli wariant pesymistyczny, bazowy i optymistyczny ze wskaźnikiem wiarygodności VARI, zamiast jednego mnożnika; kalkulator wyceny firmy to szybkie, ograniczone pierwsze przybliżenie.
Najczęściej zadawane pytania
Czy trzykrotność zysku liczy się przed wynagrodzeniem właściciela, czy po nim?
Przed. SDE dolicza pensję, świadczenia i dodatki jednego pracującego właściciela, bo kupujący będzie wypłacał sobie wynagrodzenie z tej samej puli. Gdy w firmie pracuje dwóch właścicieli, dolicza się tylko jedną pensję; druga zostaje jako koszt, w wysokości, jaką kosztowałoby zatrudnienie kogoś na to stanowisko.
Czy mnożnik 3x obejmuje zapasy i nieruchomości?
Zwykle nie. Mnożnik obejmuje co do zasady działające przedsiębiorstwo, czyli wartość firmy (goodwill) i sprzęt potrzebny do prowadzenia działalności. W wielu transakcjach małych firm zapasy dolicza się po koszcie ponad mnożnik, a nieruchomość wycenia się osobno i często zostaje przy sprzedającym, który wynajmuje ją kupującemu. Konwencje różnią się w zależności od branży i źródła, więc sprawdź, co obejmuje podawany mnożnik.
Czy firmę można sprzedać za mniej niż dwukrotność zysku?
Tak. Bardzo małe firmy, firmy zależne od osobistej pracy lub uprawnień właściciela oraz te ze spadającymi przychodami albo jednym dominującym klientem często sprzedają się poniżej 2x SDE. Poniżej mniej więcej 50 000 USD SDE wartość często wraca do poziomu odsprzedaży sprzętu i zapasów.
Najważniejsze wnioski
- 3x to punkt odniesienia, a nie reguła: środek przedziału od 2x do 4x SDE dla firm prowadzonych przez właściciela.
- Liczy się SDE, a nie zysk, który zostaje po wypłaceniu sobie pensji.
- 5x to górna granica dla firmy prowadzonej przez właściciela i dolna dla firmy zarządzanej przez kadrę, wycenianej na EBITDA w przedziale około 4x do 9x.
- Due diligence przesuwa zysk, a nie mnożnik: przy 3x każdy odrzucony dolar korekt kosztuje trzy dolary ceny.
- Cena to nie wpływy: między nimi stoją dług, uzgodniony poziom kapitału obrotowego i odroczone płatności.
Tomasz Felpel
Założyciel i CEO, Value Alpha
Absolwent MBA Columbia Business School i założyciel Value Alpha. Były Global Business Development Manager w IFF, gdzie współtworzył wielomiliardową fuzję z listy Fortune 500. Wiceprezes Startup Lab w Columbia Entrepreneurship Organization.
LinkedInPowiązane artykuły
quality of earningsdue diligenceETAsearch fundsM&A advisory
Quality of Earnings vs. Valuation: What Changes Between the LOI and Closing
A valuation sets the multiple; a Quality of Earnings (QoE) report tests the earnings underneath it. Here's what QoE actually examines, the adjustments that re-price deals, and how both sides prepare.
27 lipca 2026 · 8 min
revenue multiplesSDEvaluation basicssmall business ownerssellers
How Much Is a Business Worth With $500,000 in Sales? The Revenue Ladder From $100K to $3 Million
Revenue does not set a price, earnings do. See what businesses at $100K, $200K, $300K, $500K, $1M, $2M and $3M in sales are worth at 10%, 20% and 30% margins.
18 września 2026 · 9 min