

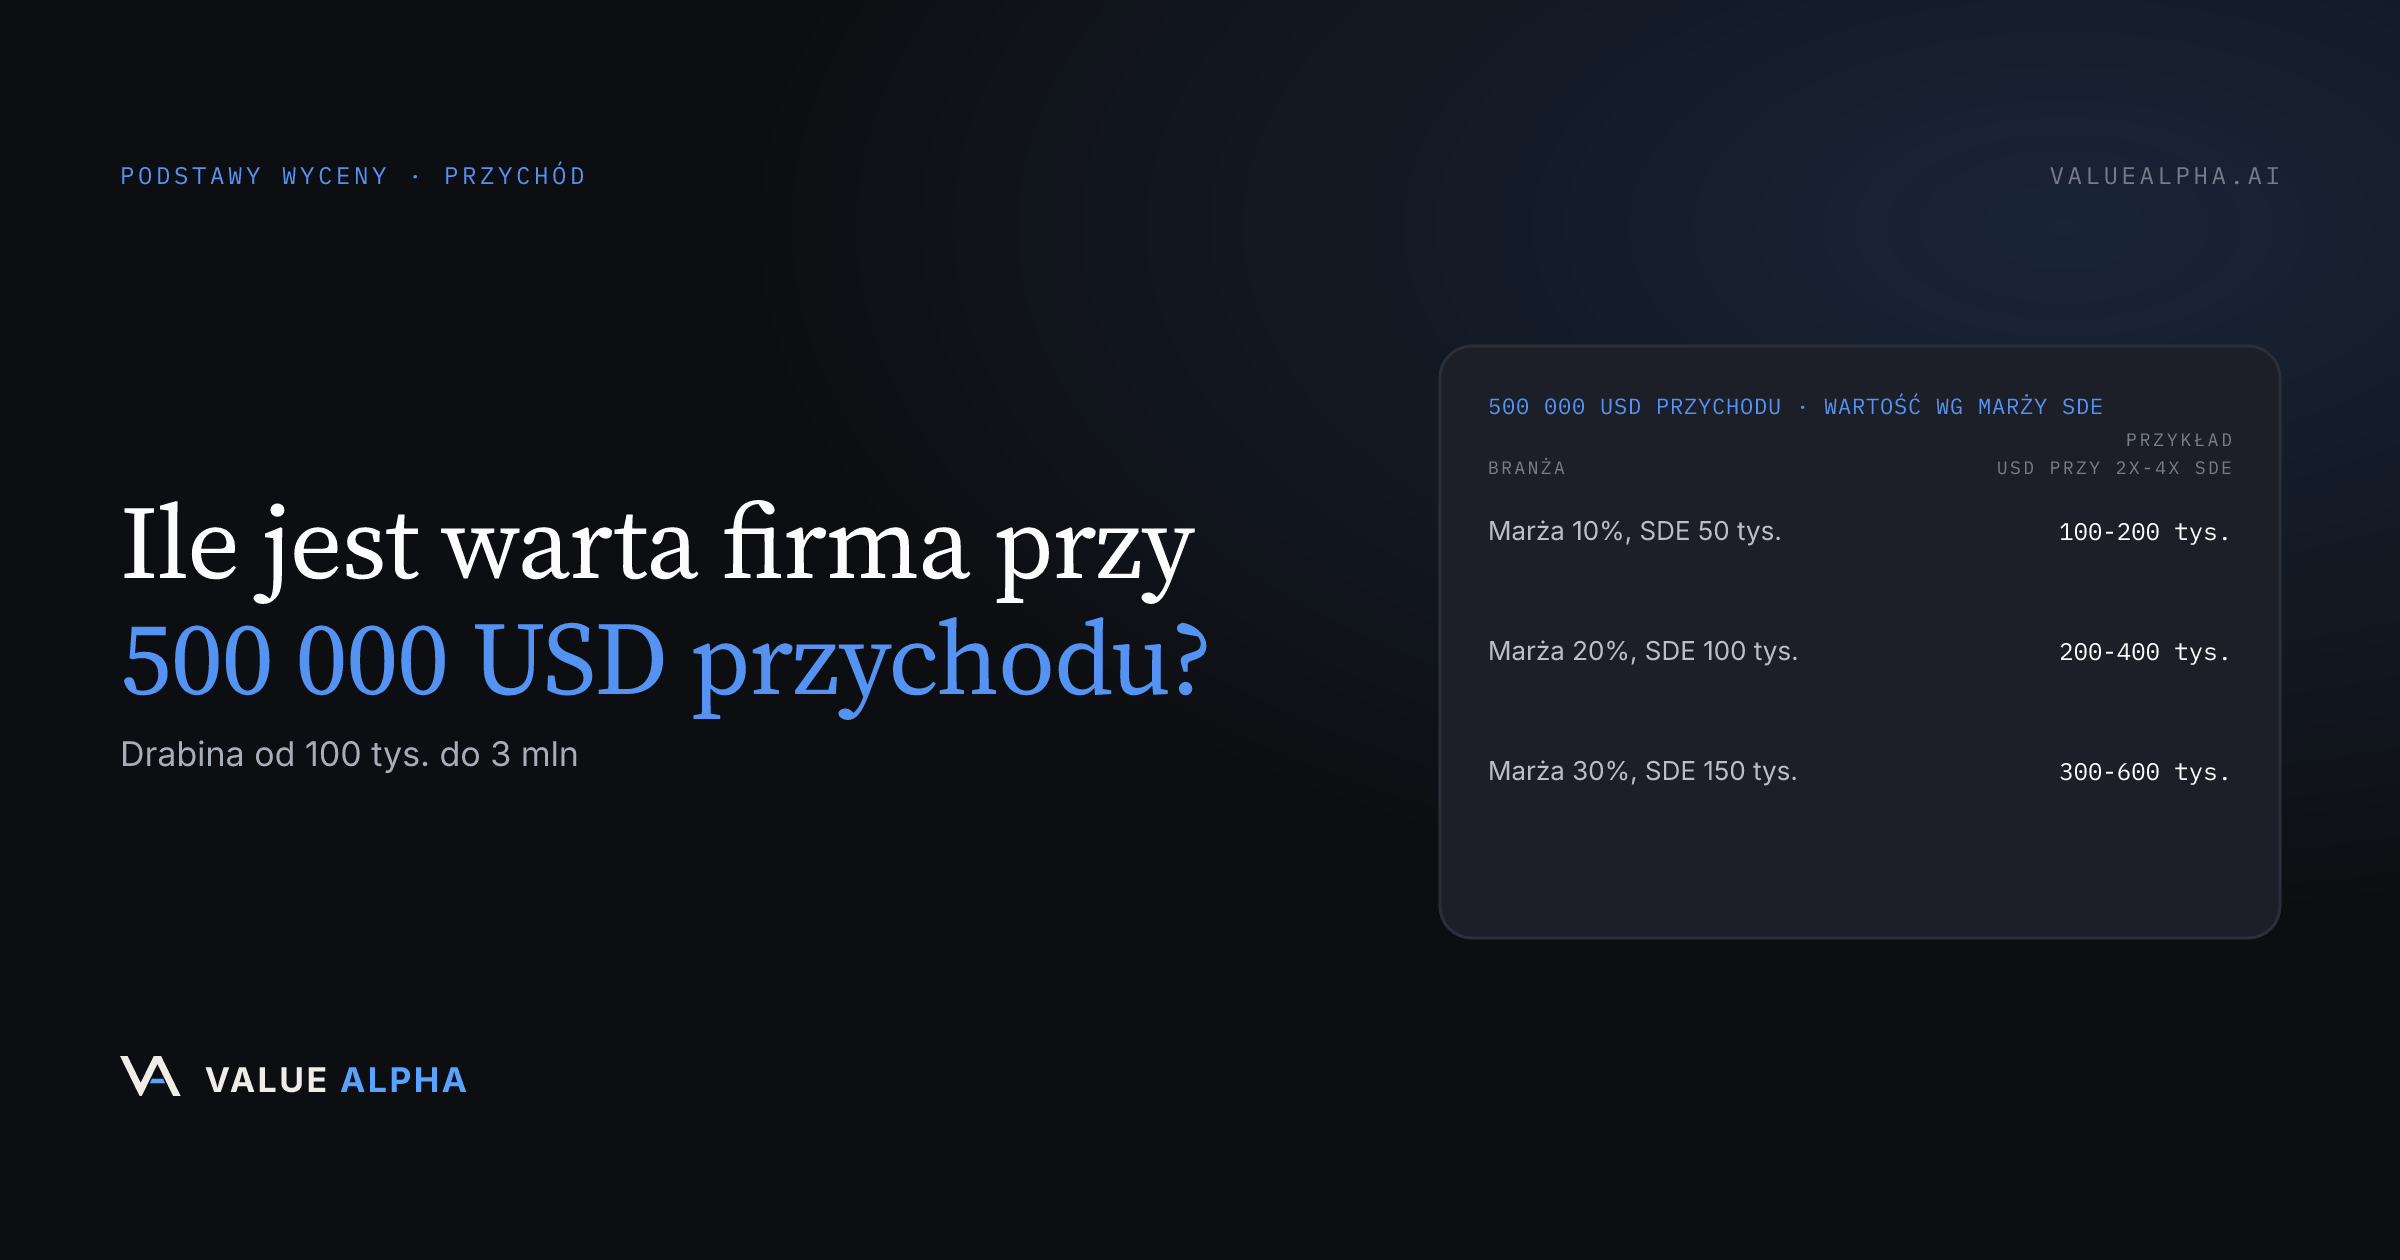
Sam przychód nie wyznacza ceny. Kupujący płacą wielokrotność zysku, więc firma z przychodem 500 000 USD jest warta tyle, ile wynosi jej SDE pomnożone przez mniej więcej 2x do 4x, czyli przedział, w którym zwykle zawierane są transakcje firmami prowadzonymi osobiście przez właściciela. Przykładowo: przy marży SDE na poziomie 15% daje to 75 000 USD SDE i wartość od 150 000 do 300 000 USD; przy marży 30% jest to 150 000 USD SDE i wartość od 300 000 do 600 000 USD. Najpierw przelicz przychód na znormalizowany zysk przez swoją marżę, dopiero potem zastosuj mnożnik branżowy.
SDE (seller's discretionary earnings) to zysk przed opodatkowaniem powiększony o wynagrodzenie jednego właściciela, jego świadczenia oraz koszty faktycznie jednorazowe: cała gotówka, którą właściciel wyjmuje z firmy w ciągu roku. Na tym wskaźniku wycenia się niemal każdą transakcję w segmencie małych firm, a wzór na SDE rozkłada go na czynniki pierwsze.
Jak wycenić firmę na podstawie przychodu?
W dwóch krokach, przy czym pierwszy jest tym, który właściciele pomijają.
- Przelicz przychód na SDE przez znormalizowaną marżę. Firma z przychodem 500 000 USD i marżą SDE 30% to zupełnie inna firma niż taka z tym samym przychodem i marżą 10%, a różnica w wartości jest mniej więcej trzykrotna. Wartość kryje się w marży, nie w obrocie.
- Zastosuj mnożnik odpowiedni do skali zysku. Firmy prowadzone osobiście przez właściciela sprzedają się zwykle za około 2x do 4x SDE. Tabela według wielkości transakcji w przewodniku po mnożnikach branżowych zawęża ten przedział w zależności od poziomu zysku: poniżej 250 000 USD SDE realne widełki są węższe i niższe niż nagłówkowe 2x do 4x, bo kupującym jest osoba prywatna, która finansuje zakup z przepływów kupowanej firmy.
Każda tabela poniżej wykonuje to przeliczenie przy trzech poziomach marży. Wszystkie przedziały mają charakter poglądowy, wynikają z pasma 2x do 4x dla firm prowadzonych przez właściciela i nie są cenami konkretnych transakcji. O miejscu w przedziale decydują branża, struktura klientów oraz to, jaka część biznesu wychodzi z firmy razem z właścicielem.
Ile jest warta firma przy 100 000 USD przychodu?
Na tym poziomie transakcja to zwykle sprzedaż majątku, a nie przedsiębiorstwa: kupujący nabywa sprzęt, bazę klientów i nazwę.
| Marża SDE | SDE | Wartość przy 2x do 4x |
|---|---|---|
| 10% | 10 000 USD | 20 000 do 40 000 USD |
| 20% | 20 000 USD | 40 000 do 80 000 USD |
| 30% | 30 000 USD | 60 000 do 120 000 USD |
Poniżej mniej więcej 50 000 USD SDE większość pośredników nie przyjmie firmy do sprzedaży, a większość banków jej nie sfinansuje. Wartość wraca wtedy do poziomu majątku, czyli wartości odsprzedaży sprzętu i zapasów, w zależności od tego, co jest wyższe.
Ile jest warta firma przy 200 000 USD przychodu?
| Marża SDE | SDE | Wartość przy 2x do 4x |
|---|---|---|
| 10% | 20 000 USD | 40 000 do 80 000 USD |
| 20% | 40 000 USD | 80 000 do 160 000 USD |
| 30% | 60 000 USD | 120 000 do 240 000 USD |
Uczciwy test na tym szczeblu brzmi tak: czy po opłaceniu sobie godzin, których firma naprawdę wymaga, zostaje jeszcze cokolwiek? Jeżeli 60 000 USD SDE jest w rzeczywistości wynagrodzeniem za pół etatu, kupujący wyceni to jak pracę, a nie jak inwestycję.
Ile jest warta firma przy 300 000 USD przychodu?
| Marża SDE | SDE | Wartość przy 2x do 4x |
|---|---|---|
| 10% | 30 000 USD | 60 000 do 120 000 USD |
| 20% | 60 000 USD | 120 000 do 240 000 USD |
| 30% | 90 000 USD | 180 000 do 360 000 USD |
Tu po raz pierwszy wyraźnie widać wpływ przychodu powtarzalnego. Firma usługowa z przychodem 300 000 USD i podpisanymi umowami serwisowymi wycenia się przy górnej granicy pasma; ta sama kwota wypracowana zlecenie po zleceniu wycenia się przy dolnej.
Ile jest warta firma przy 500 000 USD przychodu?
| Marża SDE | SDE | Wartość przy 2x do 4x |
|---|---|---|
| 10% | 50 000 USD | 100 000 do 200 000 USD |
| 20% | 100 000 USD | 200 000 do 400 000 USD |
| 30% | 150 000 USD | 300 000 do 600 000 USD |
Rozrzut między tymi trzema wierszami, od 100 000 do 600 000 USD przy identycznym przychodzie, to cały argument przeciwko regułom kciuka opartym na obrocie. Warto też zauważyć, że wiersz z marżą 30% to pierwszy poziom, na którym standardowo dostępne staje się finansowanie SBA 7(a), co poszerza grono kupujących i podtrzymuje górną połowę przedziału.
Ile jest warta firma przy 1 000 000 USD przychodu?
| Marża SDE | SDE | Wartość przy 2x do 4x |
|---|---|---|
| 10% | 100 000 USD | 200 000 do 400 000 USD |
| 20% | 200 000 USD | 400 000 do 800 000 USD |
| 30% | 300 000 USD | 600 000 do 1 200 000 USD |
Milion przychodu to liczba, którą właściciele najchętniej podają na spotkaniach towarzyskich, a przekłada się ona na cokolwiek od 200 000 do 1,2 mln USD. Przy 300 000 USD SDE firma trafia dokładnie w obszar zainteresowania funduszy poszukiwawczych i kupujących typu ETA, a ci prześwietlą add-backi, bo każdy dolar nieudokumentowanej korekty kosztuje ich od dwóch do czterech dolarów ceny.
Ile jest warta firma przy 2 mln USD przychodu?
| Marża SDE | SDE | Wartość przy 2x do 4x |
|---|---|---|
| 10% | 200 000 USD | 400 000 do 800 000 USD |
| 20% | 400 000 USD | 800 000 do 1 600 000 USD |
| 30% | 600 000 USD | 1 200 000 do 2 400 000 USD |
Przy tej skali o mnożniku zaczyna decydować bardziej to, kto prowadzi firmę, niż to, w jakiej działa branży. Jeżeli operacjami zajmuje się już dyrektor zarządzający, kupujący może zapłacić blisko górnej granicy pasma; jeżeli właściciel jest jednocześnie kosztorysantem, handlowcem i posiadaczem uprawnień, dyskonto jest realne i wysokie.
Ile jest warta firma przy 3 mln USD przychodu?
| Marża SDE | SDE | Wartość przy 2x do 4x |
|---|---|---|
| 10% | 300 000 USD | 600 000 do 1 200 000 USD |
| 20% | 600 000 USD | 1 200 000 do 2 400 000 USD |
| 30% | 900 000 USD | 1 800 000 do 3 600 000 USD |
Wiersz z marżą 30% jest już blisko zmiany wskaźnika. Gdy zysk przekracza mniej więcej 1 mln USD, a firmą zarządza wynajęta kadra zamiast właściciela, kupujący wyceniają na EBITDA w przedziale około 4x do 9x zamiast na SDE w przedziale 2x do 4x. Przyłożenie mnożnika EBITDA do wartości SDE to najdroższy błąd rachunkowy w wycenie małych firm, a SDE a EBITDA pokazuje, gdzie dokładnie przebiega granica.
Kiedy stosuje się mnożnik przychodu?
Mnożnik przychodu jest kontrolą, a nie metodą, i sprawdza się tylko tam, gdzie marże są na tyle skupione, że obrót stanowi wiarygodny odpowiednik zysku. W praktyce spełniają ten warunek cztery branże:
- SaaS, gdzie marża brutto mieści się w wąskim, wysokim paśmie, a jednostką, którą kupujący faktycznie ocenia, jest roczny przychód powtarzalny.
- Brokerzy ubezpieczeniowi, wyceniani od rocznych prowizji i opłat, bo ekonomika odnowień jest zbliżona w całym portfelu.
- Agencje pracy i rekrutacja, gdzie marża brutto na jednym wdrożeniu waha się znacznie mniej niż przychód nagłówkowy.
- Praktyki stomatologiczne, kontrolowane względem rocznych wpływów, zgodnie z konwencją starszą niż jakiekolwiek oprogramowanie do wycen.
Przedziały mnożników przychodu dla tych branż znajdują się w sekcji o mnożnikach przychodu w przewodniku po mnożnikach branżowych i nie są tu powtarzane. Poza tymi przypadkami mnożnik przychodu to skrót, który ukrywa jedyną zmienną mającą znaczenie: czy sprzedaż zamienia się w gotówkę.
Źródła pierwotne, które warto znać przy weryfikowaniu tych liczb: IBBA Market Pulse dla kwartalnych danych transakcyjnych z rynku małych firm i niższego segmentu średniego, DealStats i BVR dla mnożników z zamkniętych transakcji prywatnych oraz IRS Revenue Ruling 59-60 dla katalogu czynników, które powinna uwzględniać obroniona wycena. ValueAlpha przeprowadza tę samą logikę na ponad 9 000 zrealizowanych transakcji i zwraca VA Range, czyli wariant pesymistyczny, bazowy i optymistyczny, zamiast jednej liczby. Wpisz własne dane w kalkulatorze wyceny firmy, a krok z marżą wykona się sam.
Najczęściej zadawane pytania
Ile razy przychód jest warta firma?
W przypadku większości firm prowadzonych przez właściciela mniej więcej od 0,2x do 1,2x przychodu, ale jest to wynik, a nie dana wejściowa: to po prostu marża SDE pomnożona przez mnożnik SDE. Firma z marżą 10% przy 2x SDE wypada na 0,2x przychodu, a firma z marżą 30% przy 4x SDE na 1,2x. Podanie mnożnika przychodu bez znajomości marży nie mówi o firmie niczego.
Czy firma z przychodem 500 000 USD jest warta 500 000 USD?
Tylko przez przypadek, bo wymaga to mnożnika 1,0x przychodu, a więc marży SDE rzędu 25% do 30% w połączeniu z mnożnikiem przy górnej granicy. Większość firm z takim przychodem wycenia się wyraźnie poniżej własnego obrotu, najczęściej od 150 000 do 400 000 USD.
Czy wyższy przychód zawsze oznacza wyższą wycenę?
Nie. Wzrost kupiony rabatami, płatnym pozyskiwaniem klientów albo jednym dużym odbiorcą potrafi obniżyć wartość, bo jednocześnie ściska marżę i koncentruje ryzyko. Firma, która urosła z 2 mln do 3 mln USD, a jej marża SDE spadła z 20% do 10%, jest po tym wzroście warta mniej niż przed nim.
Najważniejsze wnioski
- Przychód to dana wejściowa, a nie odpowiedź. Najpierw znormalizuj zysk, potem zastosuj mnożnik.
- Firmy prowadzone osobiście przez właściciela sprzedają się zwykle za około 2x do 4x SDE, a ten sam przychód może dawać trzykrotnie różne wartości w zależności od marży.
- 500 000 USD przychodu wycenia się zwykle na 150 000 do 400 000 USD, a 600 000 USD osiąga dopiero przy marży 30% i mnożniku z górnej granicy.
- Gdy zysk przekracza mniej więcej 1 mln USD, a firmą zarządza kadra, kupujący przechodzą na EBITDA w przedziale około 4x do 9x.
- Mnożniki przychodu mają sens wyłącznie tam, gdzie marże są skupione: SaaS, brokerzy ubezpieczeniowi, agencje pracy, stomatologia.
ValueAlpha Team
Eksperci ds. finansów i AI
Wyszkoleni w MBA specjaliści od wyceny i inżynierowie budujący przyszłość wyceny firm prywatnych. Łączymy instytucjonalne metodologie finansowe z AI, aby obronne wyceny były dostępne dla każdego właściciela firmy.
LinkedInPowiązane artykuły
valuationguidebusiness owners
How Much Is My Business Worth? A Complete Guide
Learn exactly how to determine your business valuation using the three main approaches: income, market, and asset-based methods. Avoid common mistakes and understand why valuation ranges matter more than a single number.
16 lutego 2026 · 11 min
valuation basicsSDEEBITDAsmall business
SDE vs EBITDA: Which Metric Matters for Your Business Valuation?
Understanding the difference between Seller's Discretionary Earnings and EBITDA - and why choosing the wrong one can cost you millions in a sale.
3 marca 2026 · 5 min