

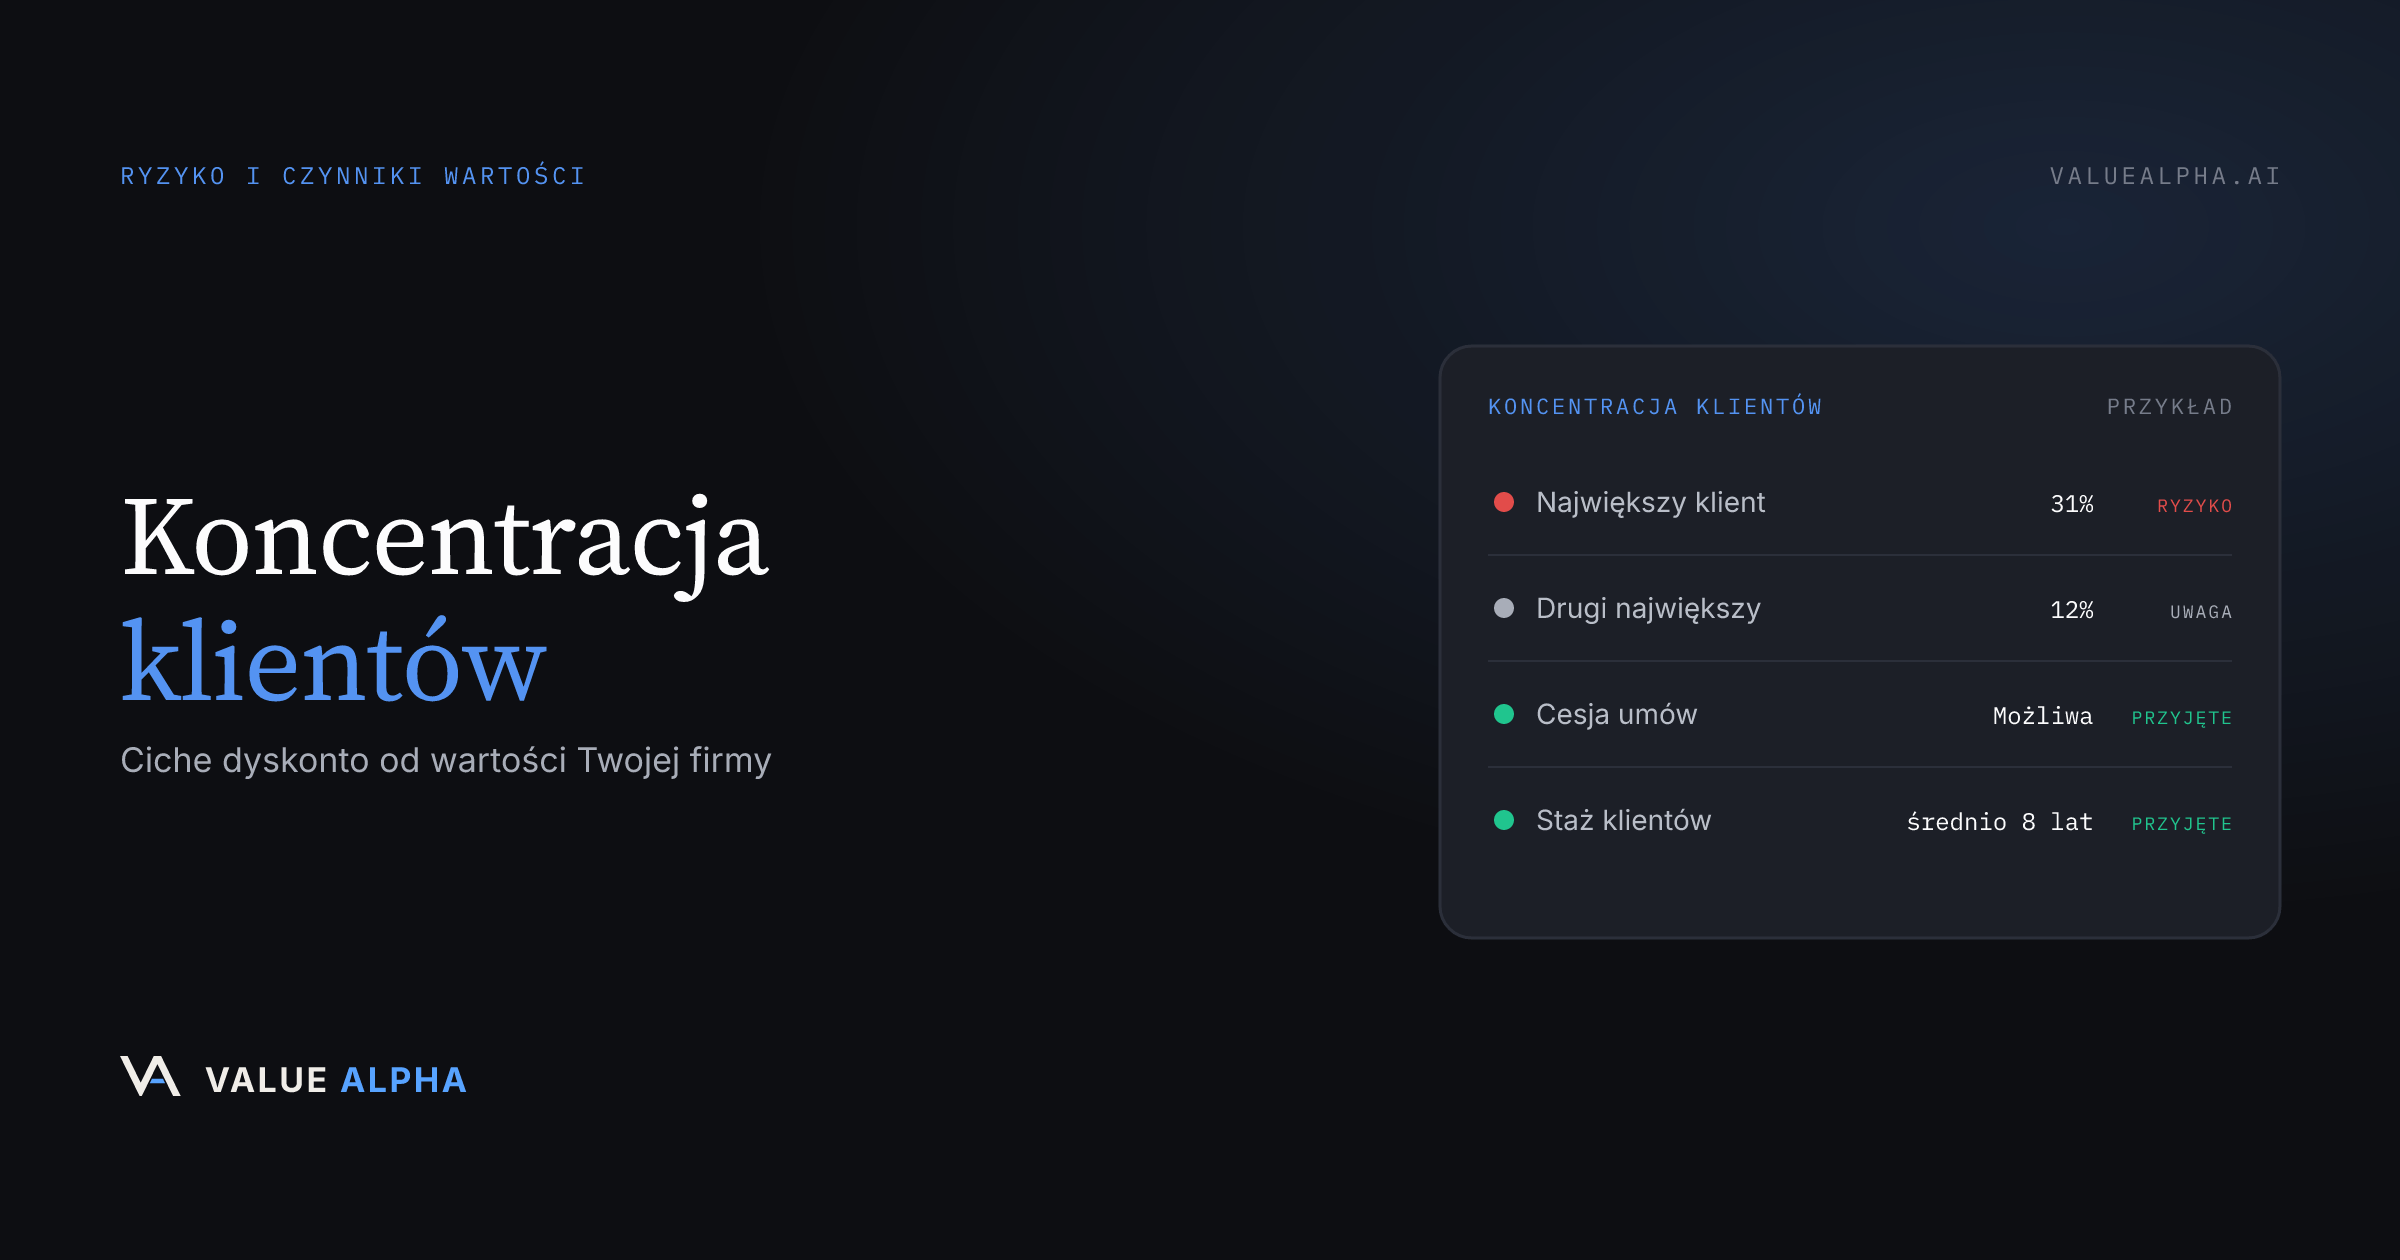
Koncentracja klientów to część Twoich przychodów, która zależy od największego klienta (albo kilku największych), a zarazem jedno z najbardziej mechanicznych dyskont w całej wycenie: gdy pojedynczy klient przekroczy mniej więcej 15–20% przychodów, kupujący zaczynają obniżać mnożnik; powyżej 30–40% wielu z nich rezygnuje, przebudowuje transakcję wokół earnoutów albo przekonuje się, że kredytodawca w ogóle nie zatwierdzi kredytu. Najboleśniejsze jest to, że koncentracja zwykle bierze się z sukcesu (złowiłeś grubą rybę, obsłużyłeś ją znakomicie i rozwinąłeś współpracę), a rynek wycenia ten sukces jako kruchość.
Widziałem, jak ten mechanizm zatopił więcej transakcji niż kiedykolwiek słabe wyniki finansowe, i to przy transakcjach każdej wielkości. Oto jak kupujący naprawdę o tym myślą i ile kosztuje Cię to w liczbach.
Dlaczego jeden świetny klient to dla kupującego ryzyko
Dla Ciebie kluczowy klient to dowód jakości i relacja budowana latami. Dla kupującego to pojedynczy punkt awarii, za który ma zapłacić pełny mnożnik:
- Trwałość. Umowy się kończą, Twoi sojusznicy u klienta zmieniają pracę, dział zakupów ogłasza nowy przetarg. Kupujący nie dziedziczy niczego z Twojej osobistej historii z tym klientem.
- Siła negocjacyjna. Klient, który wie, że odpowiada za 40% przychodów, tak właśnie negocjuje: naciska na ceny i terminy płatności, zwłaszcza tuż po zmianie właściciela.
- Ryzyko przeniesienia. Skoncentrowane relacje to zwykle relacje założyciela. Gdy odejdziesz, kupujący obawia się, że przychody odejdą razem z Tobą.
Nic z tego nie znaczy, że Twoja firma jest zła. Znaczy tylko, że rozkład Twoich zysków jest bardziej ryzykowny niż te same zyski rozłożone na pięćdziesięciu klientów. A ryzyko to dokładnie to, co wycenia mnożnik.
Ile kosztuje koncentracja na każdym poziomie
Nie ma jednej opublikowanej tabeli kar, ale w praktyce rynku średnich firm reakcje kupujących układają się w rozpoznawalne przedziały:
| Największy klient (% przychodów) | Typowa reakcja kupującego |
|---|---|
| Poniżej 10% | Brak problemu; często atut w sprzedaży |
| 10–20% | Pytania w due diligence; minimalny wpływ na cenę, jeśli trend się poprawia |
| 20–35% | Obniżka mnożnika (zwykle o 0,5x do 1,0x) i wnikliwa analiza umów |
| 35–50% | Przebudowa transakcji: earnouty, escrow, pożyczki od sprzedającego powiązane z utrzymaniem klienta |
| Powyżej 50% | Wielu kupujących rezygnuje; o finansowanie trudno; cena w praktyce staje się warunkowa |
Finansowanie dodatkowo potęguje ten efekt: kredytodawcy, zarówno w programie SBA, jak i przy zwykłych kredytach, testują kredyt na wypadek utraty największego klienta. Jeśli obsługa długu nie przejdzie tego testu, struktura kupującego się rozpada, niezależnie od tego, ile chciał zapłacić. A w due diligence analiza jakości zysków (QoE) dokładnie policzy to, co Twoje CIM (memorandum informacyjne) bagatelizowało. Koncentracja to jedno z pierwszych zestawień, jakie przygotowuje QoE.
Przełóżmy to na liczby: firma zarabiająca 800 tys. USD przy mnożniku 5,0× jest warta 4,0 mln USD. Te same zyski przy kluczowym kliencie odpowiadającym za 38% przychodów mogą zostać wycenione na 4,0×, z jedną czwartą ceny w formie earnoutu. Powiedzmy: 3,2 mln USD pewnej zapłaty plus 600 tys. USD warunkowo. To właśnie ciche dyskonto: 800 tys. USD wartości znika, zanim zmieni się choćby jeden dolar zysku.
Naprawa w 18 miesięcy (według siły wpływu)
Koncentracja to jeden z niewielu problemów z wyceną, które naprawdę da się naprawić przed sprzedażą. Potrzeba tylko czasu:
- Zwiększaj mianownik, a nie tylko liczbę nowych klientów. Najszybszy sposób na zmniejszenie udziału klienta, który daje 40% przychodów, to agresywny wzrost gdzie indziej; każdy nowy dolar pozostałych przychodów obniża ten wskaźnik dwa razy szybciej, niż się wydaje.
- Przenieś relację na papier. Umowy wieloletnie, warunki odnowienia oraz klauzule dotyczące okresu przejściowego i cesji zamieniają uścisk dłoni w aktywo, które kupujący może wycenić i sfinansować.
- Zbuduj relację na wielu poziomach. Jeśli relacja istnieje tylko między Tobą a jednym orędownikiem po stronie klienta, przenieś ją niżej, do swojego zespołu, i szerzej, na całą organizację klienta. Więzi operacyjne przetrwają zmianę właściciela; osobiste często nie.
- Dalej dbaj o grubą rybę. Nie zaniedbuj najlepszego klienta tylko po to, żeby poprawić wskaźnik; kupujący karzą spadające przychody od kluczowego klienta jeszcze surowiej niż skoncentrowane.
- Jeśli nie da się tego naprawić, uwzględnij to w strukturze. Przyjdź z własną propozycją: earnout zależny od utrzymania wyłącznie kluczowego klienta, przy pełnym mnożniku na wszystko inne. Sprzedający, którzy wiarygodnie przyznają się do ryzyka, zachowują kontrolę nad tym, jak zostanie wycenione; ci, którzy je ukrywają, patrzą, jak luka otwiera się ponownie w due diligence.
Najczęściej zadawane pytania
Jaki poziom koncentracji klientów akceptują kupujący?
Większość kupujących czuje się komfortowo, gdy żaden klient nie przekracza 10–15% przychodów. Między 15% a 25% spodziewaj się wnikliwego due diligence i pewnej presji na cenę; powyżej 30% spodziewaj się rozwiązań strukturalnych (earnouty, escrow) albo trudności z finansowaniem.
Czy długoterminowa umowa rozwiązuje problem koncentracji?
Wyraźnie pomaga: wieloletnia umowa z możliwością cesji i dobrą historią odnowień zamienia ryzyko relacji w udokumentowane przychody. Nie usuwa jednak dyskonta, bo umowy się kończą, a kupujący wyceniają ryzyko ponownego przetargu.
Jak kupujący weryfikują koncentrację?
Poproszą o przychody w podziale na klientów za ostatnie 3 lata, a analiza jakości zysków zbuduje to zestawienie z Twoich faktur, niezależnie od tego, co mówiły materiały marketingowe. Załóż, że kupujący zobaczy to dokładnie; ujawnij to na własnych warunkach.
Czy koncentracja dostawców albo źródeł poleceń też jest problemem?
Tak. Ta sama logika dotyczy każdego pojedynczego punktu awarii: jednego dostawcy, jednego źródła poleceń, jednej platformy (algorytmu platformy sprzedażowej, jednego ubezpieczyciela, jednego wynajmującego). Kupujący wyceniają kruchość wszędzie, gdzie ją znajdą.
Kluczowe wnioski
- Dyskonto za koncentrację pojawia się przy około 15–20% przychodów od jednego klienta, a powyżej 35–50% zaczyna zagrażać transakcji, zarówno przez mnożnik, jak i przez finansowanie.
- Dyskonto jest mechaniczne: te same zyski, bardziej ryzykowny rozkład, niższa cena (często setki tysięcy dolarów przy transakcji rzędu kilku milionów dolarów).
- Da się to naprawić, jeśli masz czas: zwiększaj pozostałe przychody, oprzyj relację na umowie, buduj relację na wielu poziomach (najlepiej zaczynając 18–24 miesiące przed sprzedażą).
- Jeśli nie zdążysz tego naprawić, sam zaproponuj strukturę i zachowaj kontrolę nad tym, jak zostanie wycenione ryzyko.
Koncentracja to dokładnie ten rodzaj ryzyka, który chcesz zobaczyć tak, jak zobaczy go kupujący: wcześnie i w liczbach. ValueAlpha wycenia Twoją firmę z tymi samymi korektami o ryzyko, które stosują kupujący i kredytodawcy, dzięki czemu widzisz, ile naprawdę kosztuje Cię kluczowy klient, póki jest jeszcze czas, żeby to naprawić.
Tomasz Felpel
Założyciel i CEO, Value Alpha
Absolwent MBA Columbia Business School i założyciel Value Alpha. Były Global Business Development Manager w IFF, gdzie współtworzył wielomiliardową fuzję z listy Fortune 500. Wiceprezes Startup Lab w Columbia Entrepreneurship Organization.
LinkedInPowiązane artykuły
valuation gapselling a businessbuyer psychologysmall business ownersETAM&A advisory
The Valuation Gap: Why Owners and Buyers Price the Same Business Differently
The valuation gap is the difference between what you think your business is worth and what a buyer will pay. Here's why it happens - and how to close it before you go to market.
29 maja 2026 · 7 min
M&Abuyer perspectivevalue drivers
What Buyers Actually Look At in a Business Valuation
Forget vanity metrics. Here are the 5 factors that move the needle when a buyer evaluates your business - and how to strengthen each one.
24 marca 2026 · 5 min
quality of earningsdue diligenceETAsearch fundsM&A advisory
Quality of Earnings vs. Valuation: What Changes Between the LOI and Closing
A valuation sets the multiple; a Quality of Earnings (QoE) report tests the earnings underneath it. Here's what QoE actually examines, the adjustments that re-price deals, and how both sides prepare.
27 lipca 2026 · 8 min