

Czym są mnożniki EBITDA?
Zaktualizowano we wrześniu 2026 roku, aby ujednolicić dane z naszym przewodnikiem po mnożnikach branżowych.
Krótka odpowiedź: spółki prywatne w segmencie lower middle market są zazwyczaj notowane na poziomie około 4x do 9x EBITDA, a mnożnik rośnie wraz z wielkością firmy; przedsiębiorstwa prowadzone przez właściciela, o zysku poniżej około 1 mln USD, wycenia się zwykle na podstawie SDE, przy mnożniku około 2x do 4x. Branża wyznacza pasmo w obrębie tego przedziału, od sieci handlu stacjonarnego na poziomie 3,5x do 5,5x po oprogramowanie i SaaS na poziomie 8,0x do 15,0x, a wzrost, marże, jakość przychodów i koncentracja klientów decydują o tym, gdzie w swoim paśmie plasuje się konkretna firma. Przedziały branżowe w tym artykule są zgodne z naszym przewodnikiem po mnożnikach wyceny w podziale na branże.
Mnożniki EBITDA to jeden z najczęściej stosowanych wskaźników wyceny w transakcjach biznesowych. Sama koncepcja jest prosta: bierzesz wartość przedsiębiorstwa (enterprise value) i dzielisz ją przez EBITDA (zysk przed odsetkami, opodatkowaniem oraz amortyzacją), aby uzyskać wskaźnik pokazujący, ile kupujący są skłonni zapłacić za każdą złotówkę zysku operacyjnego.
Jeśli spółka generuje 2 mln USD EBITDA i jest wyceniana na 12 mln USD, jej mnożnik EBITDA wynosi 6,0x. Tego rodzaju mnożniki wyceny przedsiębiorstwa stanowią szybki i intuicyjny sposób porównania wartości spółki z konkurentami oraz z historycznymi danymi transakcyjnymi.
EBITDA jest preferowanym miernikiem zysku przy mnożnikach, ponieważ pomija wpływ struktury kapitałowej (odsetki), jurysdykcji podatkowej (podatki) oraz polityki rachunkowości (amortyzacja). Dzięki temu łatwiej porównać spółki na zasadzie „jeden do jednego”, niezależnie od sposobu ich finansowania czy lokalizacji.
Jak mnożniki EBITDA wykorzystuje się w wycenach
W praktyce mnożniki EBITDA pojawiają się w dwóch kontekstach. Pierwszym jest analiza spółek porównywalnych, w której patrzysz na mnożniki rynkowe notowanych publicznie spółek z tej samej branży. Drugim jest analiza transakcji precedensowych, w której analizujesz mnożniki zapłacone w rzeczywistych przejęciach podobnych przedsiębiorstw.
Aby oszacować wartość spółki prywatnej tym podejściem, identyfikujesz zestaw odpowiednich spółek porównywalnych, ustalasz właściwy przedział mnożnika i stosujesz go do EBITDA wycenianej spółki. Cała subtelność tkwi jednak w doborze właściwego mnożnika. Branża jest punktem wyjścia, ale daleko jej do bycia jedynym czynnikiem.
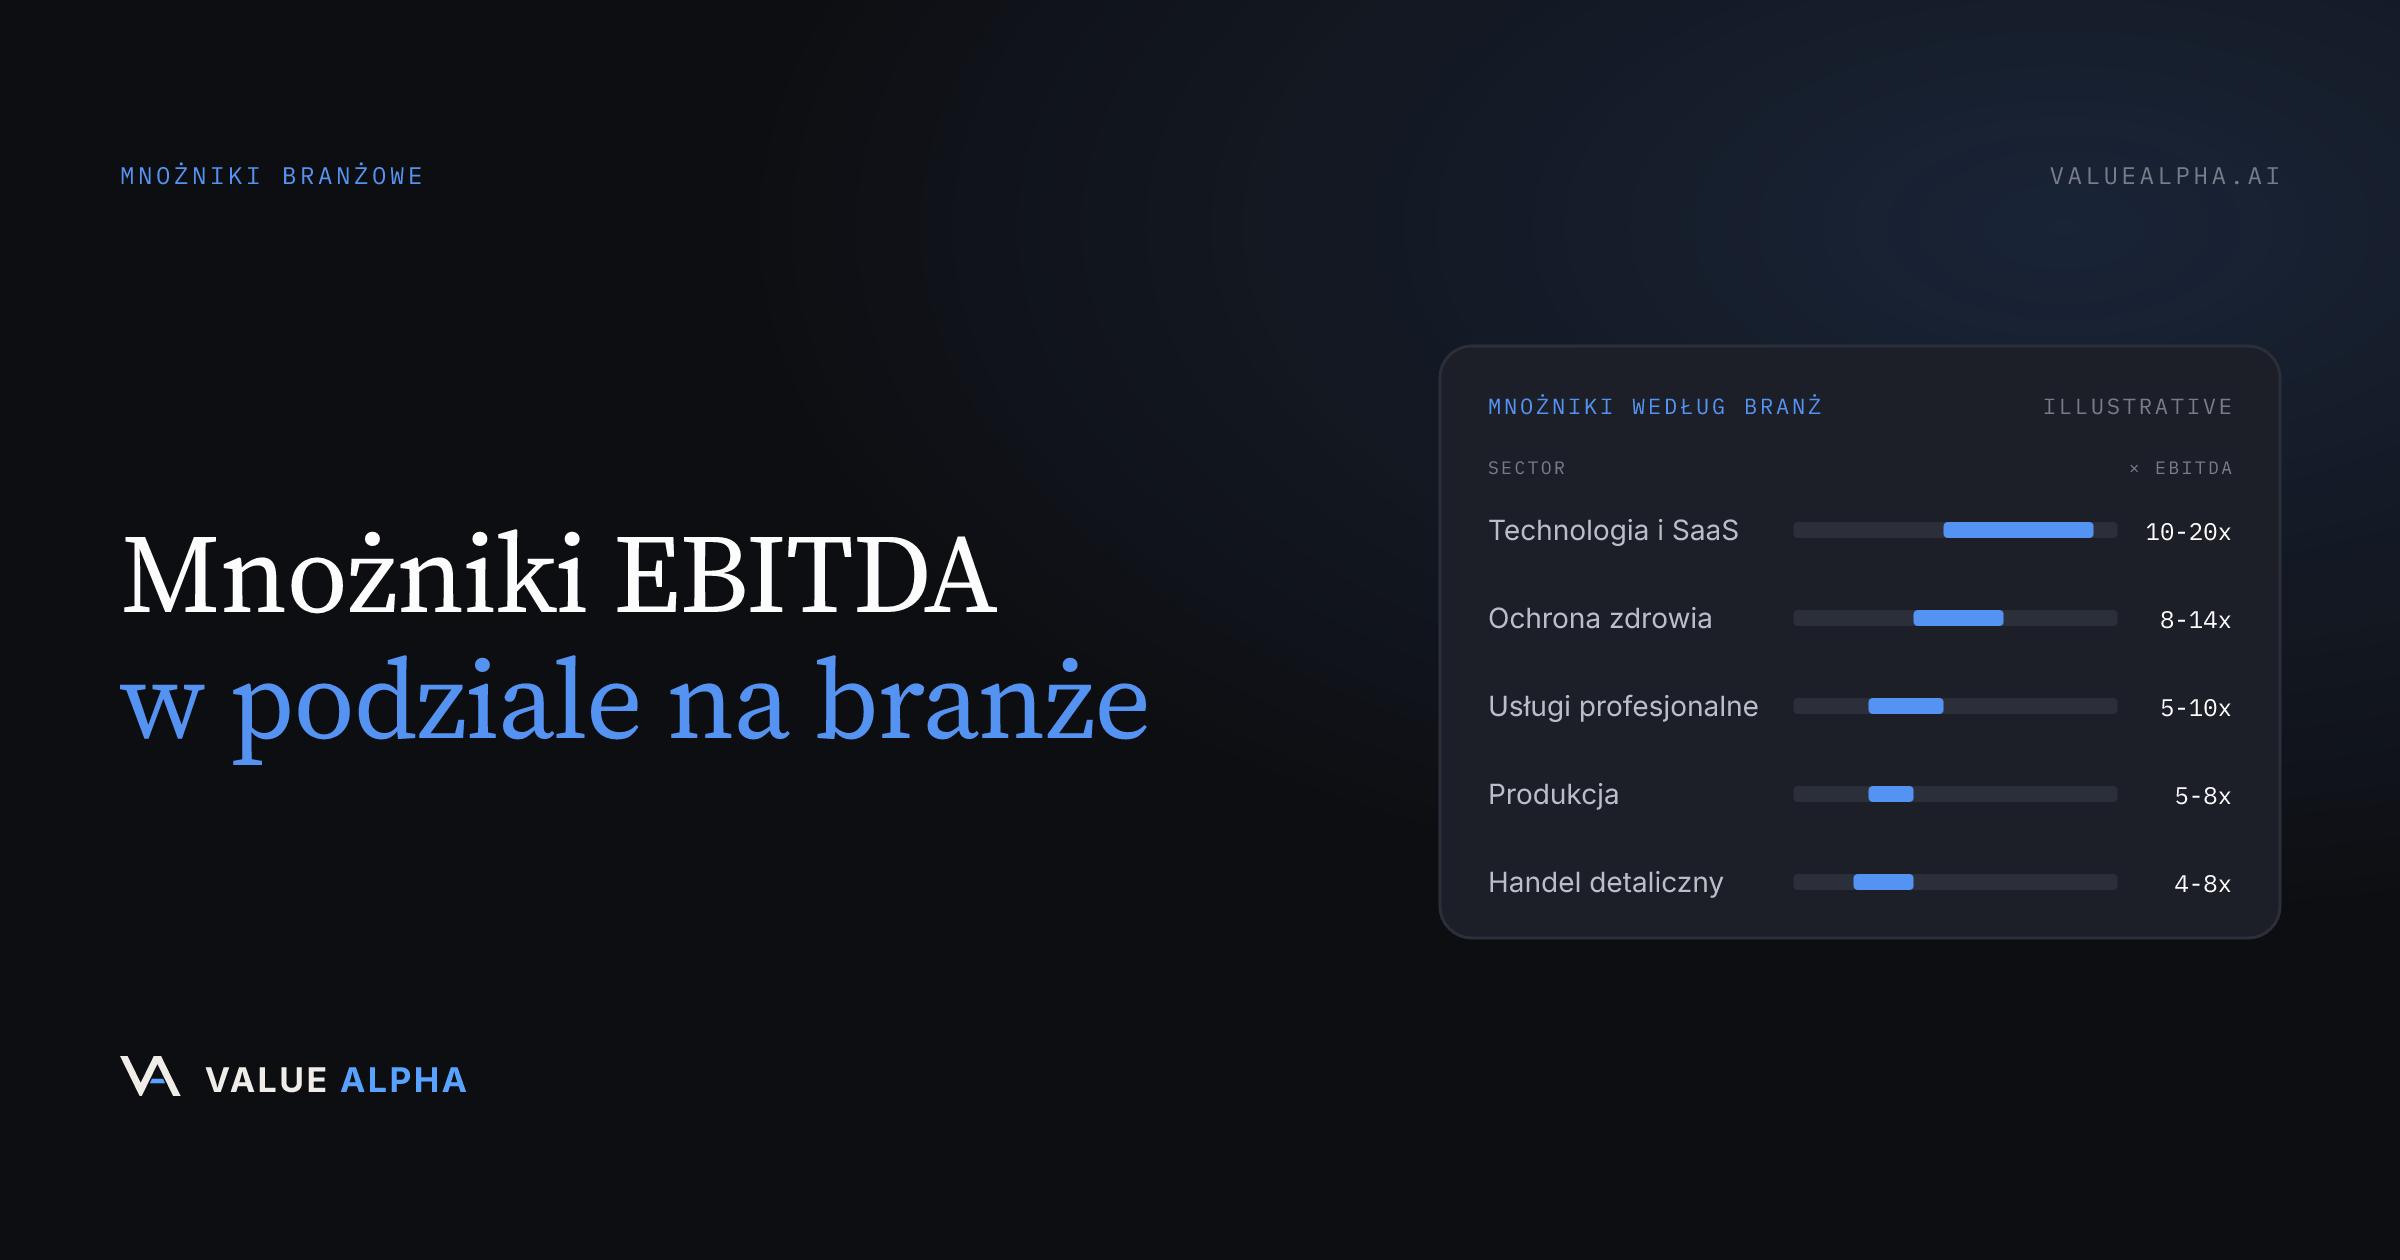
Typowe przedziały mnożników EBITDA w podziale na branże
Poniższe przedziały to pasma dla segmentu lower middle market z naszego przewodnika po mnożnikach wyceny w podziale na branże (w języku angielskim), który jest wiążącą tabelą referencyjną na tej stronie: dotyczą spółek zarządzanych przez wynajętą kadrę, o EBITDA od około 1 do 10 mln USD i czystych, weryfikowalnych finansach. Większe spółki, o EBITDA powyżej 10 mln USD, oraz spółki notowane publicznie są wyceniane powyżej tych pasm, dlatego średnia branżowa dla spółek giełdowych jest złym punktem odniesienia dla prywatnej firmy tej wielkości. Poniżej około 1 mln USD zysku kupujący przechodzą zazwyczaj na mnożniki SDE rzędu 2x do 4x, więc podanych tu wartości EBITDA nie należy stosować do firmy prowadzonej przez właściciela. Rzeczywiste mnożniki konkretnej spółki będą się ponadto różnić w zależności od wzrostu, marż, jakości przychodów oraz innych czynników omówionych w dalszej części artykułu.
Oprogramowanie i SaaS
Spółki z sektora oprogramowania i SaaS osiągają najwyższe mnożniki EBITDA w segmencie lower middle market, zazwyczaj od 8,0x do 15,0x. Przychody powtarzalne, wysokie marże brutto i niska kapitałochłonność sprawiają, że każdy dolar EBITDA jest bardziej przewidywalny i łatwiej skalowalny niż w niemal każdej innej branży, a o firmy, które to udowodnią, konkuruje aktywna pula nabywców strategicznych i funduszy private equity.
Górna część pasma jest zarezerwowana dla spółek o net revenue retention powyżej 100%, niskim churnie i marży brutto powyżej 75%. Firmy świadczące usługi technologiczne projektowo, których przychody trzeba co roku zdobywać na nowo, są wyceniane raczej jak usługi biznesowe i outsourcingowe, na poziomie 5,0x do 7,5x, niż jak oprogramowanie subskrypcyjne.
Usługi zdrowotne
Przedsiębiorstwa świadczące usługi zdrowotne są zazwyczaj notowane na poziomie od 6,0x do 9,0x EBITDA, gdy mają już wynajętą kadrę zarządzającą i skalę wielu placówek. Bariery regulacyjne wejścia, starzejąca się demografia napędzająca długoterminowy popyt oraz niezbędny charakter usług utrzymują to pasmo powyżej większości innych branż, choć między podsektorami, takimi jak grupy lekarskie, opieka domowa, zdrowie behawioralne czy healthcare IT, występuje znaczna zmienność.
W górę przedziału przesuwają firmę dywersyfikacja płatników, utrzymanie personelu medycznego oraz skalowalność w modelu wielu placówek. Kliniki prowadzone przez właściciela, poniżej progu EBITDA, to inny rynek: przewodnik referencyjny podaje dla klinik medycznych i specjalistycznych od 2,5x do 4,5x SDE, gdzie decydujące są struktura płatników i zakazy konkurencji dla lekarzy.
Produkcja specjalistyczna
Producenci specjalistyczni osiągają zazwyczaj mnożniki EBITDA od 5,0x do 7,5x. Producenci towarów masowych o niskich marżach i wysokim zapotrzebowaniu kapitałowym plasują się na dole pasma, podczas gdy producenci z zastrzeżonymi produktami, pozycją jedynego dostawcy i przychodami z rynku posprzedażowego osiągają jego górę.
Długoterminowe kontrakty, specjalistyczne certyfikaty oraz wysokie koszty zmiany dostawcy to czynniki, które windują mnożniki w produkcji. Kapitałochłonny charakter sektora oraz jego ekspozycja na wahania cen surowców utrzymują pasmo poniżej branż o niskim zaangażowaniu aktywów. Dla zakładów prowadzonych przez właściciela przewodnik podaje dla lekkiej produkcji od 2,5x do 4,0x SDE, przy wnikliwej weryfikacji add-backów i potrzeb inwestycyjnych.
Handel detaliczny i konsument
Sieci handlu stacjonarnego są zazwyczaj notowane na poziomie od 3,5x do 5,5x EBITDA, czyli w najniższym paśmie spośród omawianych tu branż. Największą część zmienności tłumaczą portfel umów najmu i stopień ekspozycji na kanał online, a strukturalna presja wynikająca ze zmieniających się zachowań konsumentów utrzymuje pasmo na umiarkowanym poziomie w porównaniu z technologią i ochroną zdrowia.
Produkty i marki konsumenckie wycenia się osobno, na poziomie od 4,5x do 7,0x EBITDA, a o pozycji w paśmie decydują siła marki, koncentracja sieci handlowych i trwałość marż. Prowadzone przez właściciela firmy e-commerce i direct-to-consumer wycenia się zwykle na podstawie SDE, na poziomie około 2,5x do 4,0x, gdzie koncentracja kanałów sprzedaży i zależność od płatnego pozyskiwania klientów obniżają mnożnik.
Usługi profesjonalne i biznesowe
Firmy świadczące usługi biznesowe i outsourcingowe, w tym spółki doradcze, księgowe, inżynieryjne i rekrutacyjne z wynajętą kadrą zarządzającą, są zazwyczaj notowane na poziomie od 5,0x do 7,5x EBITDA. O górze przedziału decydują długość kontraktów i koszty zmiany dostawcy; agencje mediowe, marketingowe i reklamowe plasują się w podobnym paśmie od 5,0x do 7,0x, gdzie o pozycji decydują udział retainerów w przychodach i staż klientów.
Głównym wyzwaniem przy wycenie usług profesjonalnych jest zależność od kapitału ludzkiego. Firmy, w których przychody są silnie powiązane z niewielką liczbą kluczowych osób, są obciążone dyskontem ze względu na ryzyko, że osoby te mogą odejść po transakcji. Spółki, które zbudowały instytucjonalne relacje z klientami i zdywersyfikowały bazę talentów, są notowane w górnej części przedziału, a praktyki zależne od właściciela, poniżej progu EBITDA, wycenia się na około 2,5x do 4,0x SDE, gdzie kluczowym pytaniem jest utrzymanie klientów w okresie przekazania.
Czynniki podnoszące i obniżające mnożniki
Branża stanowi punkt wyjścia, ale mnożnik osiągany przez konkretną spółkę zależy od kombinacji czynników na poziomie samego przedsiębiorstwa.
Wielkość ma znaczenie
Większe spółki niemal powszechnie są notowane przy wyższych mnożnikach niż mniejsze. Przedsiębiorstwo generujące 10 mln USD EBITDA zazwyczaj przyciągnie wyższy mnożnik niż takie generujące 1 mln USD, nawet jeśli działają w tej samej branży o podobnym tempie wzrostu. Ta premia za wielkość odzwierciedla niższe postrzegane ryzyko, większą odporność operacyjną oraz szerszą pulę potencjalnych nabywców większych przedsiębiorstw.
Tempo wzrostu
Spółki zwiększające przychody i EBITDA w tempie powyżej rynkowego zasadnie osiągają wyższe mnożniki. Przedsiębiorstwo rosnące o 25% rocznie jest warte więcej za każdą złotówkę bieżącego zysku niż takie rosnące o 5%, ponieważ większa część jego wartości tkwi w przyszłych wynikach.
Profil marży
Wyższe marże EBITDA zwykle korelują z wyższymi mnożnikami. Spółka przekładająca 30% przychodów na EBITDA jest postrzegana jako bardziej efektywna i bardziej odporna na spowolnienia niż taka operująca przy 10% marży, przy pozostałych warunkach niezmienionych.
Jakość przychodów
Przychody powtarzalne i kontraktowe osiągają premię względem przychodów projektowych lub jednorazowych. Modele subskrypcyjne, długoterminowe kontrakty serwisowe oraz wysokie wskaźniki retencji klientów sygnalizują przewidywalność, którą kupujący wysoko cenią i odzwierciedlają w mnożnikach, jakie są skłonni zapłacić.
Koncentracja klientów
Jeśli znaczny odsetek przychodów pochodzi od jednego lub dwóch klientów, przedsiębiorstwo jest obciążone ryzykiem koncentracji klientów. Skutkuje to zazwyczaj niższym mnożnikiem, ponieważ utrata jednego klienta mogłaby mieć nieproporcjonalnie duży wpływ na wyniki finansowe.
Zarządzanie i operacje
Przedsiębiorstwa o silnych zespołach zarządzających, które funkcjonują niezależnie od właściciela, są wyceniane wyżej niż te silnie uzależnione od właściciela. Dobrze udokumentowana, skalowalna działalność sygnalizuje niższe ryzyko przekazania i przyciąga premię.
Najczęściej zadawane pytania
Dwie krótkie odpowiedzi przed pytaniami szczegółowymi. Dobry mnożnik EBITDA dla małej firmy w 2026 roku to 4,5x do 7,0x dla spółki zarządzanej przez wynajętą kadrę o EBITDA od 1 do 5 mln USD, a poniżej około 1 mln USD zysku około 2x do 4x SDE. Mnożnik 10x EBITDA oznacza, że kupujący płaci 10 USD wartości przedsiębiorstwa za każdy 1 USD rocznej EBITDA, a w pasmach referencyjnych dla EBITDA od 1 do 10 mln USD sięgają go wyłącznie oprogramowanie i SaaS (8,0x do 15,0x), pośrednictwo ubezpieczeniowe (8,0x do 12,0x) oraz zarządzanie majątkiem (7,0x do 11,0x); pełne odpowiedzi według wielkości, branży i typu nabywcy zawiera przewodnik po mnożnikach wyceny w podziale na branże (w języku angielskim).
Jak obliczyć mnożnik EBITDA?
Podziel wartość przedsiębiorstwa (enterprise value) przez znormalizowaną EBITDA. Wartość przedsiębiorstwa to cena działalności operacyjnej przed uwzględnieniem długu i gotówki; znormalizowana EBITDA to zysk przed odsetkami, podatkami i amortyzacją po usunięciu świadczeń właściciela, pozycji jednorazowych oraz kosztów nieoperacyjnych. W ilustracyjnym przykładzie powyżej spółka wyceniona na 12 mln USD przy 2 mln USD EBITDA jest notowana na poziomie 6,0x. Dwie kontrole są ważniejsze niż sama arytmetyka: upewnij się, że miernik zysku to EBITDA, a nie SDE, i pamiętaj, że wynik to wartość przedsiębiorstwa, więc kwota dla sprzedającego to ta wartość pomniejszona o dług oprocentowany i powiększona o nadwyżkę gotówki, z uwzględnieniem rozliczenia kapitału obrotowego.
Co decyduje o wysokości mnożnika EBITDA?
Po pierwsze wielkość, po drugie branża, po trzecie konkretna firma. Większe spółki przyciągają więcej oferentów i tańszy dług oraz niosą mniejsze ryzyko kluczowych osób, dlatego ta sama firma uzyskuje wyższy mnożnik przy 5 mln USD EBITDA niż przy 1 mln USD. Branża wyznacza pasmo, od sieci handlu stacjonarnego na poziomie 3,5x do 5,5x po oprogramowanie na poziomie 8,0x do 15,0x. W obrębie pasma przychody powtarzalne lub kontraktowe stanowiące ponad 50% sprzedaży dodają zwykle od 0,5x do 1,5x, zespół zarządzający prowadzący firmę bez udziału właściciela dodaje od 0,5x do 1,0x, a największy klient odpowiadający za ponad 25% przychodów odejmuje zwykle od 0,5x do 1,5x. Resztę drogi pokonują wzrost, marże i jakość sprawozdań finansowych.
Mądre korzystanie z mnożników
Mnożniki EBITDA to potężne narzędzie porównawcze, ale działają najlepiej, gdy są stosowane jako część szerszego frameworku wyceny. Mnożnik daje szybką wskazówkę co do wartości względnej, ale nie mówi, dlaczego spółka jest notowana tam, gdzie jest. Połączenie analizy opartej na mnożnikach z modelem zdyskontowanych przepływów pieniężnych oraz starannej oceny czynników specyficznych dla spółki daje znacznie pełniejszą i bardziej wiarygodną wycenę.
ValueAlpha dostarcza mnożniki branżowe obok analizy DCF oraz danych o transakcjach porównywalnych, zapewniając kompleksowy obraz wartości zamiast pojedynczego punktu danych. Celem nigdy nie jest poleganie na jednej liczbie, lecz zrozumienie przedziału oraz czynników decydujących o tym, w którym jego miejscu plasuje się konkretne przedsiębiorstwo.
Gdy ktoś mówi ci, że przedsiębiorstwo jest warte określony mnożnik EBITDA, właściwą odpowiedzią zawsze jest: w porównaniu z czym i dlaczego? Udzielenie odpowiedzi na te pytania jest tym, co odróżnia użyteczną wycenę od liczby zapisanej na serwetce.
ValueAlpha Team
Eksperci ds. finansów i AI
Wyszkoleni w MBA specjaliści od wyceny i inżynierowie budujący przyszłość wyceny firm prywatnych. Łączymy instytucjonalne metodologie finansowe z AI, aby obronne wyceny były dostępne dla każdego właściciela firmy.
LinkedInPowiązane artykuły
DCFvaluation methodologyfinance
DCF Analysis Explained for Private Companies
A clear, practical guide to discounted cash flow analysis for private companies. Learn the five key steps, how to estimate WACC without public market data, terminal value approaches, and common pitfalls to avoid.
16 lutego 2026 · 6 min
valuation basicsSDEEBITDAsmall business
SDE vs EBITDA: Which Metric Matters for Your Business Valuation?
Understanding the difference between Seller's Discretionary Earnings and EBITDA - and why choosing the wrong one can cost you millions in a sale.
3 marca 2026 · 5 min