Wycena firmy dystrybucji hurtowej
29 metod wyceny · 43 branże · Wynik w mniej niż 10 minut
W skrócie
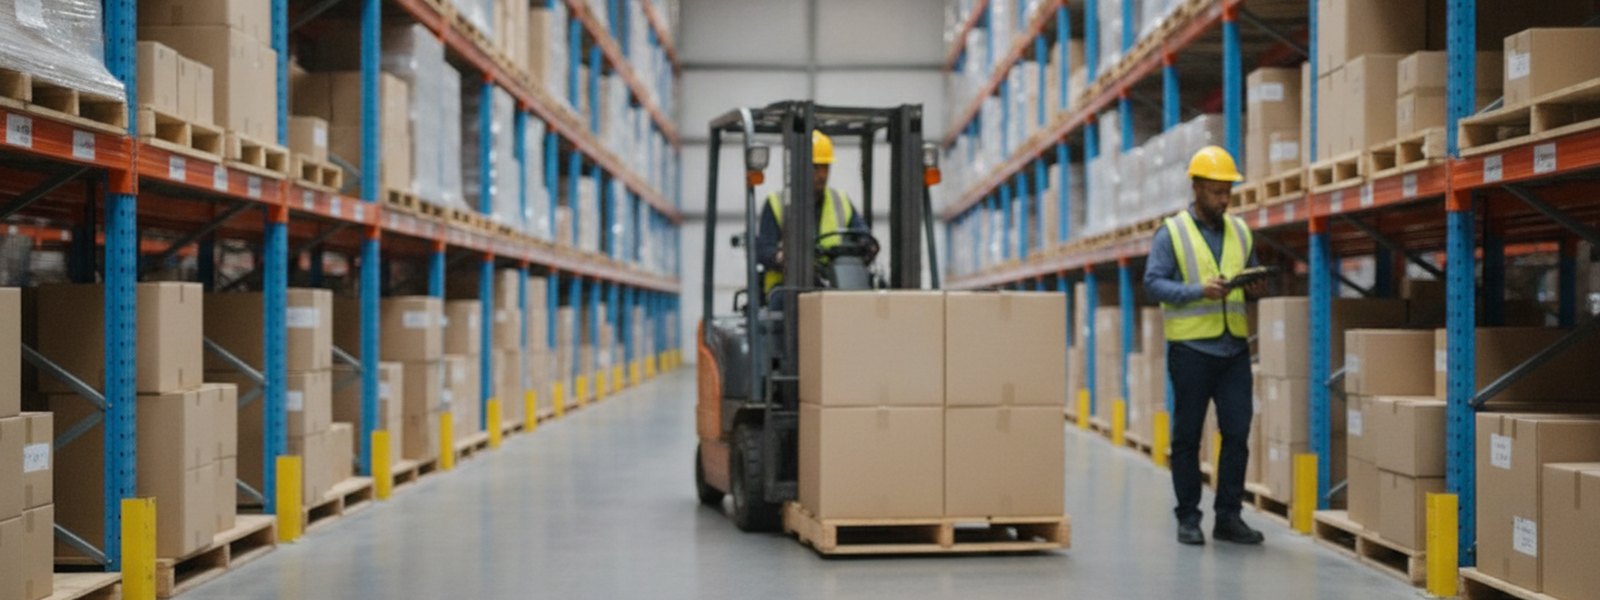
Hurtownię wycenia się na podstawie zysków i przepływów pieniężnych podejściem dla producentów i dystrybutorów: metodą DCF, spółkami porównywalnymi i transakcjami precedensowymi, z dolną granicą opartą na majątku. Linie dostawców, klienci i kapitał obrotowy wpływają na wartość.
Dla kogo jest ta wycena
Właściciele hurtowni spożywczych, materiałów budowlanych, zaopatrzenia przemysłowego, medycznego i dóbr konsumenckich, którzy przygotowują sprzedaż lub sukcesję, oraz kupujący, którzy chcą ocenić linie dostawców, klientów i kapitał obrotowy razem z zyskami.
Jak wycenić hurtownię?
VA wycenia dystrybutora podejściem stosowanym dla producentów i dystrybutorów: metodą DCF, spółkami porównywalnymi i transakcjami precedensowymi, z dolną granicą opartą na majątku, aby wynik nie spadł poniżej tego, co odzyskałyby aktywa samej firmy, takie jak zapasy i należności. W mniejszej firmie największą wagę mają transakcje precedensowe. Zyski są brane po korektach, które potwierdzasz. Narzędzie ma charakter wyłącznie informacyjny. Wynik jest napędzany Twoimi danymi wejściowymi i nie stanowi formalnej wyceny ani certyfikowanego operatu szacunkowego.
Co decyduje o wartości hurtowni?
- Linie dostawców i to, czy umowy są wyłączne, czy można je wypowiedzieć
- Relacje z klientami i umowy z kluczowymi odbiorcami
- Marża brutto i udział produktów pod własną marką lub usług dodatkowych
- Rotacja zapasów i należności: ile gotówki zamraża każdy dolar sprzedaży
- Magazyn i dostawy oraz systemy, które nimi zarządzają
- Zależność od jednego dużego dostawcy lub klienta
Co obniża wartość hurtowni?
- Linia jednego dostawcy dająca większość sprzedaży
- Kapitał obrotowy rosnący szybciej niż zyski
- Kilku klientów za dużą częścią przychodu
- Zalegające lub wolno rotujące zapasy
Przykład wyceny hurtowni
Hurtownia w metodzie DCF
Weźmy hurtownię z przychodem 20 mln USD i marżą EBITDA 7%, czyli 1,4 mln USD EBITDA. Załóżmy, że przychód rośnie o 5% rocznie przez pięć lat, nakłady inwestycyjne i amortyzacja wynoszą po 0,5% przychodu, kapitał obrotowy pochłania 18% każdego przyrostu przychodu, a podatek wynosi 25%. Przepływy są dyskontowane stopą 18%, najniższą, jakiej VA używa dla firmy tej wielkości, przy wzroście 2,5% po piątym roku. Metoda DCF w VA daje około 5,83 mln USD przed odjęciem długu, czyli 4,2× EBITDA. Gdyby ograniczyła kapitał obrotowy do 10% każdego przyrostu przychodu, wartość wyniosłaby około 6,39 mln USD. W pełnym raporcie dla firmy tej wielkości największą wagę mają transakcje precedensowe.
Liczby poglądowe z samej metody DCF w VA, przy podanych założeniach. Pełny raport łączy ją z pozostałymi metodami dla branży, takimi jak spółki porównywalne i transakcje precedensowe.
Wyceń hurtownię w mniej niż 10 minut
- 1.Wgraj sprawozdania finansowe albo wpisz liczby ręcznie.
- 2.Potwierdź korekty i dane branżowe, o które pyta model.
- 3.Otrzymaj przedział wyceny, metody, na których się opiera, i memorandum PDF.
Które wskaźniki są najważniejsze?
Znormalizowana EBITDA
EBITDA po korektach, które potwierdzasz. Spółki porównywalne i transakcje precedensowe stosują do niej swoje mnożniki, a metoda DCF od niej zaczyna.
Marża brutto na liniach
Ile zarabia każda linia dostawcy i asortyment pod własną marką. Kupujący szukają marży niezależnej od jednego dostawcy.
Rotacja zapasów
Ile razy w roku zapasy są sprzedawane i uzupełniane. Szybsza rotacja zamraża mniej gotówki, co uwzględnia metoda DCF.
Zaangażowanie kapitału obrotowego
Zapasy i należności jako część sprzedaży. Im więcej gotówki pochłania wzrost, tym mniej zysków kupujący może wypłacić.
Retencja klientów
Odsetek odbiorców, którzy kupują co roku. Kupujący traktują go jako najlepszy znak, że zyski się utrzymają.
Co przygotować do wyceny hurtowni?
- Rachunki zysków i strat oraz bilanse, najlepiej z ostatnich trzech lat
- Wyniki bieżącego roku do dziś
- Listę korekt: wynagrodzenie i świadczenia właściciela oraz koszty jednorazowe
- Salda kredytów i leasingów
- Przychód i marżę brutto w podziale na linie dostawców i klientów
- Umowy z dostawcami i kluczowymi klientami
- Zapasy według wieku i rotacji oraz należności w podziale na miesiące
Przykładowe scenariusze
Wzrost, który zamraża gotówkę
Hurtownia szybko rośnie, ale każdy dodatkowy dolar sprzedaży wymaga więcej zapasów i należności. Przykład obliczeniowy pokazuje, ile do wartości dodałaby szczuplejsza gospodarka kapitałem obrotowym.
Linia dostawcy, która może odejść
Produkty jednego dostawcy dają dużą część sprzedaży na podstawie umowy, którą można wypowiedzieć. Zyski się liczą, ale kupujący czyta umowę i wycenia ryzyko odejścia linii.
Przewodniki według rodzaju działalności
Dystrybucja medyczna
Wyceń dystrybutora zaopatrzenia medycznego i chirurgicznego na podstawie zysków, z liniami dostawców, umowami z klientami i kapitałem obrotowym.
Dystrybucja przemysłowa
Wyceń dystrybutora przemysłowego lub MRO na podstawie zysków, z liniami dostawców, programami dla klientów i kapitałem obrotowym.
Dystrybucja żywności
Wyceń dystrybutora żywności lub gastronomii na podstawie zysków, z niskimi marżami, trasami, kontraktami, zapasami i flotą ocenianymi jak przez kupujących.
Dealerzy maszyn rolniczych
Wyceń dealera maszyn rolniczych na podstawie zysków, z częściami i serwisem, zapasami, finansowaniem floor plan i relacją z producentem.
Warto przeczytać
Metody wyceny firmy: DCF, spółki porównywalne i transakcje precedensowe
Pięć metod wyceny, których używają profesjonaliści: DCF, spółki porównywalne, transakcje precedensowe, mnożniki i majątek. Kiedy która działa i jak je połączyć.
WACC w pigułce: dlaczego stopa dyskontowa może przesądzić o wycenie
WACC to jedno z najczęściej źle rozumianych pojęć w wycenie przedsiębiorstw. Oto czym jest, dlaczego ma znaczenie i jak bezpośrednio wpływa na to, ile wart jest Twój biznes.
Analiza DCF wyjaśniona dla spółek prywatnych
Przejrzysty, praktyczny przewodnik po analizie zdyskontowanych przepływów pieniężnych dla spółek prywatnych. Poznaj pięć kluczowych kroków, sposób szacowania WACC bez danych z rynku publicznego, podejścia do wartości rezydualnej oraz typowe pułapki, których należy unikać.
Często zadawane pytania
Jak wycenia się hurtownię?
Podejściem VA dla producentów i dystrybutorów: metodą DCF, spółkami porównywalnymi i transakcjami precedensowymi, z dolną granicą opartą na majątku. W mniejszej firmie największą wagę mają transakcje precedensowe.
Dlaczego kapitał obrotowy jest tak ważny?
Hurtownia musi sfinansować zapasy i należności, zanim dostanie zapłatę. Metoda DCF odejmuje gotówkę pochłanianą przez wzrost, więc te same zyski są warte mniej, gdy potrzeba więcej kapitału obrotowego.
Czy wyłączne umowy z dostawcami podnoszą wartość?
Nie zmieniają mnożnika w modelu, ale kupujący płacą za linie, które trudno przenieść, i dokładnie czytają warunki umów.
Czy zapasy są częścią wartości?
Normalny poziom zapasów przechodzi razem z firmą, a dolna granica oparta na majątku uwzględnia je wśród aktywów firmy. Zapasy ponad ten poziom albo zalegające zwykle negocjuje się osobno.
Mojego rodzaju hurtowni nie ma jeszcze na liście. Czy mogę wykonać wycenę?
Tak. Wybierz w aplikacji grupę „Dystrybucja hurtowa”. Aplikacja wycenia dystrybutorów każdego rodzaju tym samym podejściem, na podstawie przesłanych sprawozdań.
Co, jeśli płacę sobie mniej, niż kosztowałby menedżer?
Wtedy Twoje zyski zawyżają to, co zostanie kupującemu, który zatrudni menedżera, i kupujący odejmie tę różnicę. Ustaw swoje wynagrodzenie na poziomie pensji menedżera, gdy przeglądasz korekty, aby wynik pokazywał to, co zapłaciłby kupujący.
Czy to jest certyfikowana wycena?
Nie. To szacunek o charakterze informacyjnym. Kredyt bankowy, wykup udziałów wspólnika albo sprawa spadkowa mogą wymagać operatu sporządzonego przez uprawnionego rzeczoznawcę, którego to narzędzie nie zastępuje.
Pojęcia użyte na tej stronie
- Znormalizowana EBITDA
- EBITDA po korektach, pokazująca, ile firma zarabia w typowym roku pod nowym właścicielem.
- Add-backs (korekty dodatnie)
- Koszty doliczane z powrotem do zysku, bo nowy właściciel ich nie poniesie: wydatki prywatne księgowane w firmie, koszty jednorazowe albo wynagrodzenie właściciela wyższe niż koszt zatrudnienia kogoś na jego miejsce.
- Metoda DCF (zdyskontowane przepływy pieniężne)
- Wycena, która prognozuje gotówkę, jaką firma wygeneruje w kolejnych latach, i dyskontuje ją na dziś stopą odzwierciedlającą ryzyko jej otrzymania.
- Stopa dyskontowa
- Roczny zwrot, jakiego kupujący wymaga za ryzyko posiadania firmy. Wyższa stopa obniża dzisiejszą wartość przyszłej gotówki.
- Spółki porównywalne
- Metoda, która wycenia firmę mnożnikami zysków lub przychodu, po jakich wyceniane są podobne spółki.
- Transakcje precedensowe
- Metoda, która wycenia firmę mnożnikami zapłaconymi w dotychczasowych transakcjach sprzedaży podobnych firm.
Pisali o nas
Wyceń hurtownię
Otrzymaj przedział wyceny z metodami, na których się opiera, i memorandum PDF w mniej niż 10 minut.
Powiązane branże
Dystrybucja przemysłowa
Wyceń dystrybutora przemysłowego lub MRO na podstawie zysków, z liniami dostawców, programami dla klientów i kapitałem obrotowym.
Dystrybucja medyczna
Wyceń dystrybutora zaopatrzenia medycznego i chirurgicznego na podstawie zysków, z liniami dostawców, umowami z klientami i kapitałem obrotowym.
Produkcja przemysłowa
Wyceń producenta przemysłowego na podstawie zysków i przepływów, z kontraktami, certyfikatami, koncentracją klientów i nakładami inwestycyjnymi.
Logistyka i transport
Wyceń firmę transportową lub logistyczną według wyższej z dwóch wartości: zysków przed kosztami najmu albo tego, co flota przyniosłaby w sprzedaży.
Ostatnia weryfikacja z modelami wyceny VA: 26 września 2026.