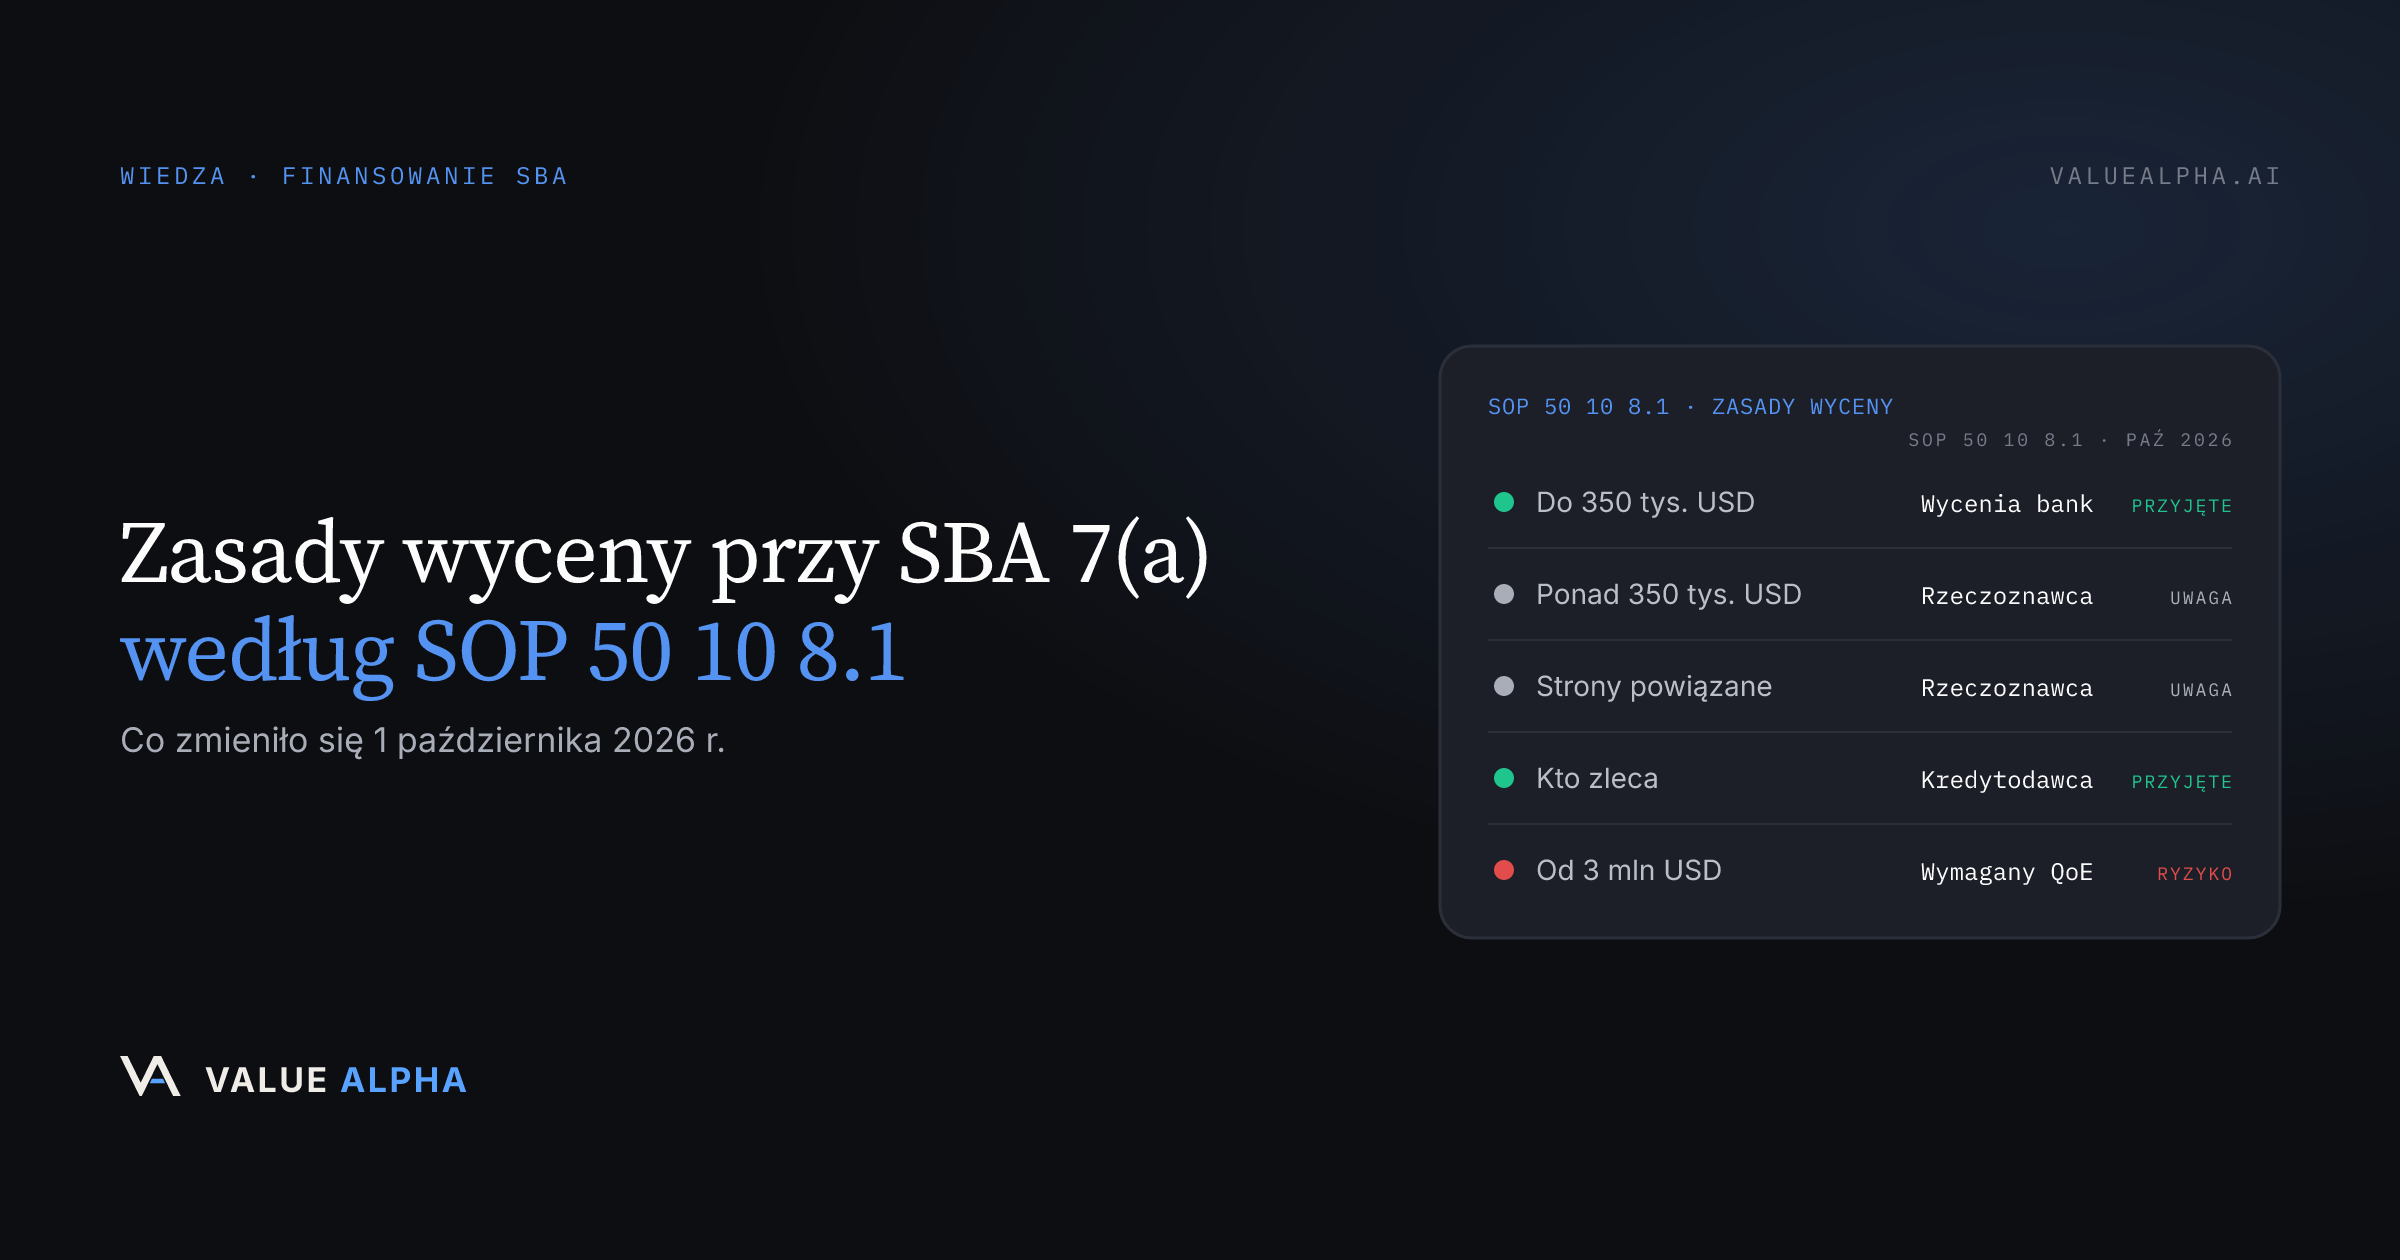
Od 1 października 2026 r. kredyty SBA 7(a) finansujące zmianę właściciela firmy podlegają SOP 50 10 8.1. Zasadę wyceny da się streścić w dwóch zdaniach. Kredytodawca musi uzyskać wycenę firmy od Kwalifikowanego Źródła (Qualified Source), czyli rzeczoznawcy z uprawnieniami, którego sam zleca, chyba że Cena Zakupu Firmy (Business Purchase Price) wynosi 350 000 USD lub mniej, a kupującego i sprzedającego nie łączą bliskie relacje: wtedy kredytodawca może wycenić firmę sam. Przy pierwszych przejęciach i rozbudowie działalności z ceną 3 mln USD lub wyższą potrzebny jest też raport jakości zysków (quality of earnings, QoE).
Ten artykuł przedstawia te zasady na podstawie tekstu samej SOP i wyjaśnia, co oznaczają dla kupującego, który wycenia transakcję. Znajdują się one w załączniku 15 do SOP, „7(a) Changes of Ownership”.
Co zmieniło się 1 października 2026 r.
| Wcześniej (SOP 50 10 8, 1 czerwca 2025 r.) | Teraz (SOP 50 10 8.1, 1 października 2026 r.) | |
|---|---|---|
| Kiedy kredytodawca może wycenić firmę sam | Finansowana kwota, po odjęciu osobno wycenionych nieruchomości i wyposażenia, wynosiła 250 000 USD lub mniej | Cena Zakupu Firmy wynosi 350 000 USD lub mniej, a kupującego i sprzedającego nie łączą bliskie relacje |
| Od czego liczony jest próg | Od finansowanej części niematerialnej | Od ceny firmy bez nieruchomości komercyjnych zajmowanych przez właściciela, niezależnie od finansowania |
| Raport jakości zysków | Brak wymogu w SOP | Wymagany przy pierwszych przejęciach i rozbudowie działalności z ceną 3 mln USD lub wyższą |
Dalsza część artykułu opisuje zasady w obecnym brzmieniu.
Kto musi wycenić firmę
SOP nazywa rzeczoznawcę Kwalifikowanym Źródłem: to osoba, która regularnie otrzymuje wynagrodzenie za wyceny firm, ma jedno z pięciu uprawnień, jest niezależna od działu udzielającego kredytu, nie uczestniczy w zatwierdzaniu transakcji i nie może sprawiać wrażenia konfliktu interesów.
| Uprawnienie | Organizacja nadająca |
|---|---|
| Accredited Senior Appraiser (ASA) | American Society of Appraisers |
| Certified Business Appraiser (CBA) | Institute of Business Appraisers |
| Accredited in Business Valuation (ABV) | American Institute of Certified Public Accountants |
| Certified Valuation Analyst (CVA) | National Association of Certified Valuation Analysts |
| Business Certified Appraiser (BCA) | International Society of Business Appraisers |
Wypróbuj kalkulator
Zobacz swój VA Range w mniej niż minutę
Wpisz przychody, EBITDA, branżę i wzrost. Otrzymasz wariant pesymistyczny, bazowy i optymistyczny oparty na 11 000+ firm porównywalnych SMB. Bez zakładania konta: zakres odblokowują nazwa firmy i adres e-mail.
Wycenę zleca kredytodawca, nie kupujący
Wycena musi być zlecona przez kredytodawcę i przygotowana dla niego. SOP stanowi, że kredytodawca nie może wykorzystać wyceny przygotowanej dla wnioskodawcy ani dla sprzedającego. Wycena zlecona przez kupującego, opinia brokera o wartości ani raport Value Alpha nie mogą być wyceną na potrzeby SBA, niezależnie od ich jakości.
Raport musi określać, czy transakcja jest zakupem aktywów, czy udziałów, oraz co obejmuje sprzedaż, w tym dług przejmowany przez kupującego. Musi zawierać wniosek rzeczoznawcy co do wartości, jego kwalifikacje i podpis poświadczający raport.
Próg 350 000 USD
Próg liczy się od Ceny Zakupu Firmy: ceny przedsiębiorstwa bez wszystkich nieruchomości komercyjnych zajmowanych przez właściciela, które są częścią transakcji. Jeśli nieruchomość wchodzi w skład zakupu, kredytodawca odejmuje jej wycenioną wartość od ceny z umowy. SOP mierzy próg przed finansowaniem: wkład własny kupującego, pożyczka sprzedającego ani nic innego, co zmniejsza kwotę kredytu, go nie zmienia.
- Cena Zakupu Firmy 350 000 USD lub mniej: kredytodawca może sam wycenić firmę, chyba że kupującego i sprzedającego łączą bliskie relacje.
- Powyżej 350 000 USD albo bliskie relacje stron: wycena Kwalifikowanego Źródła zlecona przez kredytodawcę.
Ten sam próg 350 000 USD obowiązuje, gdy firma działa w nieruchomości specjalnego przeznaczenia, którą SOP definiuje jako nieruchomość o ograniczonym rynku, której wyjątkowa konstrukcja, materiały lub układ ograniczają ją do celu, dla którego powstała. W takim przypadku wycena musi przypisać osobne wartości gruntowi, budynkowi, wyposażeniu i wartościom niematerialnym, a nieruchomość wycenia certyfikowany rzeczoznawca (Certified General Real Property Appraiser), który w ciągu ostatnich 36 miesięcy wykonał co najmniej cztery wyceny działających przedsiębiorstw w porównywalnych nieruchomościach specjalnego przeznaczenia, zgodnie z aktualnymi wytycznymi USPAP.
Gdy cena przekracza wycenę
Wycena musi uzasadniać Cenę Zakupu Firmy niezależnie od struktury długu. Jeśli kupujący płaci więcej, niż wynosi wycena, różnicę musi pokryć kapitał własny. Łączny dług finansujący transakcję, w tym pożyczka sprzedającego, której spłata nie jest w pełni zawieszona (full standby), nie może przekroczyć kwoty wyceny i musi znaleźć pokrycie we wskaźniku obsługi długu kupującego.
Kredytodawca sprawdza też dane rzeczoznawcy: musi uzyskać informacje finansowe, na których oparła się wycena, i zweryfikować je z wyciągami podatkowymi sprzedającego z IRS (tax transcripts).
Jakość zysków od 3 mln USD
Przy pierwszych przejęciach (Initial Acquisition) i rozbudowie działalności (Business Expansion) z ceną 3 mln USD lub wyższą, liczoną przed wkładem własnym kupującego, pożyczką sprzedającego i innym finansowaniem, kredytodawca musi oprócz wyceny uzyskać raport QoE. Wykup udziałów przez dotychczasowych właścicieli (Owner Buyout) oraz transakcje ESOP i spółdzielni są zwolnione, bo dotychczasowi właściciele pozostają w firmie; zwolniony jest też zakup nieruchomości specjalnego przeznaczenia zajmowanej przez właściciela.
SOP określa, co musi zawierać raport QoE:
- Przygotowuje go niezależny, doświadczony specjalista finansowy, na rzecz kredytodawcy; nie może go przygotować sprzedający ani nikt na jego zlecenie.
- Uzgadnia sprawozdania przygotowane przez księgowego, zeznania podatkowe, sprawozdania wewnętrzne i dane z IRS, tak by otrzymać znormalizowany wynik z powtarzalnej działalności prowadzonej na warunkach rynkowych.
- Zawiera weryfikację przepływów gotówki (cash proof): wpływy i wydatki odtworzone z wyciągów bankowych i uzgodnione z rachunkiem wyników oraz zeznaniem podatkowym, za ostatnie 12 miesięcy i dwa ostatnie lata obrotowe.
- Dokumentuje każdą korektę i add-back, w tym wynagrodzenie właściciela powyżej lub poniżej rynku, transakcje z podmiotami powiązanymi, pozycje jednorazowe, odłożone naprawy oraz różnice między metodą kasową a memoriałową.
- Ocenia jakość przychodów: koncentrację klientów, ciągłość umów i to, czy przychody i marże utrzymają się po sprzedaży.
Kupujący, który zlecił QoE przed rozmową z bankiem, może poprosić o jego weryfikację przez jednego z zatwierdzonych dostawców kredytodawcy; bez takiej weryfikacji kredytodawca nie może opierać się na raporcie przygotowanym przez inny podmiot. Kredytodawca liczy wskaźnik pokrycia obsługi długu na wyniku z QoE, a jeśli wskaźnik nie uzasadnia wyceny i proponowanego długu, kredyt zostaje zmniejszony.
Pozostałe liczby, wokół których kupujący planują
| Pierwsze przejęcie | Rozbudowa działalności | Wykup przez właścicieli | ESOP i spółdzielnie | |
|---|---|---|---|---|
| Minimalny wkład własny | 10% | 10% | 10% | 10% (brak dla ESOP kupującego 51% lub więcej) |
| Minimalny wskaźnik pokrycia obsługi długu | 1,25:1 | 1,15:1 | 1,25:1 | 1,25:1 |
| QoE przy cenie 3 mln USD lub wyższej | Wymagany | Wymagany | Niewymagany | Niewymagany |
Wkład własny liczy się od łącznych kosztów projektu, a przy wykupie przez właścicieli od ceny zakupu. Earn-outy na rzecz sprzedającego są zakazane, choć dozwolony jest zwrot dla kupującego zależny od wyników firmy. Przy pierwszych przejęciach i rozbudowie działalności sprzedający nie może pozostać właścicielem, członkiem zarządu ani pracownikiem, ale może doradzać firmie przez maksymalnie 24 miesiące.
Terminy: gdy kredytodawca prowadzi kredyt w trybie delegowanym (PLP), wycenę i raport QoE można przygotować po nadaniu numeru kredytu SBA, a przed zamknięciem transakcji, pod warunkiem że w chwili nadania numeru oba są formalnie zlecone, z wybranym wykonawcą i podpisaną umową. Do tego czasu memorandum kredytowe zawiera szacunek wartości firmy. Przy wnioskach przekazywanych do oceny SBA oba dokumenty dołącza się do wniosku.
Przykład liczbowy
Przykład ilustracyjny. Kupujący zgadza się zapłacić 2 400 000 USD za firmę HVAC, bez nieruchomości w transakcji.
- Cena Zakupu Firmy przekracza 350 000 USD, więc kredytodawca zleca wycenę Kwalifikowanemu Źródłu.
- Cena jest niższa niż 3 mln USD, więc SOP nie wymaga raportu QoE.
- Kupujący wnosi co najmniej 10% łącznych kosztów projektu. Przy 100 000 USD kosztów zamknięcia i kapitału obrotowego to 10% z 2 500 000 USD, czyli 250 000 USD.
- Wycena wynosi 2 200 000 USD. 200 000 USD, które kupujący płaci ponad wycenę, musi pokryć kapitał własny, a łączny dług, łącznie z pożyczką sprzedającego, której spłata nie jest w pełni zawieszona, nie może przekroczyć 2 200 000 USD.
- Jako pierwsze przejęcie transakcja musi wykazać wskaźnik pokrycia obsługi długu co najmniej 1,25:1.
Przy cenie 3 200 000 USD ta sama transakcja wymagałaby też raportu QoE, a kredytodawca sprawdzałby wskaźnik 1,25:1 na wyniku z QoE, a nie na wyniku podanym przez sprzedającego. QoE, które usuwa 100 000 USD add-backów z wyniku sprzedającego, zmniejsza kredyt, jaki firma jest w stanie obsłużyć.
Gdzie pomaga Value Alpha
Wycena Value Alpha nie jest wyceną na potrzeby SBA i nie może jej zastąpić: SOP wymaga raportu zleconego przez kredytodawcę i przygotowanego dla niego. Daje natomiast kupującemu, jeszcze przed LOI, szacunek przedziału wartości firmy i odpowiedź, czy cena zostawia miejsce na wskaźnik pokrycia obsługi długu 1,25, tak by rozbieżność między ceną a wartością wyszła na jaw przed wyceną zleconą przez bank, a nie po niej. Zobacz, jak ustalić przedział wyceny w LOI oraz jakość zysków a wycena.
Najważniejsze wnioski
- Od 1 października 2026 r. kredyty SBA 7(a) na zmianę właściciela podlegają SOP 50 10 8.1.
- Firmę wycenia Kwalifikowane Źródło (ASA, CBA, ABV, CVA lub BCA), na zlecenie kredytodawcy i dla niego. Wycena przygotowana dla kupującego lub sprzedającego się nie liczy.
- Kredytodawca może sam wycenić firmę tylko wtedy, gdy Cena Zakupu Firmy wynosi 350 000 USD lub mniej, a strony nie są blisko powiązane.
- Zapłata ponad wycenę oznacza pokrycie różnicy kapitałem własnym; łączny dług nie może przekroczyć wyceny.
- Pierwsze przejęcia i rozbudowa działalności od 3 mln USD wymagają też raportu QoE, a kredytodawca ustala wysokość kredytu na podstawie wyniku z QoE.
Źródło: SBA SOP 50 10 8.1, obowiązująca od 1 października 2026 r.: załącznik 15, 7(a) Changes of Ownership, oraz definicje Qualified Source i Quality of Earnings. Tekst SOP znajdziesz na stronie SBA. Artykuł ma charakter edukacyjny i nie stanowi porady prawnej ani kredytowej; wymagania dotyczące Twojego kredytu potwierdź u kredytodawcy.
Value Alpha Team
Eksperci ds. finansów i AI
Wyszkoleni w MBA specjaliści od wyceny i inżynierowie budujący przyszłość wyceny firm prywatnych. Łączymy instytucjonalne metodologie finansowe z AI, aby obronne wyceny były dostępne dla każdego właściciela firmy.
LinkedInPowiązane artykuły
LOIdeal structureETAsearch fundsbusiness buyersM&A advisory
How to Set a Valuation Range in an LOI: A Searcher's Guide
How searchers and self-funded buyers set a defensible LOI valuation range before diligence: the multiple bands, the four discounts to price in, and how wide to leave the range.
15 lipca 2026 · 8 min
quality of earningsdue diligenceETAsearch fundsM&A advisory
Quality of Earnings vs. Valuation: What Changes Between the LOI and Closing
A valuation sets the multiple; a Quality of Earnings (QoE) report tests the earnings underneath it. Here's what QoE actually examines, the adjustments that re-price deals, and how both sides prepare.
27 lipca 2026 · 8 min
ETAsearch fundsM&A advisorybusiness buyersacquisitionLOI
How to Value an Acquisition Target: A Search Funder's Framework for Setting Your LOI Range
How search fund and ETA buyers value an acquisition target: normalize SDE or EBITDA, anchor to lower-middle-market multiples, and set an LOI range a lender will underwrite.
20 lipca 2026 · 11 min