

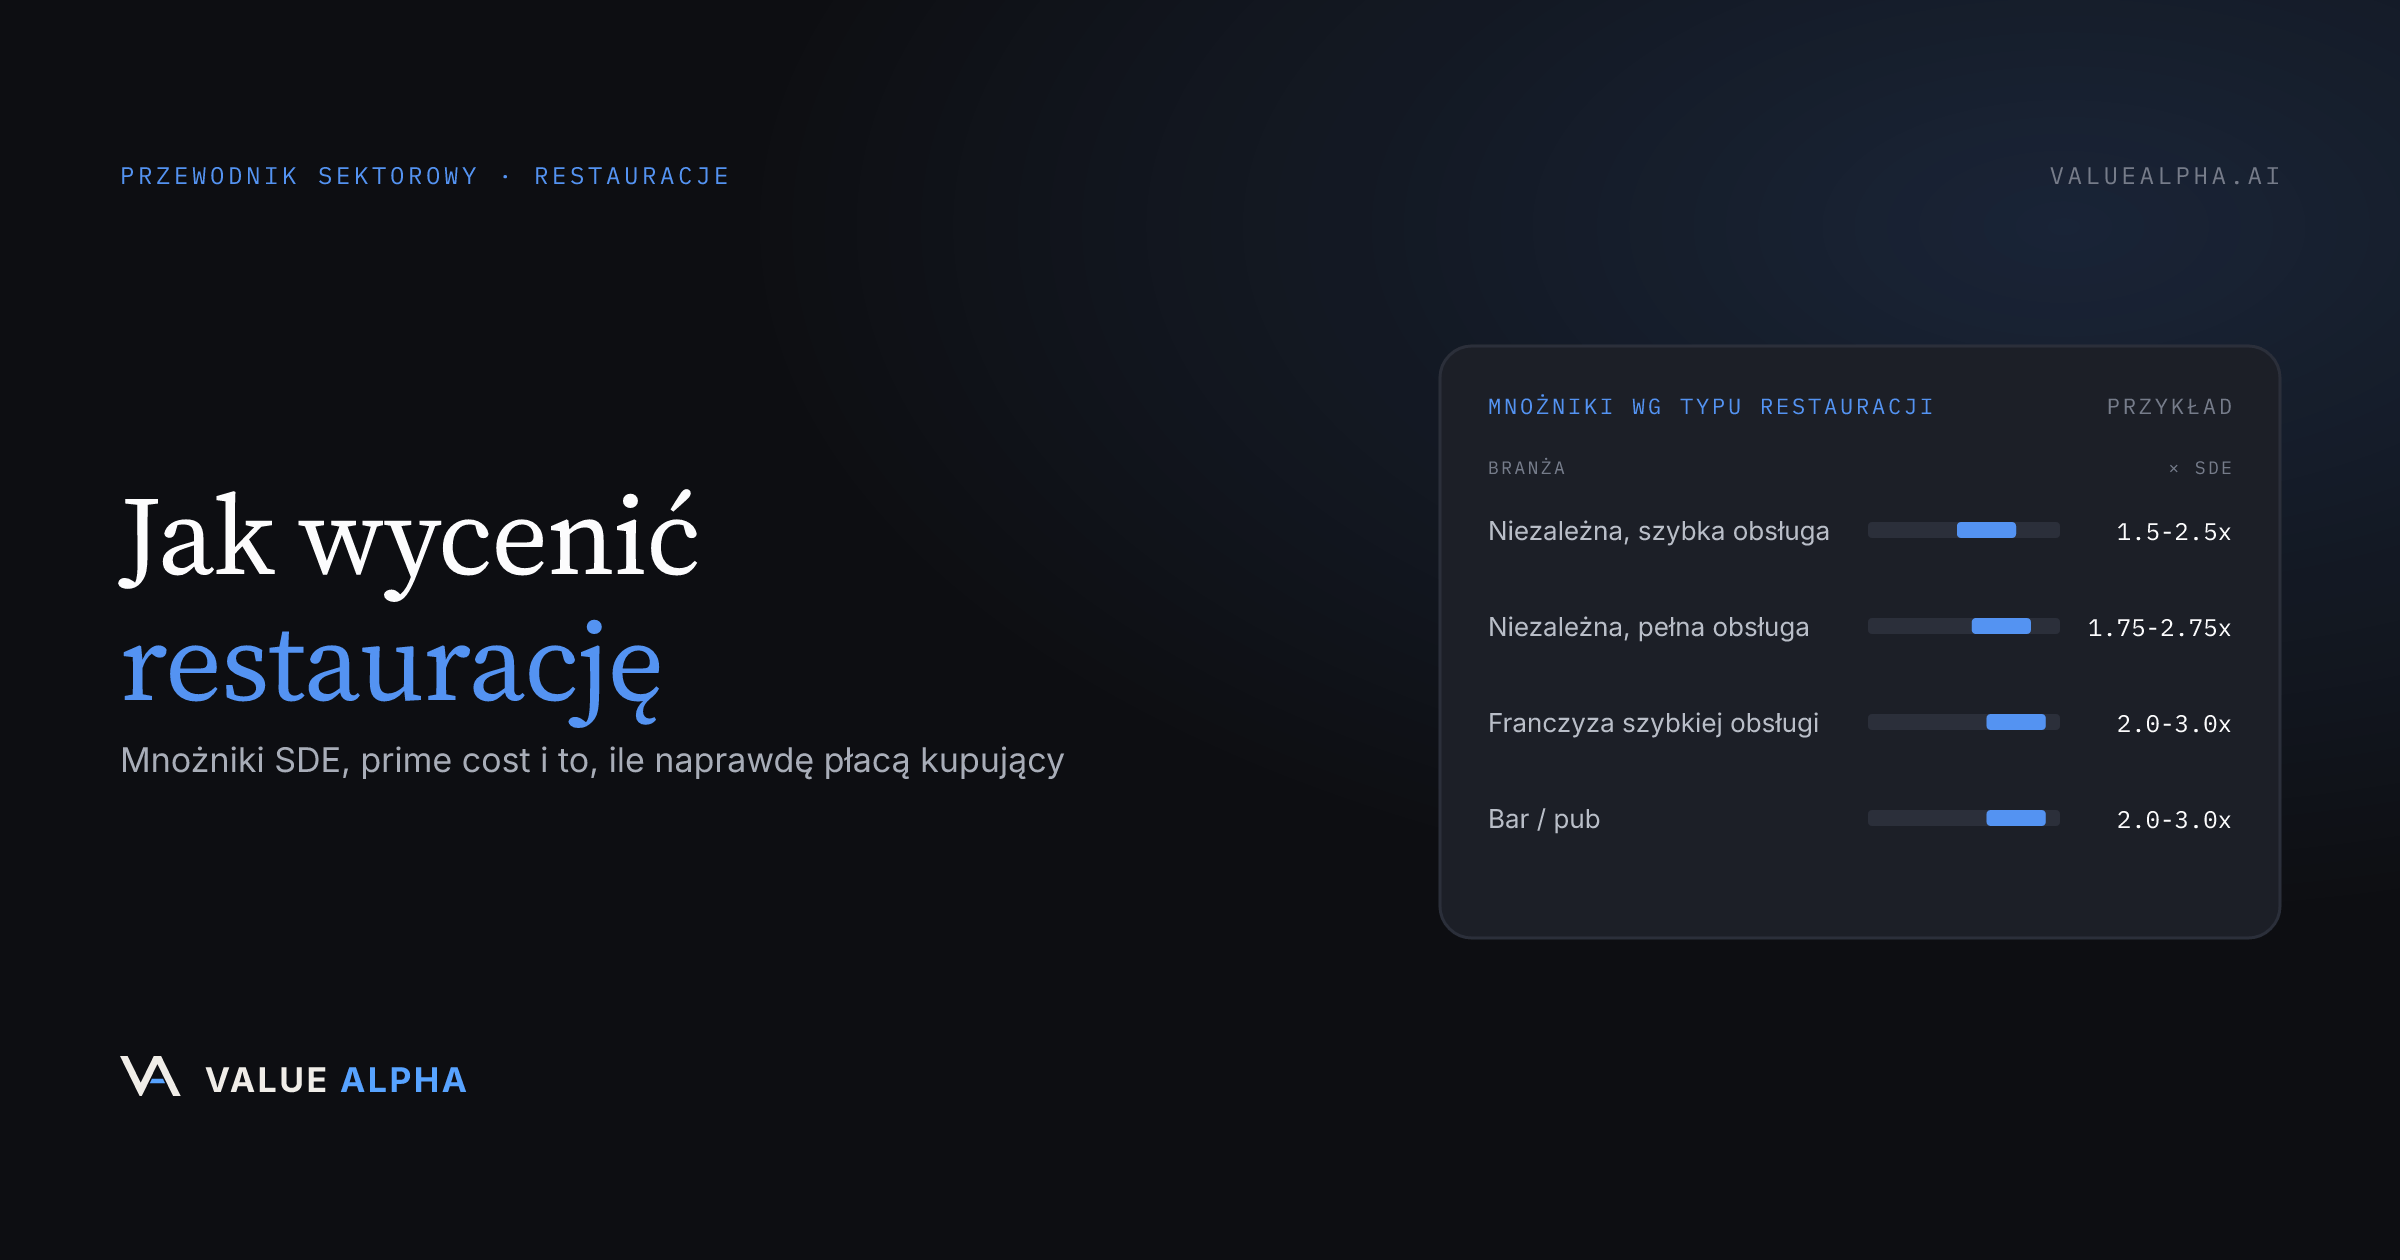
Większość restauracji wycenia się jako wielokrotność SDE (Seller's Discretionary Earnings), czyli dochodu dyskrecjonalnego właściciela, zwykle od 1,5× do 3,0× SDE w przypadku lokali niezależnych, a testem zdrowego rozsądku jest przedział mniej więcej 25–40% rocznego przychodu. To, gdzie w tym przedziale znajdzie się konkretna restauracja, zależy od trzech rzeczy, którym kupujący przypisują największą wagę: prime cost (koszt żywności + koszt pracy jako udział w sprzedaży), możliwości przeniesienia umowy najmu oraz tego, w jakim stopniu działalność opiera się na obecnym właścicielu.
Oto jak policzyć wartość własnej restauracji albo takiej, którą rozważasz kupić.
Dlaczego restauracje wycenia się na podstawie SDE, a nie przychodu
Ogłoszenia o sprzedaży restauracji chętnie eksponują przychód („1,4 mln USD sprzedaży!”), ale kupujący nie płacą za sprzedaż. Płacą za zysk, który zostaje po opłaceniu żywności, pracy, czynszu i całej reszty. Dwie restauracje o identycznym przychodzie mogą przynosić właścicielom skrajnie różne zyski, dlatego poważni kupujący i banki wyceniają na podstawie SDE: zysku przed opodatkowaniem powiększonego o wynagrodzenie i świadczenia właściciela oraz uzasadnione add-backi. Jeśli Twoje zyski nie są jeszcze znormalizowane, zacznij od wzoru na SDE. To fundament, na którym opiera się cała wycena.
Przychód nadal ma znaczenie jako weryfikacja krzyżowa. Jeśli cena ofertowa wyraźnie odbiega od typowego przedziału 0,25×–0,40× przychodu, zwykle jedna ze stron transakcji źle wycenia ryzyko.
Jaki mnożnik uzyskuje restauracja?
Mnożniki raportowane dla sprzedaży małych firm przeprowadzanych z udziałem pośredników (w źródłach takich jak IBBA & M&A Source Market Pulse, DealStats i dane transakcyjne BizBuySell) najczęściej mieszczą się w następujących przedziałach:
| Typ restauracji | Typowy mnożnik SDE |
|---|---|
| Niezależny lokal szybkiej obsługi / kawiarnia | 1,5–2,5× |
| Franczyza szybkiej obsługi (ugruntowana marka) | 2,0–3,0× |
| Niezależna restauracja z pełną obsługą kelnerską | 1,75–2,75× |
| Bar / pub (mocna karta napojów) | 2,0–3,0× |
| Catering / żywienie zbiorowe z umowami | 2,0–3,0× |
| Fine dining (autorska kuchnia szefa) | 1,5–2,5×, większy rozrzut |
Warto zauważyć dwie prawidłowości. Przy tym samym zysku franczyzy wycenia się wyżej niż lokale niezależne, bo systemy, marka i szkolenia bez problemu przechodzą na nowego właściciela. Z kolei fine dining zbudowany wokół szefa kuchni wycenia się niżej, niż sugerowałby jego prestiż, bo kupujący dyskontują zyski, które mogą odejść z restauracji razem z szefem. To samo dyskonto za zależność od właściciela, które kupujący stosują wszędzie, tylko spotęgowane.
Trzy dźwignie, które przesuwają mnożnik restauracji
1. Prime cost: test kondycji operacyjnej
Prime cost to koszt żywności i napojów plus całkowity koszt pracy, wyrażony jako udział w sprzedaży. To najszybszy test kondycji, jaki przeprowadza kupujący:
| Prime cost (% sprzedaży) | Jak odczytuje to kupujący |
|---|---|
| Poniżej 60% | Lokal dobrze zarządzany; uzasadnia mnożnik z górnej części przedziału |
| 60–65% | Norma branżowa dla restauracji z pełną obsługą |
| Powyżej 65% | Problem z marżą; spodziewaj się dyskonta albo renegocjacji ceny |
Restauracja z prime cost na poziomie 58% nie tylko więcej zarabia. Sygnalizuje też dyscyplinę zarządczą, która zmniejsza ryzyko całego zakupu.
2. Umowa najmu: od niej zależy, czy dojdzie do transakcji
Ekonomika lokalizacji restauracji zapisana jest w umowie najmu, a kupujący (i finansujące ich banki) analizują ją jak drugi komplet sprawozdań finansowych:
- Czynsz poniżej ok. 6–10% sprzedaży to powszechnie przyjęty przedział, w którym najem jest do udźwignięcia. Powyżej niego czynsz zjada marżę, za którą płaci kupujący.
- Liczą się okres najmu i opcje przedłużenia. Kupujący, który finansuje zakup na 10 lat, potrzebuje najmu (łącznie z opcjami przedłużenia) na co najmniej taki sam okres. Najem z miesięcznym okresem wypowiedzenia może drastycznie obniżyć wartość restauracji, czasem niemal do wartości samego wyposażenia.
- Cesja umowy. Jeśli wynajmujący może zablokować przejęcie najmu przez kupującego albo wykorzystać je do renegocjacji warunków, to ryzyko trafi do ceny. Sprawdź warunki cesji przed wystawieniem restauracji na sprzedaż.
3. Udokumentowane zyski, których da się bronić
Restauracje to biznes, w którym krąży dużo gotówki, i każdy kupujący o tym wie. Niezaksięgowanej sprzedaży gotówkowej nie da się sprzedać: kupujący płacą wyłącznie za zyski, które da się udowodnić, a nieudokumentowane add-backi zostają wykreślone podczas due diligence. Czyste dane z systemu kasowego (POS), zgodne z nimi zeznania podatkowe i trzy lata spójnych ksiąg wynoszą Cię na szczyt przedziału mnożników; liczby typu „uwierz mi na słowo” całkowicie wypychają Cię z transakcji.
Przykład liczbowy
Niezależna restauracja z pełną obsługą kelnerską i przychodem 1,4 mln USD:
| Pozycja | Kwota |
|---|---|
| Zysk przed opodatkowaniem | 95 000 USD |
| + Wynagrodzenie właściciela | 70 000 USD |
| + Ubezpieczenie zdrowotne właściciela | 12 000 USD |
| + Amortyzacja | 20 000 USD |
| + Jednorazowa naprawa ogródka | 8 000 USD |
| = SDE | 205 000 USD |
Przy przedziale 1,75–2,75× SDE dla niezależnych restauracji z pełną obsługą:
- Wariant pesymistyczny: 205 tys. USD × 1,75 ≈ 360 tys. USD
- Wariant bazowy: 205 tys. USD × 2,25 ≈ 460 tys. USD
- Wariant optymistyczny: 205 tys. USD × 2,75 ≈ 565 tys. USD
Weryfikacja krzyżowa: 460 tys. USD ÷ 1,4 mln USD przychodu ≈ 33% sprzedaży, czyli w normalnym przedziale, więc szacunek jest spójny. Najem na 12 lat z czynszem na poziomie 7% sprzedaży i kuchnia, która działa bez właściciela, przemawiają za górną połową przedziału; najem wygasający za 18 miesięcy przemawia za wariantem pesymistycznym, niezależnie od tego, jak dobre jest jedzenie.
Najczęściej zadawane pytania
Jaki jest średni mnożnik dla restauracji?
Większość niezależnych restauracji sprzedaje się za 1,5×–3,0× SDE; niezależne lokale z pełną obsługą mieszczą się zwykle w przedziale 1,75×–2,75×, a ugruntowane franczyzy osiągają 2,0×–3,0×. W weryfikacji krzyżowej na podstawie przychodu większość transakcji zamyka się między 25% a 40% rocznego przychodu.
Jak wycenić restaurację, która przynosi straty?
Restaurację z ujemnym lub znikomym SDE zwykle wycenia się na podstawie majątku, a nie zysków: wyposażenia, nakładów na adaptację wynajmowanego lokalu i wartości przenoszalnej umowy najmu w dobrej lokalizacji. Taka „dolna granica majątkowa” leży zwykle dużo niżej niż wycena oparta na zyskach, dlatego ze wszystkich przygotowań do sprzedaży najwyższy zwrot z każdego miesiąca pracy daje poprawa rentowności.
Czy umowa najmu naprawdę aż tak wpływa na wycenę?
Tak, często bardziej niż menu, recenzje czy wystrój. Kupujący i banki potrzebują najmu na tyle długiego (łącznie z opcjami przedłużenia), by pokrył horyzont finansowania, przy czynszu, który udźwignie rachunek zysków i strat. Świetna restauracja z najmem z miesięcznym okresem wypowiedzenia to dla kupującego głównie używane wyposażenie plus ryzyko.
Czy kupujący biorą pod uwagę sprzedaż gotówkową, której nie ma w księgach?
Nie. Niezależnie od uzasadnienia niezaksięgowany przychód to przychód nieudokumentowany, a kupujący nie zapłacą za niego mnożnika. Jeśli Twoje rzeczywiste zyski są wyższe od wykazywanych, najcenniejsze, co możesz zrobić (12–24 miesiące przed sprzedażą), to zaksięgować wszystko i pozwolić, by rachunek zysków i strat to udowodnił.
Kluczowe wnioski
- Restauracje wycenia się na podstawie mnożników SDE, zwykle 1,5×–3,0×, a przedziałem kontrolnym jest 25–40% przychodu.
- Prime cost poniżej ok. 60–65%, przenoszalna umowa najmu na odpowiednio długi okres i z przystępnym czynszem oraz działalność niezależna od właściciela to trzy dźwignie, które najmocniej przesuwają mnożnik.
- Liczą się tylko udokumentowane zyski. Gotówka poza księgami i add-backi, których nie da się udowodnić, są dla kupującego warte zero.
- Przy równym zysku franczyzy wycenia się wyżej niż lokale niezależne; koncepty zależne od szefa kuchni dostają dyskonto za ryzyko związane z przekazaniem firmy.
Najszybszy sposób, by sprawdzić, gdzie wypada Twoja restauracja, to policzyć jej wartość tak, jak zrobiłby to kupujący. Wycena restauracji w ValueAlpha stosuje tę samą normalizację SDE, mnożniki sektorowe i korekty o ryzyko, których używają kupujący i banki. Wyceń swoją restaurację i wejdź w każdą rozmowę, znając już swój przedział.
ValueAlpha Team
Eksperci ds. finansów i AI
Wyszkoleni w MBA specjaliści od wyceny i inżynierowie budujący przyszłość wyceny firm prywatnych. Łączymy instytucjonalne metodologie finansowe z AI, aby obronne wyceny były dostępne dla każdego właściciela firmy.
LinkedInPowiązane artykuły
add-backsEBITDAnormalizationquality of earningsM&Afinancial metrics
Add-Backs Explained: Which Adjustments Survive Diligence
Add-backs adjust reported earnings to reflect true business profitability. Learn which add-backs buyers accept, which they reject, and how normalization affects the valuation.
29 maja 2026 · 7 min
valuation basicsSDEEBITDAsmall business
SDE vs EBITDA: Which Metric Matters for Your Business Valuation?
Understanding the difference between Seller's Discretionary Earnings and EBITDA - and why choosing the wrong one can cost you millions in a sale.
3 marca 2026 · 5 min