

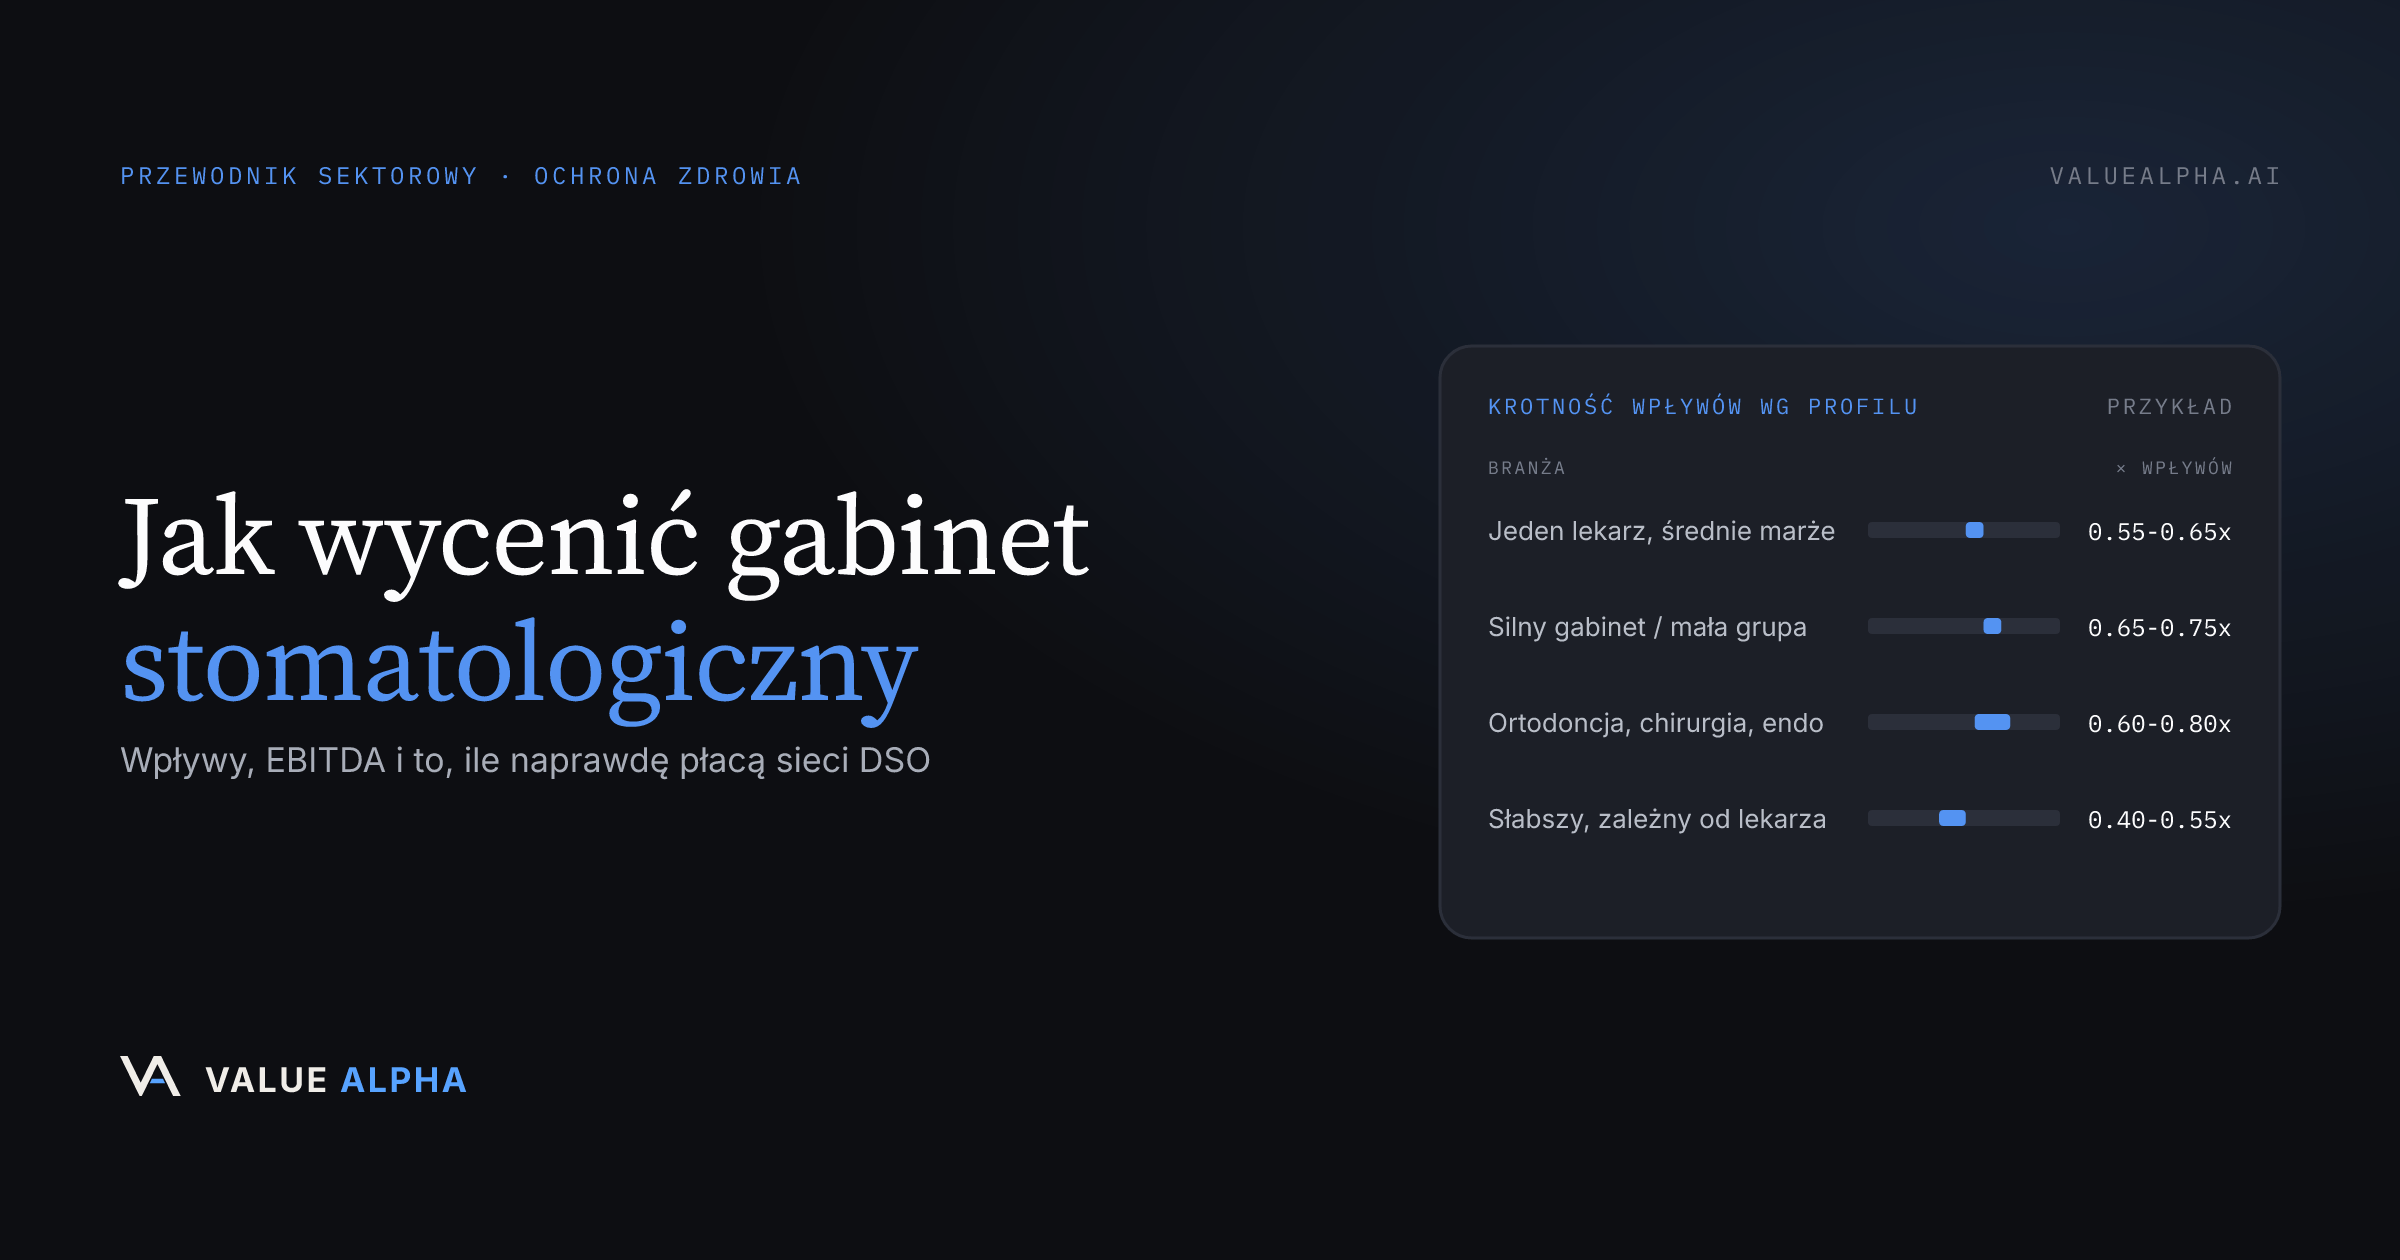
Gabinet stomatologii ogólnej jest zwykle wart 55–75% rocznych wpływów albo (w ujęciu dokładniejszym, na którym kupujący faktycznie opierają transakcje) wielokrotność swoich zysków: najczęściej 1,5–2,5× SDE w przypadku gabinetu prowadzonego przez właściciela i sprzedawanego innemu dentyście oraz 4–7× skorygowanej EBITDA, gdy kupującym jest DSO, czyli sieć gabinetów stomatologicznych, albo grupa z kapitałem private equity. To, które ujęcie ma zastosowanie i gdzie w przedziale się znajdziesz, zależy od udziału higienizacji, bazy aktywnych pacjentów, struktury płatników i tego, jaka część zabiegów odejdzie razem z Tobą.
Oto jak działa każda z metod, dlaczego sieci DSO płacą więcej i jak policzyć wartość na przykładzie konkretnego gabinetu.
Reguła procentu od wpływów (i jej ograniczenia)
Najstarsza reguła kciuka stosowana przy sprzedaży gabinetów stomatologicznych wycenia je jako odsetek wpływów z ostatnich dwunastu miesięcy. Przetrwała, bo jest prosta i bo od dziesięcioleci transakcje między dentystami mieszczą się w dość stabilnym przedziale:
| Profil gabinetu | Typowy % rocznych wpływów |
|---|---|
| Jednoosobowy gabinet ogólnostomatologiczny, przeciętna rentowność | 55–65% |
| Silny gabinet jednoosobowy / mała grupa, dobre marże | 65–75% |
| Słabnący, zależny od właściciela, mało pacjentów pełnopłatnych (FFS) | 40–55% |
| Specjalistyczny (ortodoncja, chirurgia szczękowo-twarzowa, endodoncja) | często 60–80%, większy rozrzut |
Ograniczenie jest oczywiste: wpływy mierzą wolumen, a nie zysk. Dwa gabinety z wpływami po 900 tys. USD mogą przynosić właścicielom skrajnie różne zyski, zależnie od obsady personelu, czynszu i struktury płatników. Dlatego odsetek wpływów sprawdza się wyłącznie jako weryfikacja krzyżowa, a poważni kupujący i każdy bank finansujący transakcję wyceniają na podstawie zysków.
Perspektywa zysków: SDE dla dentystów, EBITDA dla sieci DSO
Sprzedaż innemu dentyście wycenia się na podstawie Seller's Discretionary Earnings (SDE, czyli dochodu dyskrecjonalnego właściciela: zysku powiększonego o wynagrodzenie i dodatki dentysty-właściciela), bo kupujący dentysta zastępuje sprzedającego przy fotelu. Gabinety prowadzone przez właściciela sprzedają się najczęściej za 1,5–2,5× SDE.
Przejęcia przez sieci DSO i grupy wycenia się na podstawie skorygowanej EBITDA po odjęciu kosztu dentysty, który zastąpi właściciela. Sieć musi zapłacić zatrudnionemu dentyście (zwykle ok. 25–32% wartości wykonanych przez niego zabiegów), który przejmie Twoją pracę przy fotelu, więc ten koszt odejmuje się od zysków przed zastosowaniem mnożnika. Dla tak skorygowanej bazy najczęściej podawane przedziały wyglądają tak:
| Kupujący / skala | Typowy mnożnik EBITDA |
|---|---|
| Pojedynczy gabinet dokupiony do sieci DSO | 4–6× |
| Grupa wielu placówek, EBITDA od 1 mln USD | 5–7× |
| Grupy o skali platformy | 7×+, negocjowany |
To również dlatego oferty sieci DSO wydają się dużo wyższe niż oferty kupujących dentystów, choć często nie da się ich porównać jeden do jednego: część ceny bywa płacona w formie reinwestycji w udziały kupującego (equity rollover) lub earnoutów albo zależy od dalszego zatrudnienia sprzedającego po zamknięciu transakcji. Odpowiednio pomniejsz cenę nagłówkową.
Co przesuwa mnożnik gabinetu stomatologicznego
- Udział higienizacji w wartości zabiegów. Przychody z higienizacji (w zdrowym gabinecie ogólnostomatologicznym zwykle ok. 25–35%) powtarzają się bez udziału lekarza i bez problemu przechodzą na nowego właściciela. Kupujący chętnie za nie dopłacają.
- Aktywni pacjenci i napływ nowych. Rosnąca baza aktywnych pacjentów (przyjętych w ciągu ostatnich 18–24 miesięcy) to prawdziwy kapitał gabinetu; stojące w miejscu listy wizyt kontrolnych są dyskontowane.
- Struktura płatników. Wysokie odpisy wynikające z kontraktów z ubezpieczycielami (PPO) ściskają marże; duży udział pacjentów płacących według pełnego cennika (fee-for-service) albo dobrze wynegocjowane kontrakty PPO wspierają górną część przedziału.
- Kliniczna zależność od właściciela. Jeśli sprzedający wykonuje 90% zabiegów i odchodzi, zyski odchodzą razem z nim: to samo dyskonto za zależność od właściciela, które stosuje każdy kupujący, wyostrzone przez ryzyko utraty pacjentów lojalnych wobec lekarza.
- Lokal i wyposażenie. Nowoczesne stanowiska zabiegowe, radiografia cyfrowa i tomografia CBCT oraz przenoszalna umowa najmu (albo nieruchomość, którą można kupić) zmniejszają ryzyko przekazania gabinetu; limit pięciu stanowisk w lokalu bez możliwości powiększenia ogranicza wzrost, a razem z nim mnożnik.
- Czyste add-backi. Wyjazdy szkoleniowe, członkowie rodziny na liście płac i wydatki prywatne muszą być udokumentowane, żeby się liczyły.
Przykład liczbowy
Jednoosobowy gabinet ogólnostomatologiczny z wpływami 900 000 USD:
| Pozycja | Kwota |
|---|---|
| Wpływy | 900 000 USD |
| Zysk gabinetu (po wszystkich kosztach, przed wynagrodzeniem właściciela) | 120 000 USD |
| + Pensja etatowa dentysty-właściciela (W-2) | 150 000 USD |
| + Świadczenia właściciela i udokumentowane dodatki | 25 000 USD |
| = SDE | 295 000 USD |
| − Koszt dentysty zastępującego właściciela (~28% z 650 tys. USD wartości zabiegów właściciela) | −182 000 USD |
| = Skorygowana EBITDA (perspektywa DSO) | ~113 000 USD |
- Perspektywa kupującego dentysty: 295 tys. USD SDE × 1,8–2,2× ≈ 530–650 tys. USD, czyli ok. 59–72% wpływów, dokładnie w historycznym przedziale.
- Perspektywa DSO: 113 tys. USD EBITDA × 4–5× ≈ 450–565 tys. USD wartości gotówkowej, zanim doliczy się ewentualny dodatek w postaci reinwestycji w udziały (equity rollover).
Przy gabinecie tej wielkości dobrze przeprowadzona sprzedaż innemu dentyście dorównuje ofercie sieci DSO albo ją przebija. Rachunek DSO zaczyna zdecydowanie wygrywać, gdy EBITDA przekracza ok. 300 tys. USD: wtedy rosną mnożniki, a nie baza zysków.
Najczęściej zadawane pytania
Ile jest wart gabinet stomatologiczny jako odsetek wpływów?
Większość gabinetów stomatologii ogólnej sprzedaje się za kwotę między 55% a 75% wpływów z ostatnich dwunastu miesięcy; słabsze lub silnie zależne od właściciela gabinety wypadają poniżej tego przedziału, a mocne gabinety specjalistyczne czasem powyżej. Traktuj to jako weryfikację krzyżową wyceny opartej na zyskach, a nie jej zamiennik.
Dlaczego sieci DSO płacą wyższe mnożniki niż pojedynczy dentyści?
Decydują skala i finansowanie: grupy łączą gabinety, centralizują administrację, a ich własni inwestorzy wyceniają je przy wyższych mnożnikach niż jakikolwiek pojedynczy gabinet, więc mogą zapłacić 4–7× EBITDA i nadal tworzyć wartość. Oferty DSO zwykle jednak wyceniają EBITDA po odjęciu kosztu dentysty zastępującego właściciela i często obejmują udziały lub earnout, więc porównuj gotówkę przy zamknięciu transakcji, a nie cenę nagłówkową.
Czy nieruchomość zmienia wycenę?
Gabinet i budynek wycenia się osobno. Własna nieruchomość daje Ci drugie aktywo, które możesz sprzedać albo wynająć kupującemu; jeśli wynajmujesz lokal, kupujący potrzebują przenoszalnej umowy najmu na odpowiednio długi okres. Niepewny najem obniża wartość gabinetu, który poza tym jest mocny.
Z jakim wyprzedzeniem przygotować gabinet do sprzedaży?
Najlepiej 2–3 lata wcześniej: tyle czasu wystarczy, by rozwinąć higienizację, udokumentować add-backi, uniezależnić część zabiegów od siebie, przenosząc je na zatrudnionych dentystów, i pozwolić, by lepsze zyski pojawiły się w historycznych wynikach finansowych, które kupujący faktycznie wyceniają.
Kluczowe wnioski
- Gabinety stomatologiczne wycenia się przede wszystkim na podstawie zysków (najczęściej 1,5–2,5× SDE przy sprzedaży innemu dentyście, 4–7× skorygowanej EBITDA przy sprzedaży sieci DSO), a przedziałem kontrolnym jest 55–75% wpływów.
- Oferty DSO odejmują koszt dentysty zastępującego właściciela przed zastosowaniem mnożnika i często płacą częściowo w udziałach lub earnoutach; porównuj gotówkę przy zamknięciu, a nie ceny nagłówkowe.
- Udział higienizacji, aktywni pacjenci, struktura płatników i zależność od właściciela najmocniej przesuwają mnożnik.
- Reguła procentu od wpływów to weryfikacja krzyżowa; banki i doświadczeni kupujący opierają decyzje na zyskach.
Niezależnie od tego, czy jesteś dentystą planującym wyjście z biznesu, czy kupującym, który porównuje gabinet z warunkami proponowanymi przez sieć DSO, policz wartość na oba sposoby, zanim ktoś narzuci Ci punkt odniesienia. Wycena usług medycznych w ValueAlpha normalizuje zyski i stosuje obie perspektywy: wyceń gabinet i poznaj swój przedział, zanim zaczną się negocjacje.
ValueAlpha Team
Eksperci ds. finansów i AI
Wyszkoleni w MBA specjaliści od wyceny i inżynierowie budujący przyszłość wyceny firm prywatnych. Łączymy instytucjonalne metodologie finansowe z AI, aby obronne wyceny były dostępne dla każdego właściciela firmy.
LinkedInPowiązane artykuły
add-backsEBITDAnormalizationquality of earningsM&Afinancial metrics
Add-Backs Explained: Which Adjustments Survive Diligence
Add-backs adjust reported earnings to reflect true business profitability. Learn which add-backs buyers accept, which they reject, and how normalization affects the valuation.
29 maja 2026 · 7 min
ETAsearch fundsM&A advisorybusiness buyersacquisitionLOI
How to Value an Acquisition Target: A Search Funder's Framework for Setting Your LOI Range
How search fund and ETA buyers value an acquisition target: normalize SDE or EBITDA, anchor to lower-middle-market multiples, and set an LOI range a lender will underwrite.
20 lipca 2026 · 11 min